
A Paris, une erreur vieille de 25 ans faisait payer 40 % de taxe foncière en trop
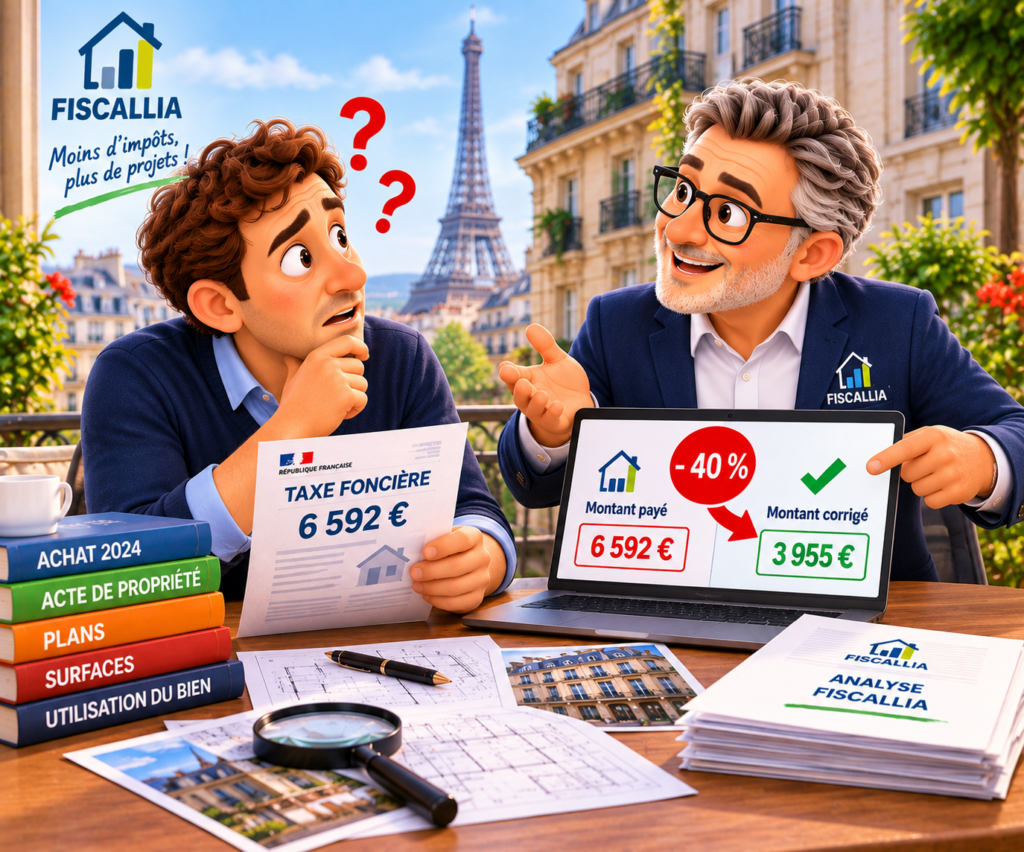
Il vient de recevoir sa taxe foncière 2026 : 6 592 €.
Propriétaire depuis 2024 d’un bien situé dans un immeuble parisien, notre client s’interroge immédiatement. Il ne connaît pas encore parfaitement l’historique fiscal de son acquisition, mais le montant lui paraît élevé au regard de la nature, de l’utilisation et de la surface réelle du bien.
Son premier réflexe est celui de beaucoup de contribuables aujourd’hui : il se connecte sur Internet et saisit quelques mots dans son moteur de recherche :
« Expert taxes foncières ».
Il découvre Fiscallia.
Quelques minutes d’échange téléphonique suffisent pour comprendre la situation générale. Nous lui demandons son avis de taxe foncière, l’utilisation exacte du bien et sa surface totale.
À ce stade, nous ne disposons encore ni du plan, ni de l’acte de propriété, ni d’un relevé détaillé des surfaces.
Pourtant, la première analyse fait apparaître une anomalie importante.
Selon nos calculs, la taxe foncière pourrait être surévaluée d’environ 40 %.
Le client décide alors de nous confier son dossier. Il nous transmet son acte de propriété, un plan du bien et un état de surfaces établi par un diagnostiqueur.
Les nouvelles pièces confirment notre première analyse.
Mais chez Fiscallia, constater une différence ne suffit pas. Il faut comprendre pourquoi elle existe.
Nos recherches nous conduisent alors 25 ans en arrière.
L’origine de la surimposition remonte à 2001.
Une modification de l’utilisation du bien intervenue cette année-là explique l’évaluation erronée qui s’est ensuite perpétuée. Année après année, avis après avis, l’erreur est restée dans les bases fiscales.
En 2026, elle produit encore ses effets.
Résultat de notre intervention : 2 638 € de dégrèvement sur la seule taxe foncière 2026, soit très exactement 40 % des 6 592 € initialement réclamés.
Et cette histoire illustre parfaitement le message que nous répétons depuis des années :
il faut vérifier sa taxe foncière avant de considérer que son montant est nécessairement juste.
6 592 € de taxe foncière : pourquoi le propriétaire a-t-il eu raison de s’interroger ?
Il n’existe évidemment aucun montant de taxe foncière qui soit, à lui seul, la preuve d’une erreur.
Une taxe de 6 592 € à Paris peut être parfaitement correcte. Une taxe de 2 000 € peut, à l’inverse, être erronée.
Ce qui compte n’est pas uniquement le montant inscrit au bas de l’avis.
Il faut comprendre comment l’administration est arrivée à ce montant.
La taxe foncière sur les propriétés bâties repose notamment sur la valeur locative cadastrale. Pour les locaux d’habitation, l’article 1496 du CGI prévoit une évaluation par comparaison avec des locaux de référence, selon leur nature et leur catégorie. Le tarif est appliqué à une surface pondérée tenant compte de différents correctifs relatifs notamment à la nature des parties du local, à sa situation, son importance, son état et son équipement.
Article 1496 du Code général des impôts
La valeur locative est donc le résultat d’une construction fiscale.
Et si l’une des informations utilisées pour cette construction est incorrecte, l’erreur peut ensuite se retrouver chaque année dans la taxe foncière.
Premier échange avec Fiscallia : quelques informations suffisent parfois à déclencher une alerte
Notre client ne nous transmet initialement que trois informations essentielles : son avis d’imposition, l’utilisation réelle du bien et sa surface totale.
Cette première étape n’a pas vocation à remplacer un audit complet.
Elle permet de rechercher une incohérence.
Dans ce dossier, elle est suffisamment importante pour attirer immédiatement notre attention : l’évaluation enregistrée par l’administration paraît difficilement compatible avec les caractéristiques que le propriétaire nous décrit.
Nous estimons alors la surimposition potentielle à environ 40 %.
Mais il aurait été imprudent de déposer immédiatement une réclamation sur cette seule base.
Une intuition fiscale n’est pas une démonstration.
Nous demandons donc les pièces permettant de reconstruire le bien.
Acte de propriété, plan et état de surfaces : la première impression se confirme
Une fois la mission engagée, le propriétaire nous communique son acte d’acquisition, le plan et surtout un état détaillé des surfaces réalisé par un diagnostiqueur.
Nous pouvons désormais confronter plusieurs réalités : ce que le propriétaire possède, ce qui existe physiquement et ce que l’administration utilise pour établir la taxe foncière.
Les documents confirment l’écart identifié lors du premier échange.
La surimposition est réelle.
Mais une question reste sans réponse :
d’où vient-elle ?
C’est probablement la partie la plus intéressante du dossier.
Nous aurions pu nous contenter de constater que l’évaluation actuelle ne correspondait pas au bien et demander sa correction.
Nous avons préféré remonter l’historique.
L’erreur n’est pas née en 2024 : elle remonte à 2001
Notre client a acquis le bien en 2024.
Il aurait donc été facile de rechercher uniquement ce qui s’était passé depuis cette acquisition.
Mais la valeur locative cadastrale ne recommence pas nécessairement à zéro à chaque vente immobilière. L’administration dispose déjà d’une évaluation et d’informations relatives au local.
Nous avons donc recherché l’origine de l’incohérence.
Et nous avons fini par la trouver :
une modification de l’utilisation du bien intervenue en 2001.
Cette modification ancienne est à l’origine de l’évaluation qui produit encore, 25 ans plus tard, la surimposition constatée en 2026.
Le principe selon lequel les changements affectant un bien peuvent modifier sa valeur locative est d’ailleurs rappelé par la DGFiP : la base de calcul de la taxe foncière peut évoluer lorsque des travaux ou des changements affectent le bien.
Pour les locaux professionnels, l’administration mentionne notamment les changements de consistance, d’affectation et d’utilisation parmi les événements susceptibles d’entraîner une déclaration et une nouvelle évaluation.
Le cas de notre client montre surtout ce qui peut se produire lorsqu’une information ancienne continue à produire ses effets pendant des décennies.
Une vente ne garantit pas que la valeur locative a été vérifiée
C’est un point essentiel pour tous les acquéreurs.
Notre client achète son bien en 2024. Il reçoit ensuite sa taxe foncière.
Il aurait parfaitement pu penser :
« L’administration connaît mon acquisition, donc les données fiscales du bien doivent être correctes. »
Ce raisonnement est dangereux.
La vente d’un bien et le changement de propriétaire ne signifient pas que l’administration fiscale réalise automatiquement à cette occasion un audit complet de tous les paramètres historiques de sa valeur locative.
L’article 1494 du CGI prévoit d’ailleurs que la valeur locative est déterminée pour chaque propriété ou fraction de propriété normalement destinée à une utilisation distincte.
Lorsqu’un bien change de propriétaire, son histoire cadastrale ne disparaît donc pas.
L’acquéreur peut aussi hériter, fiscalement, d’une évaluation construite plusieurs années ou plusieurs décennies auparavant.
Dans notre dossier, le propriétaire de 2024 découvre ainsi en 2026 les conséquences d’un événement remontant à 2001.
40 % de trop : le calcul est particulièrement parlant
La taxe foncière initialement réclamée pour 2026 est de :
6 592 €.
Le dégrèvement obtenu atteint :
2 638 €.
Le calcul est simple :
2 638 ÷ 6 592 = 40,02 %.
Le propriétaire payait donc environ 40 % de trop sur l’imposition 2026 concernée.
Après dégrèvement, la différence arithmétique conduit à un montant de :
6 592 € – 2 638 € = 3 954 €.
L’ordre de grandeur de notre première analyse, réalisée avant même de disposer de toutes les pièces, était donc confirmé par l’étude approfondie du dossier.
C’est évidemment une excellente nouvelle pour notre client.
Mais l’histoire soulève immédiatement une autre question.
40 % pendant 25 ans : peut-on dire que le propriétaire a perdu 25 années de taxe foncière ?
Non, et cette distinction juridique est importante.
Nous avons identifié une anomalie dont l’origine remonte à 2001 et qui a continué à affecter l’évaluation du bien jusqu’en 2026.
Cela ne signifie pas que notre client personnellement a payé cette surimposition pendant 25 ans : il n’est propriétaire que depuis 2024.
Cela ne signifie pas davantage qu’il est possible de réclamer automatiquement le remboursement de 25 années de taxe foncière.
En matière d’impôts directs locaux, l’article R*196-2 du Livre des procédures fiscales, dans sa rédaction en vigueur depuis le 30 juillet 2026, prévoit en principe que la réclamation doit être déposée au plus tard le 31 décembre de l’année suivant celle de la mise en recouvrement du rôle, sous réserve des autres événements prévus par le texte.
Article R*196-2 du LPF – délai de réclamation
Une erreur peut donc être très ancienne sans que toutes les années pendant lesquelles elle a produit ses effets soient encore ouvertes à réclamation.
C’est une distinction fondamentale entre l’ancienneté de l’erreur et le nombre d’années juridiquement récupérables.
Le vrai chiffre impressionnant n’est donc pas 2 638 €, mais 25 ans
Naturellement, obtenir un dégrèvement de 2 638 € est une satisfaction.
Mais ce n’est pas ce qui nous interpelle le plus dans ce dossier.
Ce qui nous interpelle, c’est qu’une anomalie née en 2001 puisse encore avoir un effet sur une taxe foncière émise en 2026.
Vingt-cinq ans.
Pendant cette période, le bien a existé, été utilisé, évalué, imposé puis vendu.
Et l’anomalie est restée.
Cette situation permet de comprendre une règle que nous répétons régulièrement :
l’ancienneté d’une donnée fiscale n’est pas une preuve de son exactitude.
Une information n’est pas juste parce qu’elle figure depuis vingt ans dans les bases.
Elle est juste si elle correspond à la réalité du bien et aux règles fiscales applicables.
« Mais personne ne s’en était aperçu avant moi »
C’est probablement ce que pourrait se dire notre client.
Et c’est précisément le problème.
La taxe foncière est un impôt que la plupart des propriétaires reçoivent puis paient sans disposer des informations permettant d’en reconstruire facilement le calcul.
L’avis indique un montant. Le contribuable le compare éventuellement à celui de l’année précédente. Si l’augmentation paraît raisonnable, il paie.
Or une erreur ancienne peut parfaitement produire une taxe qui augmente ensuite de manière parfaitement régulière.
Prenons un bien surévalué de 40 % depuis plusieurs années. Si sa base évolue ensuite normalement, l’avis peut présenter chaque année une progression cohérente.
La progression est normale, mais le point de départ est faux.
Regarder uniquement l’évolution d’une année sur l’autre ne permet donc pas de détecter toutes les anomalies.
Le nouveau propriétaire est particulièrement exposé
Notre dossier concerne un propriétaire qui a acquis son bien en 2024.
Cette situation est intéressante parce que le nouvel acquéreur ne dispose généralement pas de la mémoire fiscale de l’immeuble.
Il connaît son prix d’achat.
Il possède son acte de propriété.
Il connaît sa surface.
Il connaît l’utilisation qu’il fait du bien.
Mais il ne sait pas nécessairement comment sa valeur locative cadastrale a été construite, ni quels événements ont été déclarés vingt ou trente ans auparavant.
C’est pourquoi la première taxe foncière reçue après une acquisition mérite une attention particulière.
Elle constitue l’occasion de confronter les informations détenues par le nouveau propriétaire avec celles qui semblent avoir servi à l’administration.
Dans notre cas, cette simple interrogation a permis de détecter 2 638 € de surimposition pour 2026.
Vérifier ne signifie pas contester
Il faut néanmoins rappeler un principe auquel Fiscallia tient particulièrement.
Demander la vérification de sa taxe foncière ne signifie pas qu’elle est nécessairement trop élevée.
Une analyse peut conclure que la taxe est correcte.
Elle peut identifier une erreur favorable au contribuable.
Elle peut également révéler une incohérence qui ne justifie pas nécessairement une réclamation.
Le rôle d’un expert n’est donc pas de promettre systématiquement une réduction.
Il est de reconstruire l’imposition et de comparer le résultat avec ce qui a effectivement été établi.
Dans ce dossier parisien, la différence était suffisamment importante pour justifier l’intervention.
Et les documents du propriétaire l’ont confirmée.
Une fois le dégrèvement obtenu, il reste une vérification essentielle : la taxe foncière 2027
Le dossier ne doit surtout pas être considéré comme définitivement terminé parce que 2 638 € ont été dégrevés en 2026.
Lorsque l’erreur trouve son origine dans un élément structurel de l’évaluation du bien, il faut vérifier que la correction est durablement intégrée aux bases de l’administration.
La prochaine étape sera donc simple :
contrôler la taxe foncière 2027.
Le montant ne sera pas nécessairement identique à celui résultant de la correction 2026. Les paramètres généraux de l’impôt peuvent évoluer.
En revanche, l’anomalie identifiée ne doit plus réapparaître.
Si elle réapparaissait, il faudrait intervenir de nouveau dans le délai applicable à la taxe 2027.
Cette vérification N+1 fait partie intégrante du suivi d’un dossier de taxe foncière. Obtenir un remboursement est une première victoire ; faire disparaître durablement la cause de la surimposition est l’objectif final.
Pourquoi faut-il vérifier sa taxe foncière avant de la payer ?
Nous insistons régulièrement sur cette phrase dans nos communications :
« Vérifiez votre taxe foncière avant de la payer. »
Il faut toutefois bien comprendre ce qu’elle signifie.
Elle ne signifie pas qu’une simple contestation suspend automatiquement l’obligation de paiement. Elle signifie qu’au moment où l’avis arrive, le contribuable dispose de toutes les raisons de regarder son imposition avant de la classer parmi les charges normales de l’année.
La taxe foncière 2026 de notre client était de 6 592 €.
Sans cette interrogation, il aurait pu la payer, ranger l’avis et recommencer en 2027.
Puis en 2028.
Puis en 2029.
L’erreur de 2001 aurait continué son chemin.
À l’inverse, quelques minutes ont suffi pour déclencher la bonne question :
« Est-ce que ce montant correspond réellement à mon bien ? »
C’est cette question, davantage que n’importe quel outil informatique, qui a permis de démarrer l’analyse.
Combien aurait coûté l’erreur si elle avait encore duré dix ans ?
Il serait tentant de multiplier les 2 638 € économisés en 2026 par dix et d’annoncer plus de 26 000 € d’économie future.
Nous ne le ferons pas.
Les taxes foncières futures ne sont pas connues : bases et paramètres peuvent évoluer. Rien ne permet donc d’affirmer aujourd’hui exactement combien notre client aurait payé en trop jusqu’en 2036.
En revanche, le dossier permet d’affirmer quelque chose de beaucoup plus important :
une anomalie structurelle non corrigée est susceptible de continuer à produire ses effets sur les impositions futures.
La valeur économique de notre intervention ne se limite donc potentiellement pas au dégrèvement 2026.
La correction de la base peut avoir un effet sur toutes les années suivantes pendant lesquelles le propriétaire conservera son bien, sous réserve naturellement des règles et paramètres applicables chaque année.
C’est pourquoi, dans un dossier de taxe foncière, la correction permanente peut finalement avoir beaucoup plus de valeur que le remboursement immédiat.
Nouveau succès Fiscallia : 2 638 € récupérés, mais surtout une erreur de 25 ans identifiée
Cette affaire pourrait être résumée par un chiffre :
2 638 € de dégrèvement.
Mais ce serait passer à côté de l’essentiel.
L’histoire commence avec un propriétaire qui achète un bien parisien en 2024 et reçoit en 2026 une taxe foncière de 6 592 €.
Il trouve le montant élevé.
Il recherche « Expert taxes foncières ».
Il découvre Fiscallia.
Après quelques minutes d’échange et l’analyse de son avis, de l’utilisation du bien et de sa surface, nous identifions une surimposition potentielle proche de 40 %.
Le propriétaire nous confie sa mission et nous adresse son acte, son plan et l’état de surfaces réalisé par un diagnostiqueur.
Les pièces confirment notre analyse.
Nous poursuivons pourtant les recherches.
Et c’est ainsi que nous remontons jusqu’à 2001, année d’une modification de l’utilisation du bien à l’origine de l’anomalie qui continuait à produire ses effets en 2026.
Vingt-cinq ans plus tard, le résultat de la correction est immédiat :
Taxe foncière 2026 : 6 592 €
Dégrèvement obtenu : 2 638 €
Surimposition corrigée : 40 %
Différence après dégrèvement : 3 954 €
Ce dossier illustre parfaitement ce que nous essayons d’expliquer depuis des années.
Une taxe foncière n’est pas exacte parce qu’elle vient de l’administration.
Elle n’est pas erronée parce qu’elle paraît élevée.
Elle doit être vérifiée.
L’article 1496 du CGI montre d’ailleurs que l’évaluation des locaux d’habitation repose sur plusieurs caractéristiques du bien et sur une méthode de comparaison. Une information historique incorrecte peut donc affecter la construction de la valeur locative et, si elle n’est jamais identifiée, continuer à influencer l’impôt.
Dans notre dossier parisien, il aura fallu qu’un nouveau propriétaire, 25 ans après l’origine du problème, regarde son avis et se pose simplement la bonne question :
« Pourquoi est-ce que je paie 6 592 € ? »
Quelques semaines plus tard, il connaissait la réponse.
Et surtout, il ne les paiera plus de la même manière.
David Dricourt, le 24 septembre 2026