

Combien d’années peut-on contester et comment obtenir le remboursement ?
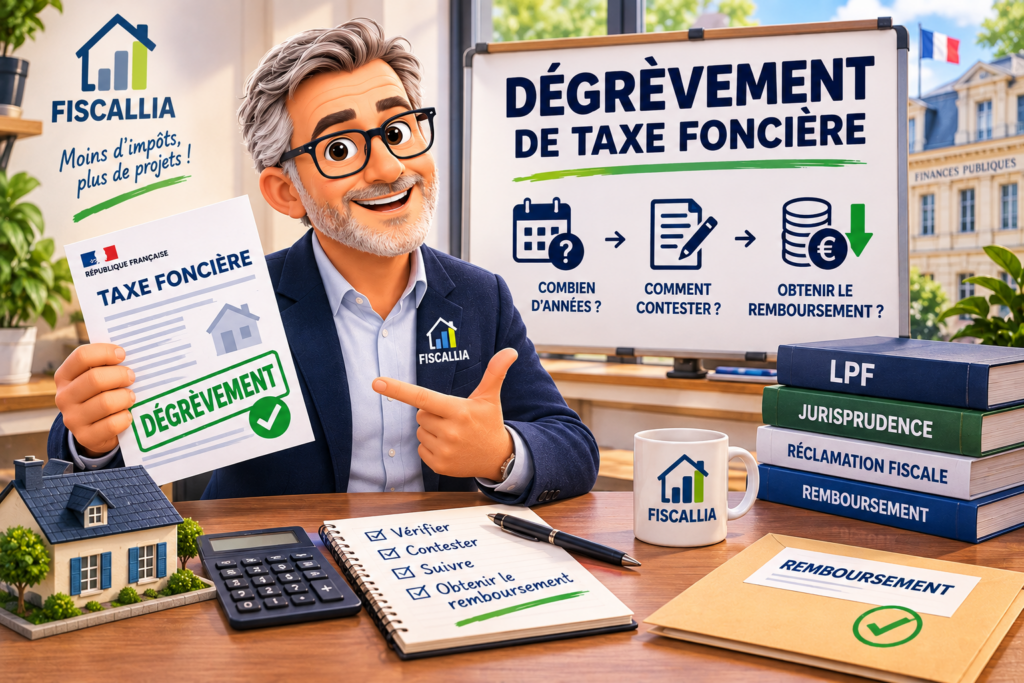
Recevoir un dégrèvement de taxe foncière signifie que l’administration fiscale reconnaît qu’une partie, voire la totalité, de l’imposition mise à la charge du contribuable doit être supprimée. Lorsque la taxe foncière a déjà été payée, le dégrèvement entraîne normalement le remboursement du trop-versé et, dans certaines situations, le versement d’intérêts moratoires.
Mais obtenir un dégrèvement ne consiste pas simplement à écrire à l’administration en indiquant que sa taxe foncière paraît trop élevée. Il faut identifier une anomalie, la démontrer, reconstruire si nécessaire la base d’imposition, respecter le délai de réclamation et demander précisément la correction souhaitée.
Une autre difficulté est souvent négligée : un dégrèvement obtenu pour une année ne garantit pas que la taxe foncière de l’année suivante sera correctement calculée. Lorsque le problème provient de la valeur locative cadastrale, des surfaces, d’une catégorie ou d’un autre élément permanent de l’évaluation, il faut vérifier l’avis N+1 et s’assurer que les bases cadastrales ont réellement été modifiées.
Enfin, une distinction juridique essentielle doit être faite entre le délai dont dispose le contribuable pour réclamer, fixé notamment par l’article R196-2 du Livre des procédures fiscales, et la possibilité pour l’administration de prononcer certains dégrèvements d’office au-delà de ce délai, prévue par l’article R211-1. Ces deux mécanismes sont parfois confondus alors qu’ils ne donnent pas les mêmes droits au contribuable.
Qu’est-ce qu’un dégrèvement de taxe foncière ?
Le dégrèvement correspond à une réduction ou une suppression de l’imposition initialement établie. Il peut notamment intervenir après une réclamation lorsque le contribuable démontre une erreur dans l’assiette ou le calcul de sa taxe foncière.
Les causes sont extrêmement diverses. Une valeur locative peut avoir été construite à partir de surfaces incorrectes, d’une mauvaise catégorie pour un local professionnel, d’une pondération inadaptée, d’un équipement inexistant, d’une dépendance qui n’aurait pas dû être évaluée de cette manière ou d’une situation ouvrant droit à une exonération ou à un abattement non appliqué.
Pour les locaux professionnels, la vérification peut nécessiter de reprendre la catégorie RVLLP, le secteur d’évaluation, le tarif, le coefficient de localisation et la ventilation des surfaces. Pour les locaux d’habitation, le contrôle porte sur d’autres paramètres, notamment ceux qui permettent de construire la valeur locative cadastrale.
Dans tous les cas, le principe reste identique : on ne commence pas par calculer le dégrèvement ; on commence par vérifier la base qui a produit l’impôt.
Combien d’années de taxe foncière peut-on réellement contester ?
C’est probablement la question la plus importante.
Depuis le 30 juillet 2026, la rédaction en vigueur de l’article R*196-2 du Livre des procédures fiscales prévoit que les réclamations relatives aux impôts directs locaux et taxes annexes doivent être présentées au plus tard le 31 décembre de l’année suivant celle de la mise en recouvrement du rôle, sous réserve des autres situations particulières prévues par le texte.
La DGFiP confirme expressément cette règle pour la taxe foncière et la CFE.
Concrètement, pour une taxe foncière mise en recouvrement en 2025, la réclamation ordinaire doit être déposée au plus tard le 31 décembre 2026. Pour une taxe foncière 2026, le délai expire normalement le 31 décembre 2027.
À la date de publication de cet article, en septembre 2026, cela signifie qu’un contribuable peut encore déposer une réclamation ordinaire concernant la taxe foncière 2025 et la taxe foncière 2026. En revanche, le délai ordinaire de réclamation pour la taxe foncière 2024 est, sauf situation particulière ouvrant un autre délai, expiré depuis le 31 décembre 2025.
C’est pourquoi on parle souvent, en pratique, de deux millésimes simultanément accessibles pendant une partie de l’année. Il ne faut toutefois pas transformer cette observation en règle disant que « l’on peut toujours récupérer deux années » : le délai juridique se calcule pour chaque imposition à partir des événements prévus par l’article R*196-2.
Exemple en septembre 2026
Un propriétaire découvre en septembre 2026 que la surface utilisée pour calculer la valeur locative de son commerce est erronée depuis plusieurs années.
Il peut normalement réclamer le dégrèvement de la taxe foncière 2025, jusqu’au 31 décembre 2026, et contester également la taxe foncière 2026, dont le délai ordinaire court jusqu’au 31 décembre 2027.
En revanche, il ne dispose pas automatiquement d’un droit à remboursement des taxes foncières 2020, 2021, 2022, 2023 et 2024 simplement parce qu’il vient de découvrir l’erreur.
C’est ici qu’intervient un autre article souvent mal compris : R*211-1 du LPF.
Article R*211-1 : peut-on récupérer quatre années supplémentaires ?
L’article R*211-1 dispose que l’administration peut prononcer d’office le dégrèvement ou la restitution d’impositions qui n’étaient pas dues jusqu’au 31 décembre de la quatrième année suivant celle au cours de laquelle le délai de réclamation a pris fin ou, lorsqu’une instance a été engagée devant les tribunaux, suivant celle au cours de laquelle la décision a été notifiée.
Cette disposition est extrêmement intéressante.
Mais le mot essentiel est :
« peut ».
L’article R*211-1 n’accorde pas au contribuable un nouveau délai contentieux de quatre années supplémentaires. Il confère à l’administration un pouvoir de dégrèvement d’office.
La différence est fondamentale.
Le contribuable qui se trouve encore dans le délai de l’article R*196-2 exerce un droit de réclamation. Sa demande est une véritable réclamation contentieuse qui doit être instruite dans le cadre prévu par le Livre des procédures fiscales.
Lorsque ce délai est dépassé, le contribuable ne peut pas simplement invoquer R211-1 pour reconstituer rétroactivement son délai de réclamation. Il peut attirer l’attention de l’administration sur des impositions qu’il estime indues et solliciter leur correction, mais la possibilité prévue par R211-1 appartient juridiquement à l’administration.
C’est donc une erreur de présenter cet article comme permettant au contribuable de « contester cinq ou six années de taxe foncière ».
Le délai de réclamation et le délai de dégrèvement d’office sont deux mécanismes différents.
Exemple : une anomalie découverte en 2026
Prenons une erreur affectant une valeur locative depuis 2020.
En septembre 2026, les taxes foncières 2025 et 2026 restent dans leur délai ordinaire de réclamation.
Pour les années antérieures, la situation doit être examinée séparément. L’article R211-1 peut permettre à l’administration de corriger d’office certaines impositions non dues dans la limite temporelle qu’il fixe, mais le contribuable ne bénéficie plus du même droit contentieux que pour les années encore couvertes par R196-2.
Chez Fiscallia, cette distinction est importante : nous séparons les années juridiquement réclamables des années pour lesquelles un dégrèvement d’office peut éventuellement être sollicité.
Cela évite de présenter comme un droit acquis ce qui relève d’un pouvoir de l’administration.
Comment préparer une réclamation de taxe foncière ?
Une bonne réclamation commence bien avant l’envoi du courrier.
Il faut d’abord identifier précisément l’origine de l’erreur. Dire que la taxe foncière a augmenté de 20 %, 30 % ou 50 % n’est pas, en soi, la démonstration d’une erreur.
Une hausse peut parfaitement être juridiquement justifiée.
À l’inverse, une taxe foncière stable depuis plusieurs années peut reposer sur une valeur locative incorrecte.
Il faut donc revenir aux bases.
Pour un local professionnel, cela peut nécessiter de vérifier la catégorie du local, sa surface réelle, sa surface pondérée, la répartition P1/P2/P3, son secteur d’évaluation, son tarif et son coefficient de localisation. Pour une habitation, l’analyse sera différente et pourra porter sur la catégorie, la surface, les coefficients, les dépendances, les éléments de confort ou d’autres paramètres de la valeur locative.
Lorsque l’anomalie est identifiée, il faut ensuite reconstruire la bonne valeur locative et calculer son incidence sur la taxe foncière.
C’est seulement à ce stade qu’il devient possible de demander un montant de dégrèvement cohérent et documenté.
Que doit obligatoirement contenir la réclamation ?
L’article R*197-3 du LPF fixe le contenu de la réclamation. Elle doit notamment identifier l’imposition contestée, présenter sommairement les moyens invoqués et les conclusions du contribuable, être signée selon les modalités prévues par le texte et être accompagnée de l’avis d’imposition, de sa copie ou d’un extrait du rôle. Certaines irrégularités documentaires peuvent être régularisées dans les conditions prévues par le texte.
Une particularité existe également pour les impôts directs locaux : l’article R*197-2 prévoit qu’une réclamation distincte doit être présentée par commune.
Dans la pratique, une réclamation efficace doit aller plus loin que le strict minimum réglementaire. Elle doit permettre à l’inspecteur de comprendre immédiatement le problème, de retrouver le local, de vérifier l’anomalie et de reproduire le calcul demandé.
Chez Fiscallia, nous cherchons donc à documenter l’erreur avec les éléments disponibles : avis d’imposition, fiche d’évaluation, relevé de propriété, plans, photographies, déclarations cadastrales, baux, tableaux de surfaces ou tout autre justificatif utile.
Peut-on déposer la réclamation en ligne ?
Oui.
Pour les particuliers, la DGFiP indique qu’une contestation de taxe foncière peut être déposée depuis l’espace Finances publiques, dans la messagerie sécurisée, en choisissant « Écrire », puis « Réclamation/Contestation », la taxe et l’année concernées. Il est également possible d’ajouter des pièces justificatives.
Cette procédure présente un avantage important : elle laisse une trace de la démarche et permet de suivre les échanges avec le service. La DGFiP indique d’ailleurs que l’historique des demandes et des réponses reste consultable dans la messagerie sécurisée.
Pour les dossiers complexes, et notamment ceux qui comportent de nombreux plans, calculs et justificatifs, la forme de la réclamation doit surtout permettre de conserver une preuve certaine de son dépôt et de sa date.
Combien de temps l’administration dispose-t-elle pour répondre ?
L’article R*198-10 du LPF prévoit que la DGFiP statue sur les réclamations dans un délai de six mois à compter de leur présentation. Si elle n’est pas en mesure de prendre sa décision dans ce délai, elle doit en informer le contribuable avant son expiration et préciser le délai supplémentaire nécessaire, lequel ne peut excéder trois mois. Une décision de rejet total ou partiel doit être motivée.
Il faut donc distinguer deux choses : le délai légal d’instruction et la durée réelle que peut prendre un dossier complexe.
Une rectification simple peut être traitée rapidement. Une réclamation impliquant une reconstruction complète de valeur locative, des échanges avec le service foncier ou des validations internes peut prendre davantage de temps.
Surtout, l’absence de réponse pendant six mois ne signifie pas que la réclamation est acceptée.
Elle ouvre en revanche des possibilités procédurales qui doivent être examinées séparément si le dossier doit être porté devant le tribunal administratif.
Dégrèvement accepté : le dossier est-il terminé ?
C’est précisément ici que beaucoup de contribuables commettent une erreur.
Imaginons qu’une réclamation portant sur la taxe foncière 2025 soit déposée en novembre 2026.
L’administration l’examine pendant plusieurs mois et accepte finalement la correction en juin 2027.
Le contribuable reçoit son dégrèvement et son remboursement.
Il peut naturellement considérer que le problème est résolu.
Pas nécessairement.
La taxe foncière 2027 peut avoir été préparée à partir de données qui n’intègrent pas encore la correction, ou la décision de dégrèvement peut avoir corrigé l’imposition contestée sans que l’ensemble des données permanentes du local ait été correctement mis à jour.
C’est pourquoi Fiscallia considère que le contrôle de l’année N+1 fait partie intégrante du suivi d’un dégrèvement.
Pourquoi faut-il absolument vérifier la taxe foncière N+1 ?
Lorsqu’un dégrèvement trouve son origine dans une caractéristique permanente du bien — surface, consistance, affectation, catégorie, pondération ou autre paramètre cadastral — l’objectif ne doit pas seulement être d’obtenir le remboursement d’une année.
Il faut empêcher l’erreur de se reproduire.
Prenons un exemple.
La taxe foncière 2025 d’un commerce s’élève à 12 000 €. Après vérification, une erreur de surface est identifiée et Fiscallia reconstruit une imposition correcte de 9 000 €.
L’administration accepte un dégrèvement de 3 000 €.
Lorsque l’avis 2026 ou 2027 suivant est émis, selon le calendrier du dossier, il faut contrôler si la correction a réellement été intégrée.
Si la taxe retrouve exactement la même base erronée, le contribuable devra agir à nouveau dans le délai applicable à ce nouveau millésime.
Le premier dégrèvement constitue alors une pièce particulièrement importante pour démontrer que l’administration avait déjà reconnu le problème.
Après un dégrèvement, demander les bases d’imposition permet de fermer définitivement le dossier
Chez Fiscallia, nous distinguons donc deux objectifs.
Le premier est financier : récupérer la taxe foncière payée à tort.
Le second est structurel : faire en sorte que la valeur locative utilisée pour les années suivantes soit correcte.
Une fois la correction mise en œuvre, il peut être pertinent de demander la communication des éléments d’évaluation actualisés afin de vérifier que la modification apparaît effectivement dans les bases de l’administration.
Cette étape est particulièrement importante pour les entreprises, car une anomalie de valeur locative peut également avoir des conséquences sur d’autres impositions utilisant cette donnée.
Un remboursement constitue une victoire.
Une base corrigée durablement constitue la véritable fin du dossier.
Intérêts moratoires : l’administration doit-elle indemniser le contribuable ?
C’est une partie du dégrèvement qui est encore trop souvent oubliée.
L’article L208 du Livre des procédures fiscales prévoit notamment que lorsqu’un dégrèvement est prononcé par l’administration à la suite d’une réclamation visant à réparer une erreur commise dans l’assiette ou le calcul de l’imposition, les sommes déjà encaissées sont remboursées et donnent lieu au paiement d’intérêts moratoires. Le texte prévoit également ces intérêts lorsque l’administration prononce un dégrèvement afin de corriger une erreur qu’elle a elle-même commise dans l’établissement de l’assiette ou le calcul de l’impôt.
Les intérêts courent à compter du jour du paiement de l’impôt et ne sont pas capitalisés.
Le taux est celui de l’intérêt de retard prévu à l’article 1727 du CGI. En 2026, il est fixé à 0,20 % par mois, soit 2,40 % sur douze mois.
Article L208 du LPF – intérêts moratoires
Faut-il réellement « demander » les intérêts moratoires ?
Juridiquement, c’est une nuance importante.
Lorsque les conditions de l’article L208 sont remplies, les intérêts moratoires ne constituent pas une faveur accordée à la demande du contribuable.
Les dispositions réglementaires précisent qu’ils sont payés d’office en même temps que les sommes remboursées et qu’ils portent sur la totalité des sommes remboursées au titre de l’impôt concerné. Ils courent jusqu’au jour du remboursement.
En principe, il n’est donc pas nécessaire de présenter une demande initiale distincte pour créer le droit aux intérêts.
Pour autant, chez Fiscallia, il peut être utile de mentionner expressément dans la réclamation l’application de l’article L208 du LPF, puis de vérifier le remboursement obtenu.
Si le principal est remboursé sans les intérêts moratoires alors que les conditions légales sont réunies, une demande complémentaire peut être formulée.
Cette manière de procéder permet de ne pas perdre de vue une somme qui, sur des dégrèvements importants ou des procédures longues, peut devenir significative.
Exemple : 20 000 € remboursés après 18 mois
Prenons une situation simplifiée dans laquelle un contribuable a payé une taxe foncière, obtient ensuite un dégrèvement de 20 000 € et remplit les conditions de l’article L208.
Au taux actuel de 0,20 % par mois, 18 mois représentent théoriquement :
20 000 € × 0,20 % × 18 = 720 €.
Le calcul réel doit naturellement tenir compte des dates exactes de paiement et de remboursement ainsi que des règles applicables au dossier.
Mais cet exemple montre pourquoi les intérêts moratoires ne doivent pas être négligés.
Sur un petit dégrèvement obtenu rapidement, ils peuvent être modestes. Sur plusieurs dizaines ou centaines de milliers d’euros immobilisés pendant une longue procédure, le montant devient beaucoup plus significatif.
Le dégrèvement d’office donne-t-il toujours droit aux intérêts moratoires ?
Là encore, il faut revenir précisément à l’article L208.
Depuis sa rédaction issue de la loi de finances pour 2024, le texte prévoit expressément que les intérêts sont également dus lorsque l’administration prononce un dégrèvement pour corriger une erreur qu’elle a commise dans l’établissement de l’assiette ou le calcul des impositions.
Il ne faut donc pas réduire les intérêts moratoires aux seuls dégrèvements prononcés par un tribunal.
Le dégrèvement administratif peut également les déclencher lorsque les conditions légales sont réunies.
En revanche, tous les dégrèvements ne doivent pas être assimilés sans analyse à la réparation d’une erreur d’assiette ou de calcul imputable à l’administration. Le fondement précis du dégrèvement doit être vérifié.
Réclamation, dégrèvement et correction permanente : les trois étapes à ne pas confondre
Un dossier de taxe foncière réussi ne devrait donc pas être résumé par la phrase :
« Nous avons obtenu un remboursement. »
Il comporte en réalité trois étapes.
La première consiste à faire reconnaître l’erreur et obtenir le dégrèvement des années encore juridiquement contestables.
La deuxième consiste à contrôler le remboursement, y compris les intérêts moratoires lorsque l’article L208 s’applique.
La troisième consiste à vérifier l’année N+1 et la mise à jour des bases fiscales, afin de s’assurer que l’erreur ne se reproduira pas.
Cette troisième étape est probablement la plus importante sur le long terme.
Un dégrèvement de 5 000 € est intéressant.
Une correction permanente permettant d’éviter 5 000 € de surimposition chaque année pendant dix ans l’est évidemment beaucoup plus.
R196-2 contre R211-1 : une distinction fondamentale pour la taxe foncière
Il est utile de revenir une dernière fois sur ces deux articles, car leur confusion peut conduire à de mauvaises attentes.
R*196-2 fixe le délai dans lequel le contribuable peut exercer sa réclamation concernant les impôts directs locaux : en règle générale, jusqu’au 31 décembre de l’année suivant celle de la mise en recouvrement.
R*211-1 permet à l’administration de prononcer d’office le dégrèvement d’impositions non dues pendant une période plus longue, jusqu’au 31 décembre de la quatrième année suivant celle au cours de laquelle le délai de réclamation a pris fin.
Le premier constitue donc le délai contentieux du contribuable.
Le second constitue un pouvoir de correction de l’administration.
En pratique, lorsqu’une anomalie ancienne est découverte, une stratégie complète peut donc consister à déposer une véritable réclamation pour les années encore ouvertes et, lorsque le dossier le justifie, à attirer également l’attention de l’administration sur les années antérieures susceptibles d’entrer dans le champ de son pouvoir de dégrèvement d’office.
Mais il faut toujours présenter clairement la différence entre ce qui constitue un droit à réclamation et ce qui relève d’une faculté de l’administration.
En 2026, pourquoi faut-il agir avant le 31 décembre ?
Nous sommes en septembre 2026.
Pour une taxe foncière mise en recouvrement en 2025, le délai ordinaire expire le 31 décembre 2026.
Chaque semaine qui passe rapproche donc certains contribuables de la perte du droit ordinaire de réclamer sur ce millésime.
Cela ne signifie pas qu’il faut envoyer précipitamment une réclamation mal préparée. Il faut au contraire profiter du temps disponible pour récupérer les bases fiscales, identifier l’anomalie, reconstruire l’évaluation, calculer le dégrèvement et réunir les justificatifs.
Chez Fiscallia, lorsque l’année N-1 arrive en fin de délai, nous préférons naturellement ne pas attendre les toutes dernières heures du 31 décembre.
L’enjeu n’est pas simplement d’envoyer une lettre.
L’enjeu est de préserver une année de dégrèvement.
Conclusion : obtenir un dégrèvement de taxe foncière ne suffit pas, il faut corriger l’avenir
Le dégrèvement de taxe foncière constitue l’aboutissement d’une démarche qui commence par la vérification de la valeur locative et se poursuit bien après le remboursement.
En 2026, l’article R*196-2 du LPF permet normalement de réclamer jusqu’au 31 décembre de l’année suivant la mise en recouvrement. Ainsi, la taxe foncière 2025 peut encore être contestée jusqu’au 31 décembre 2026 et celle de 2026 jusqu’au 31 décembre 2027.
Pour les années plus anciennes, l’article R*211-1 ouvre une possibilité différente : l’administration peut, sous les conditions et dans la limite temporelle prévues par ce texte, prononcer d’office le dégrèvement d’impositions qui n’étaient pas dues. Cette possibilité ne doit toutefois pas être confondue avec une prolongation du délai de réclamation accordée au contribuable.
Une fois la réclamation déposée, l’article R*198-10 prévoit un délai de six mois pour que l’administration statue, avec la possibilité d’un délai complémentaire maximal de trois mois dans les conditions prévues par le texte.
Lorsque le dégrèvement répare une erreur d’assiette ou de calcul dans les conditions de l’article L208, les sommes déjà versées sont remboursées avec des intérêts moratoires, actuellement calculés au taux de 0,20 % par mois.
Mais le travail ne doit pas s’arrêter au remboursement.
L’avis N+1 doit être contrôlé.
Lorsque l’anomalie concernait un élément permanent de la valeur locative, il faut vérifier que la correction a réellement été intégrée aux bases. Si ce n’est pas le cas, une nouvelle réclamation peut être nécessaire pour préserver le nouveau millésime.
C’est finalement toute la différence entre obtenir un dégrèvement ponctuel et corriger durablement sa taxe foncière.
Chez Fiscallia, l’objectif doit être les deux.
Sources : Article R*196-2 du LPF – délai de réclamation ; Article R*211-1 du LPF – dégrèvement d’office ; Article R*197-3 du LPF – contenu de la réclamation ; Article R*198-10 du LPF – instruction de la réclamation ; Article L208 du LPF – intérêts moratoires ; Article 1727 du CGI – taux de 0,20 % par mois
David Dricourt, le 23 septembre 2026