
Cas client : il embellit son hôtel… et découvre que le fisc apprécie lui aussi la montée en gamme
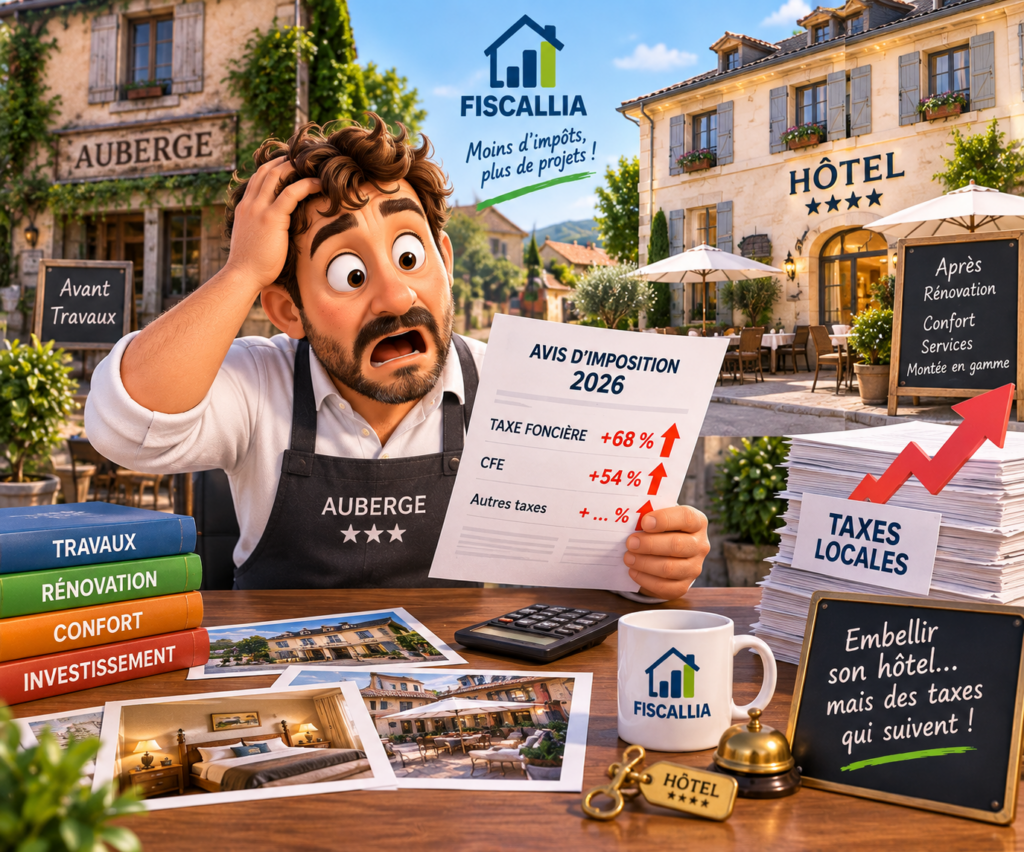
C’est l’histoire d’un aubergiste heureux dans les Alpes-de-Haute-Provence.
Son hôtel fonctionne bien. Les clients sont satisfaits, la fréquentation est bonne et l’établissement a trouvé sa place. Pourtant, en 2023, notre hôtelier décide d’aller plus loin. Il veut moderniser son établissement et améliorer nettement l’expérience de ses clients.
Commence alors une importante campagne de restauration : amélioration de l’agrément, du confort et de l’habitabilité, rénovation des chambres et des espaces communs, modernisation des équipements. Les travaux durent près d’un an et représentent un investissement conséquent.
À la réouverture, le résultat est à la hauteur de ses attentes. L’hôtel est transformé. Les clients découvrent un établissement beaucoup plus agréable et tout le monde semble satisfait.
Les clients, l’aubergiste… et même l’administration fiscale.
Car notre hôtelier découvre alors une conséquence qu’il n’avait pas intégrée à son investissement : améliorer profondément le standing d’un hôtel peut également modifier son classement fiscal, donc le tarif utilisé pour déterminer sa valeur locative cadastrale.
Dans son département, cette différence est particulièrement spectaculaire. En 2026, le tarif moyen HOT2 ressort à 64,55 €/m², tandis que HOT1 atteint 193 €/m².
À surface identique, HOT1 représente donc un tarif presque trois fois supérieur.
Avec, dans le cas de notre client, un taux d’imposition global de l’ordre de 71 %, la conséquence sur la taxe foncière devient immédiatement beaucoup moins anecdotique. Et puisque la valeur locative professionnelle intervient également dans la détermination de la base foncière de la CFE, la mauvaise surprise peut concerner deux impôts. La DGFiP confirme que la valeur locative professionnelle repose notamment sur la surface pondérée, la catégorie et son tarif, ainsi que le coefficient de localisation.
Voici pourquoi, avant d’embellir un hôtel, il peut être prudent de demander à son architecte combien coûteront les travaux… et à son fiscaliste combien coûtera éventuellement la nouvelle valeur locative.
HOT1 ou HOT2 : quelques étoiles peuvent changer beaucoup de choses
Depuis la révision des valeurs locatives des locaux professionnels, les hôtels sont répartis dans différentes catégories selon leur niveau de confort. Dans le fichier d’analyse fourni pour cette étude, HOT1 correspond aux hôtels 4 étoiles et plus, ou présentant un confort équivalent, tandis que HOT2 vise les hôtels 2 et 3 étoiles, ou de confort identique.
La distinction paraît logique. Un hôtel proposant un niveau de confort et de prestations supérieur peut présenter une valeur locative différente d’un établissement de gamme intermédiaire.
Mais ce que beaucoup de propriétaires ignorent, c’est l’ampleur que peut prendre l’écart tarifaire entre les deux catégories.
La valeur locative brute d’un local professionnel est en effet calculée à partir de sa surface pondérée × tarif au m² correspondant à sa catégorie et à son secteur d’évaluation × éventuel coefficient de localisation. La DGFiP publie chaque année les grilles tarifaires utilisées pour ce calcul.
Par conséquent, si la transformation d’un hôtel conduit légitimement à passer de HOT2 à HOT1, ce n’est pas simplement une lettre ou un chiffre qui change dans le dossier cadastral.
C’est le tarif appliqué à sa surface pondérée qui peut changer.
Et dans les Alpes-de-Haute-Provence, l’écart est particulièrement impressionnant.
Dans le département 04, HOT1 et HOT2 ne jouent vraiment pas dans la même catégorie
J’ai repris les données du fichier transmis et isolé les tarifs HOT1 et HOT2 des Alpes-de-Haute-Provence entre 2017 et 2026.
Premier constat : HOT1 est très homogène. En 2026, les six secteurs du département sont tous tarifés à 193 €/m².
HOT2 fonctionne très différemment. Selon le secteur d’évaluation, le tarif 2026 est de 37,30 €, 37,30 €, 37,30 €, 48,30 €, 112,20 € ou 114,90 €/m².
La moyenne départementale HOT2 ressort ainsi à 64,55 €/m², contre 193 €/m² pour HOT1.
L’écart moyen atteint donc :
193 – 64,55 = 128,45 €/m².
Autrement dit, le tarif moyen HOT1 est environ 199 % supérieur au tarif moyen HOT2 dans ce département. Il représente pratiquement trois fois le tarif HOT2 moyen.
Et cet écart n’est pas une nouveauté apparue en 2026.
En 2023, précisément au moment où notre aubergiste entreprend ses travaux, la moyenne départementale HOT2 ressortait à environ 75 €/m², contre 188,10 €/m² en HOT1. En 2024, elle atteignait environ 76,02 €/m² en HOT2, contre 189,40 €/m² en HOT1.
Le problème était donc déjà parfaitement visible au moment de l’investissement.
Le plus surprenant : la rénovation peut coûter deux fois
C’est probablement le principal enseignement de ce cas client.
Lorsque notre aubergiste décide de rénover son établissement, il calcule naturellement le coût des travaux. Il prévoit les matériaux, les entreprises, les chambres indisponibles pendant le chantier, le financement, le mobilier et les nouveaux équipements.
Il espère ensuite une contrepartie économique : davantage de clients, un meilleur prix moyen par chambre, une meilleure réputation et éventuellement un classement hôtelier supérieur.
Mais il existe un coût beaucoup moins visible.
La rénovation peut modifier les caractéristiques fiscales du bien.
Si les travaux améliorent suffisamment le confort et les caractéristiques de l’établissement pour justifier une autre catégorie cadastrale, la valeur locative peut évoluer indépendamment de la seule augmentation du chiffre d’affaires.
Le propriétaire a donc investi une première fois pour embellir son hôtel.
Et il peut ensuite payer chaque année une fiscalité locale supérieure en raison des conséquences de cette transformation.
Combien peut coûter un passage de HOT2 à HOT1 ?
Le fichier transmis contient justement une simulation particulièrement parlante pour le département 04.
En 2026, la moyenne HOT1 y est de 193 €/m² et la moyenne HOT2 de 64,55 €/m².
Pour seulement 300 m² de surface pondérée, le passage théorique du tarif moyen HOT2 au tarif HOT1 représente :
300 × 128,45 € = 38 535 € de valeur locative brute supplémentaire.
Attention : 38 535 € ne représentent pas 38 535 € de taxe foncière supplémentaire.
Il s’agit de l’écart de valeur locative brute produit par le seul changement de tarif, avant l’application des autres paramètres et mécanismes fiscaux.
Mais le chiffre permet de mesurer l’enjeu.
Pour 500 m² pondérés, le même raisonnement produit 64 225 € d’écart de valeur locative brute.
Pour 1 000 m² :
128 450 €.
Plus l’établissement est important, plus l’effet potentiel de la catégorie devient considérable.
Avec un taux de 71 %, l’effet fiscal devient particulièrement sensible
Notre client se trouve en outre dans une situation où le taux d’imposition évoqué atteint environ 71 %.
Il serait toutefois incorrect de prendre les 38 535 € de différence de valeur locative brute de notre exemple et de simplement les multiplier par 71 % pour annoncer une augmentation certaine de taxe foncière.
La construction de la taxe est plus complexe. La DGFiP rappelle notamment que différents mécanismes interviennent après la détermination de la valeur locative brute, et le résultat final dépend des paramètres applicables au local et à l’année concernée.
En revanche, une chose est certaine : plus le taux local est élevé, plus une augmentation de la base taxable devient financièrement sensible.
Notre aubergiste cumule donc deux caractéristiques potentiellement coûteuses : un département dans lequel l’écart tarifaire HOT1/HOT2 est très important et un niveau d’imposition local élevé.
L’embellissement de l’hôtel devait améliorer sa rentabilité.
Il pouvait également augmenter durablement ses charges fiscales.
Et la CFE ? La deuxième mauvaise surprise
La taxe foncière n’est pas nécessairement la seule conséquence.
Pour les locaux professionnels, la DGFiP indique que la valeur locative utilisée dans la détermination de la base de CFE tient compte de trois éléments principaux : surface pondérée, catégorie du local avec son tarif spécifique et coefficient de localisation.
Un changement de catégorie susceptible d’augmenter la valeur locative peut donc également avoir une incidence sur la cotisation foncière des entreprises de l’exploitant, selon sa situation.
C’est ce qui rend le dossier particulièrement intéressant.
L’hôtelier peut avoir parfaitement anticipé le coût des travaux, le financement et même l’évolution de sa taxe foncière liée à certains aménagements, sans avoir compris que la transformation qualitative de son établissement pouvait avoir des conséquences sur la catégorie utilisée pour construire la valeur locative servant à plusieurs impositions locales.
L’impact économique doit donc être envisagé globalement :
travaux + financement + éventuelle évolution de taxe foncière + éventuelle évolution de CFE.
Passer de trois à quatre étoiles entraîne-t-il automatiquement HOT2 → HOT1 ?
Il faut ici apporter une nuance essentielle.
Le classement hôtelier constitue un élément particulièrement important puisque les catégories HOT1 et HOT2 sont précisément définies en référence au niveau de classement ou au confort équivalent.
Mais il ne faut pas transformer le dossier en automatisme simpliste du type :
« travaux = quatrième étoile = doublement de la taxe foncière ».
Ce serait faux.
D’abord, la taxe ne dépend pas seulement de la catégorie. Elle dépend aussi de la surface pondérée, du secteur d’évaluation, du coefficient de localisation et des autres paramètres applicables.
Ensuite, lorsqu’un hôtel est rénové sans changer de niveau de confort au point de justifier une autre catégorie, le simple fait d’avoir réalisé des travaux coûteux ne suffit pas à transformer mécaniquement HOT2 en HOT1.
Le prix des travaux n’est pas, à lui seul, le critère.
Ce sont les caractéristiques de l’établissement après transformation qui doivent être examinées.
Autrement dit, repeindre les chambres et remplacer le mobilier ne suffit pas nécessairement. Une rénovation profonde qui transforme réellement le niveau de confort, les équipements et le standing de l’établissement pose en revanche une question beaucoup plus sérieuse.
« Agrément, confort, habitabilité » : des mots qui plaisent aux clients… mais qu’il faut aussi regarder fiscalement
C’est précisément ce qui rend l’histoire de notre aubergiste intéressante.
Son objectif était d’améliorer l’agrément, le confort et l’habitabilité de son établissement.
Commercialement, la stratégie est parfaitement logique.
Mais lorsqu’on exploite un local dont la catégorie fiscale dépend justement de son niveau de confort, une amélioration profonde de ces caractéristiques mérite une simulation préalable.
Le paradoxe est assez savoureux :
l’hôtelier travaille pendant un an pour que son établissement ne ressemble plus à celui d’avant ; il ne faut alors pas être totalement surpris si l’administration fiscale finit elle aussi par considérer qu’il ne ressemble plus à celui d’avant.
La question importante consiste donc à savoir jusqu’où va cette transformation et quelle catégorie correspond réellement au nouvel établissement.
L’administration ne peut pas simplement choisir HOT1 parce que l’hôtel est devenu « plus joli »
L’autre face du problème mérite tout autant d’être soulignée.
Un hôtel rénové n’est pas automatiquement un hôtel HOT1.
L’administration doit appliquer la catégorie correspondant aux caractéristiques réelles du local. Un investissement important ou une rénovation spectaculaire ne suffit pas, en soi, à justifier n’importe quel reclassement.
C’est pourquoi, lorsqu’une forte augmentation de valeur locative apparaît après des travaux, il faut reprendre méthodiquement le dossier.
Quelle était la catégorie avant les travaux ?
Quelle est la catégorie après les travaux ?
Le classement hôtelier a-t-il changé ?
Le niveau de confort justifie-t-il réellement HOT1 ?
Les surfaces sont-elles identiques ?
Certaines parties de l’établissement ont-elles été agrandies ?
La répartition P1/P2/P3 a-t-elle changé ?
Le coefficient de localisation est-il le même ?
Quel tarif a été appliqué ?
La hausse provient-elle réellement du passage HOT2 → HOT1 ou d’une combinaison de plusieurs modifications ?
Ce n’est qu’après cette reconstruction qu’il devient possible de déterminer si l’augmentation est justifiée.
Dans le département 04, le secteur de l’hôtel peut changer complètement l’ampleur du choc
La moyenne départementale HOT2 de 64,55 €/m² est intéressante pour mesurer l’écart général, mais elle ne doit surtout pas être appliquée directement au cas de notre client.
Les tarifs HOT2 2026 du département sont très dispersés :
secteurs 1, 2 et 3 : 37,30 €/m² ; secteur 4 : 48,30 €/m² ; secteur 5 : 112,20 €/m² ; secteur 6 : 114,90 €/m².
HOT1 est en revanche fixé à 193 €/m² dans chacun des six secteurs du fichier.
Cela signifie que l’effet d’un passage HOT2 → HOT1 varie énormément selon l’emplacement de l’établissement.
Dans les secteurs 1 à 3, le tarif passe théoriquement de 37,30 à 193 €/m², soit une augmentation de plus de 417 % du tarif.
Dans le secteur 4, il passe de 48,30 à 193 €, soit environ +300 %.
Dans le secteur 5, il passe de 112,20 à 193 €, soit environ +72 %.
Et dans le secteur 6, de 114,90 à 193 €, soit environ +68 %.
Deux hôtels identiques qui réalisent exactement les mêmes travaux dans le même département peuvent donc subir des conséquences très différentes selon leur secteur d’évaluation.
Voilà pourquoi il est impossible d’établir sérieusement le coût fiscal d’une rénovation hôtelière en utilisant uniquement une moyenne nationale ou départementale.
Le département 04 est d’ailleurs atypique par rapport à la moyenne française
Le fichier transmis permet une comparaison particulièrement intéressante.
À l’échelle nationale, le tarif moyen HOT1 2026 ressort à environ 124,95 €/m², contre 83,90 €/m² en HOT2.
L’écart moyen national est donc d’environ 41,05 €/m², HOT1 étant environ 49 % plus élevé que HOT2.
Dans les Alpes-de-Haute-Provence, l’écart moyen atteint au contraire 128,45 €/m².
Autrement dit, l’écart HOT1/HOT2 moyen du département 04 est plus de trois fois supérieur à l’écart moyen national en euros par mètre carré.
Et le rapport entre les catégories est également beaucoup plus marqué : environ 1,49 au niveau national, contre près de 2,99 dans le département 04.
Pour notre aubergiste, la géographie fiscale amplifie donc considérablement le risque associé à un éventuel changement de catégorie.
L’écart HOT1/HOT2 existe depuis longtemps
L’analyse historique 2017-2026 montre également que ce phénomène ne résulte pas d’une brusque anomalie apparue après les travaux.
Au niveau national, HOT1 valait en moyenne 117,57 €/m² en 2017, contre 78,71 € pour HOT2, soit déjà environ 49 % d’écart.
En 2023, au début du projet de rénovation, les moyennes nationales étaient de 120,61 € en HOT1 et 81,02 € en HOT2.
En 2026, elles atteignent respectivement 124,95 € et 83,90 €.
Le ratio reste donc remarquablement stable autour de 1,49 au niveau national.
Le département 04 présente simplement une configuration beaucoup plus extrême.
En 2017 déjà, HOT1 était fixé à 184 €/m² dans tous les secteurs du département, tandis que HOT2 variait de 35,50 à 109,50 €/m².
En 2023, HOT1 atteignait 188,10 €/m², contre 36,30 à 112 €/m² en HOT2.
La rénovation de 2023 intervient donc dans un contexte tarifaire où le risque pouvait être anticipé.
Avant de rénover un hôtel, faut-il désormais réaliser une étude fiscale ?
Pour une simple remise en peinture, probablement pas.
Pour une transformation complète d’un établissement représentant un investissement important et susceptible de modifier son standing, la réponse est beaucoup plus évidente.
Avant les travaux, il est possible d’identifier la catégorie cadastrale actuelle, le secteur d’évaluation, le tarif applicable et la surface pondérée. Il devient alors possible de simuler plusieurs scénarios.
Que se passe-t-il si l’établissement reste HOT2 ?
Que se passe-t-il s’il devient HOT1 ?
Que représente l’écart sur la valeur locative ?
Quel pourrait être l’ordre de grandeur de l’incidence sur la taxe foncière ?
Quel pourrait être l’effet sur la CFE ?
L’investisseur dispose alors d’une information supplémentaire pour décider.
Cela ne signifie pas qu’il doit renoncer aux travaux parce que sa fiscalité augmentera. Si la rénovation permet d’augmenter suffisamment le prix des chambres, le taux d’occupation et la valeur patrimoniale de l’hôtel, l’opération peut rester excellente.
Mais une charge fiscale prévisible doit apparaître dans le business plan.
La mauvaise taxe est souvent celle que personne n’avait calculée.
Un hôtel plus beau peut parfaitement rester un excellent investissement
Il ne faut donc pas tirer de cette histoire une conclusion hostile à la rénovation.
Notre aubergiste a amélioré son établissement. Ses clients sont satisfaits. Son actif possède probablement davantage de valeur et ses perspectives commerciales peuvent être meilleures.
Le sujet n’est pas de savoir s’il aurait dû laisser vieillir son hôtel pour économiser de la taxe foncière.
Le véritable enseignement est ailleurs :
lorsqu’un investissement transforme les caractéristiques fiscales d’un bien professionnel, son coût doit être évalué avant les travaux et non découvert sur l’avis d’imposition suivant.
C’est exactement la même logique que pour le financement, l’assurance, les consommations énergétiques ou la masse salariale.
La fiscalité locale fait partie du coût économique de l’investissement.
Et après les travaux, il faut vérifier la nouvelle valeur locative
Une fois la rénovation terminée, un second travail commence.
Si la valeur locative évolue, il faut vérifier que la nouvelle évaluation correspond réellement à la situation du bien.
Un changement de catégorie peut être parfaitement justifié tout en étant accompagné d’une erreur de surface. Une catégorie HOT1 correcte peut coexister avec une mauvaise pondération. Une extension peut avoir été surévaluée. Un espace secondaire peut avoir été assimilé à une surface principale. Un coefficient de localisation peut également devoir être contrôlé.
La formule officielle de la valeur locative le montre bien : catégorie et tarif ne constituent qu’une partie du calcul.
Il faut donc éviter les deux réflexes opposés.
Le premier consiste à considérer toute augmentation comme une erreur.
Le second consiste à considérer toute augmentation après travaux comme nécessairement justifiée.
Il faut recalculer.
L’histoire de notre aubergiste : tout le monde était content
Revenons finalement à notre hôtelier des Alpes-de-Haute-Provence.
En 2023, il entreprend une restauration complète de son établissement. Il investit pendant un an pour améliorer son agrément, son confort et son habitabilité.
Les travaux s’achèvent.
Les clients arrivent.
Ils découvrent un établissement merveilleux.
L’aubergiste est fier du résultat.
Les avis sont excellents.
Tout le monde est content.
Même l’administration fiscale.
Car dans ce département, passer d’un hôtel correspondant à HOT2 à un établissement relevant réellement de HOT1 peut signifier, en 2026, passer d’un tarif HOT2 compris entre 37,30 et 114,90 €/m² à 193 €/m².
Pour seulement 300 m² et en utilisant les moyennes départementales, l’écart représente déjà 38 535 € de valeur locative brute.
Et lorsque le taux d’imposition local avoisine 71 %, on comprend immédiatement pourquoi la taxe foncière mérite d’être étudiée avant de choisir les rideaux, la literie et la nouvelle décoration.
La CFE ne doit pas davantage être oubliée puisque la catégorie et son tarif interviennent également dans la valeur locative utilisée pour sa base.
Cette histoire résume finalement assez bien la fiscalité locale des investissements immobiliers professionnels :
un investissement peut améliorer un bien, augmenter son chiffre d’affaires et satisfaire les clients tout en augmentant simultanément sa valeur locative fiscale.
Ce n’est pas nécessairement une anomalie.
Ce n’est pas nécessairement une mauvaise opération.
Mais cela doit être anticipé, calculé et vérifié.
Chez Fiscallia, c’est précisément cette anticipation qui permet de passer d’une mauvaise surprise fiscale à une charge intégrée dès le départ dans le projet d’investissement.
David Dricourt, le 23 septembre 2026