
Vous êtes probablement surimposé de 50%.
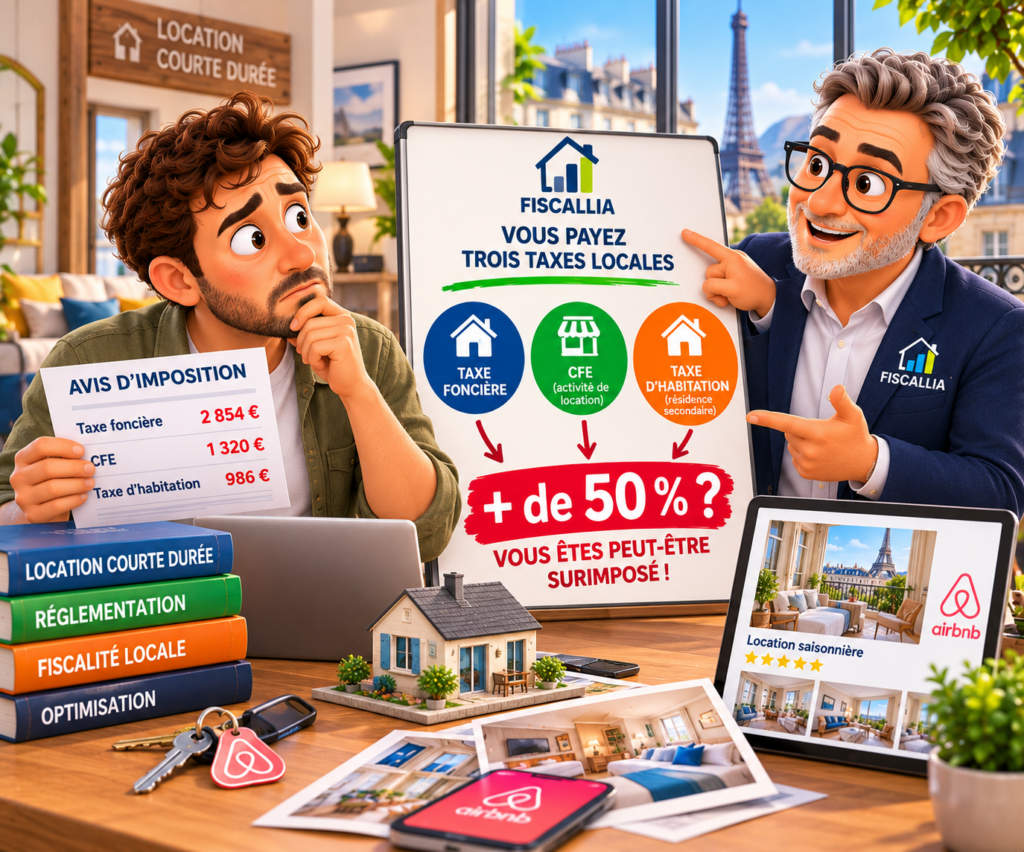
Vous possédez un appartement ou une maison que vous proposez en location meublée de courte durée ?
Chaque année, vous recevez votre taxe foncière.
Vous avez également reçu un avis de cotisation foncière des entreprises (CFE) parce que votre activité de location meublée est considérée fiscalement comme une activité professionnelle.
Et, pour le même logement, l’administration vous réclame également une taxe d’habitation sur les résidences secondaires.
Vous payez donc trois impôts locaux pour un même bien.
Fiscallia à développé une procédure unique qui permet d’obtenir une réduction considérable de l’ensemble de ces taxes. Aucune mauvaise surprise, nous réalisons une première analyse avant de contracter avec vous. Si celle-ci ne présente pas d’anomalie alors, pas d’intervention et pas de facturation.
De plus, le contrat stipule que la rémunération du cabinet fiscallia se fera qu’en cas d’économie constatée.
Pas d’économie, pas de facturation.
Dépêchez-vous, il faudra déposer les dossiers avants le 31 décembre 2026, et vous êtes 1.3 millions dans cette situation !
Votre premier réflexe est peut-être de considérer que cette situation est normale puisque les trois avis proviennent de l’administration fiscale.
Pourtant, elle mérite impérativement d’être vérifiée.
Car en matière de location meublée de courte durée, taxe foncière, CFE et taxe d’habitation répondent à des règles différentes et leur cumul dépend notamment de l’utilisation réelle du logement, de la possibilité pour le propriétaire de s’en réserver la jouissance et des caractéristiques fiscales du bien.
Donc, nous répétons : chez Fiscallia, nous avons donc développé une procédure spécifique permettant de vérifier simultanément ces trois impositions, de rechercher les éventuelles anomalies et, lorsqu’elles sont établies, de demander leur correction.
Dans certains dossiers, l’enjeu cumulé peut être considérable.
Et avant même de vous engager avec Fiscallia, nous réalisons une première analyse de votre situation.
Si nous ne détectons aucune anomalie justifiant notre intervention, nous n’allons pas plus loin.
Pas d’intervention. Pas de facturation.
Et lorsque nous intervenons, notre contrat prévoit une rémunération liée à l’économie effectivement constatée selon les conditions prévues dans la mission.
Pas d’économie constatée : pas de facturation d’honoraires de résultat.
Trois taxes sur le même logement : est-ce vraiment normal ?
C’est précisément la question qu’il faut poser.
Commençons par un point important : recevoir trois taxes différentes pour le même bien ne constitue pas, à lui seul, une erreur de l’administration.
La taxe foncière est attachée à la propriété du bien.
La location meublée constitue, par nature, une activité commerciale professionnelle pour l’application de la CFE. La DGFiP précise qu’un particulier qui exerce une activité de location meublée peut donc être redevable de la CFE, sous réserve des exonérations applicables, notamment lorsque les recettes n’excèdent pas 5 000 €.
Depuis 2026, l’article 1407 du CGI prévoit par ailleurs que la taxe d’habitation sur les résidences secondaires est due pour les locaux meublés conformément à leur destination d’habitation autre qu’à titre principal, y compris lorsqu’ils sont imposables à la CFE. Mais le même article précise immédiatement que ces locaux ne sont pas soumis à cette taxe lorsqu’ils font l’objet d’un usage exclusivement professionnel.
C’est ici que la situation devient particulièrement intéressante pour les propriétaires de locations de courte durée.
CFE et taxe d’habitation : l’utilisation réelle du logement devient déterminante
La DGFiP donne une explication très claire.
Lorsque vous louez un logement meublé qui n’est pas votre résidence personnelle et dont vous ne vous réservez pas la jouissance, même pendant une partie de l’année, vous êtes en principe imposable à la CFE mais vous n’êtes pas redevable de la taxe d’habitation.
En revanche, lorsque le logement fait partie de votre résidence secondaire ou que vous vous en réservez la jouissance pendant une partie de l’année, la situation fiscale change et CFE et taxe d’habitation peuvent, selon les règles applicables, se cumuler.
Deux propriétaires peuvent louer deux appartements parfaitement comparables sur une plateforme de location courte durée et ne pas se trouver dans la même situation fiscale.
Le premier conserve la possibilité d’occuper son appartement plusieurs semaines par an.
Le second affecte exclusivement son appartement à son activité de location et ne s’en réserve jamais la jouissance.
Le simple fait que les deux logements soient proposés en location courte durée ne suffit donc pas à déterminer si les mêmes trois taxes sont dues.
C’est l’une des raisons pour lesquelles Fiscallia ne se contente pas de regarder les montants figurant sur les avis.
Nous cherchons à comprendre comment le bien est réellement utilisé.
Vous payez les trois taxes ? Commencez par les faire vérifier
Imaginez un propriétaire qui reçoit chaque année :
une taxe foncière de 3 000 € ;
une CFE de 1 200 € ;
une taxe d’habitation de 2 500 €.
Son coût fiscal local annuel atteint donc 6 700 €.
Il peut naturellement considérer que les trois avis étant émis par l’administration, les trois montants sont nécessairement corrects.
C’est précisément ce qu’il ne faut pas faire.
Il faut vérifier séparément chaque imposition.
La taxe d’habitation est-elle réellement due compte tenu de l’utilisation du logement ?
La CFE est-elle applicable et correctement calculée compte tenu de l’activité, des recettes et des éventuelles exonérations ?
La taxe foncière repose-t-elle sur une valeur locative correspondant réellement aux caractéristiques du bien ?
La surface est-elle correcte ?
L’affectation enregistrée par l’administration correspond-elle à la situation actuelle ?
Existe-t-il une ancienne donnée cadastrale qui continue à produire ses effets ?
Ce n’est qu’après cette analyse que l’on peut déterminer si les trois taxes sont justifiées.
Une réduction de plus de 50 % est-elle possible ?
Oui, elle peut être possible dans certains dossiers, mais nous ne promettons évidemment pas une réduction de 50 % à tous les propriétaires de locations de courte durée.
Chaque situation est différente.
Un propriétaire peut recevoir trois impositions parfaitement justifiées.
Un autre peut constater une anomalie uniquement sur sa taxe foncière.
Un troisième peut découvrir que la situation déclarée concernant l’utilisation du logement ne correspond pas à la réalité et qu’une des impositions doit être réexaminée.
Enfin, certains dossiers peuvent cumuler plusieurs anomalies dont la correction produit une économie globale très importante.
C’est précisément pour cette raison que Fiscallia a fait un choix simple :
nous analysons votre situation avant de vous proposer une intervention.
Nous ne voulons pas vous vendre une contestation.
Nous voulons d’abord savoir s’il existe quelque chose à contester.
Première étape : vous nous transmettez vos trois avis d’imposition
La procédure débute simplement.
Vous transmettez à Fiscallia votre avis de taxe foncière, votre avis de CFE et votre avis de taxe d’habitation.
Nous avons également besoin de quelques informations permettant de comprendre l’utilisation du logement : location permanente ou saisonnière, périodes pendant lesquelles le propriétaire peut éventuellement en disposer, surface, nature du bien et principales caractéristiques de l’activité.
Notre première analyse poursuit un objectif précis :
déterminer si votre dossier présente une anomalie suffisamment sérieuse pour justifier une intervention.
Si les trois impositions apparaissent cohérentes avec votre situation, nous vous le disons.
Et le dossier s’arrête là.
Vous n’avez pas besoin de payer un audit complet simplement pour découvrir que vos taxes étaient correctement établies.
Deuxième étape : seulement si une anomalie est identifiée
Lorsque notre première analyse fait apparaître une incohérence, nous approfondissons le dossier.
Il peut alors être nécessaire de récupérer des documents complémentaires : acte de propriété, plans, relevés de surfaces, informations cadastrales, éléments relatifs à l’activité de location, périodes de mise à disposition du logement ou autres justificatifs.
L’objectif n’est toujours pas de déposer immédiatement une réclamation.
Il est de prouver l’anomalie.
Chez Fiscallia, nous considérons qu’une taxe élevée n’est pas nécessairement une taxe erronée.
Une réclamation doit reposer sur une analyse fiscale et des éléments vérifiables.
C’est seulement lorsque le dossier est suffisamment documenté que la procédure de correction peut être engagée.
Une procédure unique pour examiner taxe foncière, CFE et taxe d’habitation
C’est ici que notre approche prend tout son intérêt.
Ces trois impositions sont souvent regardées séparément.
Le propriétaire reçoit sa taxe foncière à une période de l’année, sa CFE à une autre et sa taxe d’habitation sur un troisième avis. Il finit par considérer chacune d’elles comme une charge indépendante.
Nous faisons exactement l’inverse.
Nous regardons le bien immobilier et son utilisation avant de regarder les taxes.
Quel est le bien ?
Quelle est sa surface ?
Quelle est son affectation ?
Comment est-il utilisé ?
Le propriétaire s’en réserve-t-il la jouissance ?
Quelle activité y est exercée ?
Depuis quand ?
Quelles informations sont connues de l’administration ?
Ce n’est qu’ensuite que nous confrontons cette situation aux trois avis.
Cette approche permet de rechercher une cohérence fiscale globale plutôt que de traiter trois documents isolément.
Location courte durée : attention aux idées reçues sur la taxe d’habitation
Depuis la suppression de la taxe d’habitation sur les résidences principales, certains propriétaires pensent qu’elle ne devrait plus jamais concerner un logement loué.
C’est inexact.
L’article 1407 du CGI, dans sa rédaction applicable depuis février 2026, maintient la taxe d’habitation sur les résidences secondaires pour les locaux meublés conformément à leur destination d’habitation autre qu’à titre principal, y compris lorsqu’ils sont imposables à la CFE. Le texte prévoit toutefois notamment l’exception des locaux faisant l’objet d’un usage exclusivement professionnel.
À l’inverse, il serait tout aussi faux d’affirmer que tous les propriétaires de locations saisonnières doivent obligatoirement payer simultanément CFE et taxe d’habitation.
La DGFiP distingue précisément la situation dans laquelle le propriétaire se réserve la jouissance du logement de celle dans laquelle le logement loué n’est pas sa résidence personnelle et reste affecté à la location.
C’est donc la situation concrète du propriétaire qu’il faut examiner.
Et c’est justement cette situation que notre première analyse cherche à établir.
La CFE mérite elle aussi d’être contrôlée
La location meublée est par nature une activité commerciale professionnelle au regard de la CFE, même lorsque le loueur est un particulier. Mais cette règle connaît plusieurs exonérations et situations particulières.
La DGFiP rappelle notamment l’exonération lorsque les recettes sont inférieures ou égales à 5 000 €, ainsi que différents régimes concernant la location occasionnelle d’une partie de l’habitation personnelle ou la location en meublé de tourisme de l’habitation personnelle, cette dernière pouvant notamment dépendre des délibérations locales.
Il ne suffit donc pas de recevoir un avis de CFE pour conclure :
« Je fais de la location courte durée, donc ce montant est forcément juste. »
La première question consiste à vérifier si la CFE est due.
La deuxième consiste à vérifier comment elle a été calculée.
Et la taxe foncière ?
Elle est parfois oubliée dans les dossiers de location courte durée parce que le propriétaire la payait déjà avant de commencer son activité.
Pourtant, elle mérite exactement la même attention.
Une valeur locative peut reposer sur des informations anciennes ou incorrectes : surface, consistance, affectation, dépendances, caractéristiques du logement ou autres éléments entrant dans son évaluation.
Un propriétaire peut donc avoir une situation parfaitement correcte concernant sa CFE et sa taxe d’habitation tout en étant surimposé en taxe foncière.
C’est pourquoi notre procédure ne cherche pas uniquement à faire disparaître une taxe.
Elle cherche à vérifier les trois.
« Pas d’économie, pas de facturation » : pourquoi Fiscallia a choisi cette approche
Nous savons qu’il existe un frein important à la vérification fiscale.
Le propriétaire pense :
« Et si je paie un expert pour finalement apprendre que mes taxes sont correctes ? »
Nous avons construit notre procédure pour réduire ce risque.
La première analyse permet de déterminer si le dossier présente ou non un potentiel d’intervention.
Si nous ne détectons pas d’anomalie justifiant une mission, nous ne contractons pas pour une procédure inutile.
Lorsque l’analyse justifie une intervention et qu’un contrat est conclu, la rémunération de Fiscallia est organisée selon les conditions de la mission autour de l’économie effectivement obtenue.
Notre logique commerciale est donc simple :
nous devons d’abord rechercher une économie avant de pouvoir être rémunérés sur cette économie.
Cette méthode aligne directement notre intervention avec l’intérêt financier du client.
Pourquoi le 31 décembre 2026 est-il une date importante ?
Parce qu’une réclamation fiscale est enfermée dans des délais.
L’article R*196-2 du Livre des procédures fiscales prévoit que les réclamations relatives aux impôts directs locaux et taxes annexes doivent, en principe, être présentées au plus tard le 31 décembre de l’année suivant celle de la mise en recouvrement du rôle, sous réserve des autres situations prévues par le texte.
Cela signifie notamment qu’une imposition locale mise en recouvrement en 2025 arrive normalement au terme de son délai ordinaire de réclamation le 31 décembre 2026.
Le 31 décembre n’est donc pas une date commerciale inventée pour créer artificiellement un sentiment d’urgence.
C’est une échéance fiscale réelle pour les impositions 2025 encore contestables selon ce délai ordinaire.
Une fois cette date passée, le contribuable ne bénéficie plus du même droit ordinaire de réclamation sur ce millésime, sauf situation particulière permettant l’application d’un autre délai.
Et attendre le 30 décembre pour commencer l’analyse d’un dossier complexe n’est évidemment pas la meilleure stratégie.
Vous louez en courte durée et payez les trois taxes ? Faites d’abord vérifier votre situation
Si vous êtes propriétaire d’un logement proposé en location courte durée et que vous recevez simultanément :
une taxe foncière, une CFE et une taxe d’habitation, votre situation mérite une vérification.
Pas parce que les trois taxes sont nécessairement erronées.
Mais précisément parce que leur coexistence dépend de règles différentes et que certaines d’entre elles sont directement liées à la manière dont vous utilisez réellement votre logement.
C’est dans ce contexte que Fiscallia a développé sa procédure de vérification globale.
Vous nous transmettez vos avis.
Nous effectuons une première analyse.
Aucune anomalie ? Nous n’engageons pas de procédure inutile.
Une anomalie est détectée ? Nous approfondissons le dossier, reconstruisons la situation fiscale et déterminons les corrections susceptibles d’être demandées.
Et notre rémunération d’intervention est encadrée contractuellement en fonction de l’économie constatée.
Pas d’économie : pas d’honoraires de résultat.
Pour les impositions 2025 relevant du délai ordinaire, le calendrier est désormais très court : 31 décembre 2026.
Si vous payez actuellement taxe foncière, CFE et taxe d’habitation pour votre location meublée de courte durée, le moment est donc venu de vérifier si vous devez réellement payer tout ce que l’on vous réclame.
David Dricourt, le 25 septembre 2026