
Comment sont classés les hôtels et hébergements pour la taxe foncière et la CFE ?
Depuis la révision des valeurs locatives des locaux professionnels entrée en application en 2017, les hôtels et certains établissements d’hébergement disposent de leur propre sous-groupe dans la grille RVLLP : le sous-groupe HOT – Hôtels et locaux assimilables.
Derrière ces trois lettres se trouvent cinq catégories : HOT1, HOT2, HOT3, HOT4 et HOT5. Leur choix n’est pas purement administratif. La catégorie détermine le tarif au mètre carré utilisé pour construire la valeur locative cadastrale et peut donc avoir une incidence directe sur la taxe foncière et, lorsque cette valeur locative entre dans sa base, sur la cotisation foncière des entreprises (CFE).
L’analyse des grilles tarifaires 2017 à 2026 montre d’ailleurs que les différences entre catégories peuvent être considérables. Dans les données nationales que nous avons étudiées, le tarif moyen HOT1 atteint environ 124,95 €/m² en 2026, contre 83,90 € en HOT2, 69,59 € en HOT3, 65,52 € en HOT4 et 114,14 € en HOT5.
Une erreur de catégorie peut donc modifier sensiblement la valeur locative d’un établissement. Mais attention : il serait incorrect d’en déduire qu’un classement HOT1 coûte systématiquement plus cher qu’un classement HOT5 ou qu’il suffit de choisir la catégorie dont le tarif est le plus faible. Le tarif applicable dépend également du secteur d’évaluation dans lequel se trouve l’établissement.
Comprendre les catégories HOT est donc indispensable avant de vérifier la taxe foncière d’un hôtel, d’une résidence hôtelière, d’une auberge de jeunesse ou d’un village de vacances.
HOT1, HOT2, HOT3, HOT4 et HOT5 : cinq catégories pour des activités très différentes
L’article 1498 du Code général des impôts prévoit que les locaux professionnels sont d’abord répartis en sous-groupes selon leur nature et leur destination, puis en catégories selon leur utilisation, leurs caractéristiques physiques, leur situation et leur consistance.
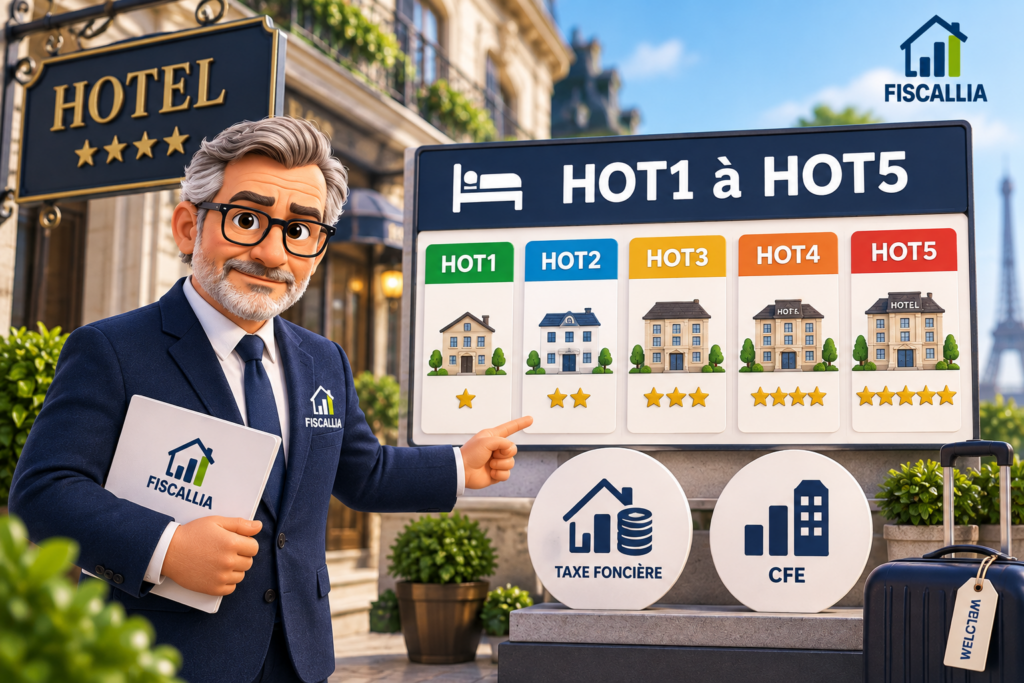
Le sous-groupe HOT comprend cinq catégories dont les définitions administratives sont les suivantes :
| Catégorie | Définition | Établissements principalement concernés | Tarif moyen 2026* |
|---|---|---|---|
| HOT1 | Hôtels « confort » | Hôtels 4 étoiles et plus, ou confort identique | 124,95 €/m² |
| HOT2 | Hôtels « supérieur » | Hôtels 2 ou 3 étoiles, ou confort identique | 83,90 €/m² |
| HOT3 | Hôtels « standard » | Hôtels 1 étoile, ou confort identique | 69,59 €/m² |
| HOT4 | Foyers d’hébergement, centres d’accueil, auberges de jeunesse | Hébergement collectif relevant de ces activités | 65,52 €/m² |
| HOT5 | Hôtels-clubs, villages de vacances et résidences hôtelières | Hébergement touristique organisé sous ces formes | 114,14 €/m² |
* Moyenne calculée par Fiscallia à partir des tarifs de secteur recensés dans les grilles RVLLP 2026, France entière. Il s’agit d’un indicateur statistique et non du tarif applicable à un établissement particulier. Les grilles officielles 2017 à 2026 sont publiées par la DGFiP.
Cette grille permet déjà de comprendre un élément fondamental : le mot “hôtel” ne suffit pas à déterminer la catégorie fiscale.
Un hôtel 5 étoiles, un hôtel 2 étoiles, une auberge de jeunesse et une résidence hôtelière appartiennent au même sous-groupe HOT, mais pas à la même catégorie.
Et cette différence peut avoir un impact fiscal.
HOT1 : hôtels 4 étoiles, 5 étoiles et établissements de confort équivalent
La catégorie HOT1 correspond officiellement aux hôtels “confort”, classés 4 étoiles et plus, ou présentant un confort identique.
Elle concerne donc principalement les hôtels 4 étoiles, les hôtels 5 étoiles et, selon leurs caractéristiques, les établissements présentant un niveau de confort équivalent même lorsque la question du classement administratif ne permet pas à elle seule de résoudre la qualification fiscale.
Cette dernière précision est importante : la définition ne se limite pas aux étoiles. Elle ajoute expressément « ou confort identique ».
Le classement fiscal doit donc rester cohérent avec les caractéristiques réelles du bien.
Dans notre base 2026, HOT1 présente le tarif moyen national le plus élevé des cinq catégories : 124,95 €/m². Mais cette moyenne masque des différences territoriales considérables puisque les tarifs HOT1 recensés en 2026 s’étendent de 23,10 €/m² à 494,30 €/m² selon les secteurs.
Cela signifie qu’un hôtel HOT1 de 1 000 m² situé dans un secteur ne peut absolument pas être comparé fiscalement à un autre hôtel HOT1 de même surface situé dans un secteur différent en se fondant uniquement sur leur catégorie.
La localisation reste déterminante.
HOT2 : les hôtels 2 et 3 étoiles
La catégorie HOT2 correspond aux hôtels dits « supérieur », c’est-à-dire aux hôtels classés 2 ou 3 étoiles, ou présentant un confort identique.
Cette catégorie couvre donc une partie très importante de l’hôtellerie traditionnelle française.
Dans notre analyse des grilles 2026, son tarif moyen atteint 83,90 €/m², contre 124,95 €/m² pour HOT1.
L’écart moyen est conséquent :
HOT1 est environ 49 % plus élevé que HOT2 sur la moyenne nationale des tarifs de secteur étudiés.
Mais ce chiffre doit être utilisé avec beaucoup de prudence. Il ne signifie pas que le passage d’un établissement de HOT1 à HOT2 réduirait automatiquement sa valeur locative ou sa taxe foncière de 33 % ou de 49 %. Le tarif dépend du secteur d’évaluation, tandis que la taxe finale dépend également de la surface pondérée, du coefficient de localisation et des autres paramètres de calcul.
Cette comparaison sert surtout à démontrer une chose : la catégorie fiscale n’est pas neutre.
HOT3 : hôtels 1 étoile et confort équivalent
La catégorie HOT3 correspond aux hôtels « standard », officiellement définis comme les hôtels 1 étoile ou de confort identique.
Son tarif moyen ressort à 69,59 €/m² en 2026 dans notre étude.
Il s’agit d’un niveau moyen inférieur de près de 17 % à celui de HOT2 et d’environ 44 % à celui de HOT1.
Là encore, nous comparons des moyennes nationales de tarifs et non des montants de taxe foncière.
Pour déterminer l’incidence réelle d’une erreur de classement entre HOT1, HOT2 et HOT3, il faut impérativement récupérer les tarifs correspondant au secteur d’évaluation précis de l’hôtel.
HOT4 : une catégorie qui n’est pas réservée aux hôtels
C’est probablement l’une des particularités les plus intéressantes du sous-groupe HOT.
La catégorie HOT4 ne désigne pas un niveau inférieur de classement hôtelier.
Elle correspond à une autre nature d’hébergement :
foyers d’hébergement, centres d’accueil et auberges de jeunesse.
Il ne faut donc surtout pas lire la succession HOT1 → HOT2 → HOT3 → HOT4 comme une simple descente en gamme.
HOT1, HOT2 et HOT3 sont principalement structurées autour du niveau de confort hôtelier. HOT4 correspond à une typologie différente d’établissement.
Dans notre analyse 2026, HOT4 affiche le tarif moyen national le plus faible du sous-groupe, avec 65,52 €/m².
Mais, là encore, la dispersion territoriale est spectaculaire : les tarifs recensés vont de 11,50 €/m² à 295,60 €/m².
Un établissement classé HOT4 dans un secteur cher peut donc parfaitement présenter un tarif supérieur à celui d’un HOT1 situé dans un secteur beaucoup moins valorisé.
HOT5 : hôtels-clubs, villages de vacances et résidences hôtelières
La catégorie HOT5 mérite une attention particulière parce qu’elle regroupe plusieurs formes d’hébergement qui ne correspondent pas simplement au classement traditionnel d’un hôtel.
Elle comprend officiellement les :
hôtels-clubs, villages de vacances et résidences hôtelières.
Le classement en HOT5 repose donc d’abord sur la nature et l’utilisation du local.
Une résidence hôtelière ne doit pas être assimilée mécaniquement à un hôtel HOT1, HOT2 ou HOT3 en fonction de son seul niveau de standing. Sa nature d’exploitation peut précisément la conduire vers HOT5.
Cette distinction est fiscalement importante.
Notre analyse des grilles 2026 fait ressortir un tarif moyen HOT5 de 114,14 €/m², soit un niveau beaucoup plus proche de HOT1 que de HOT2, HOT3 ou HOT4.
HOT5 n’est donc absolument pas une catégorie « économique ».
Une catégorie HOT détermine directement le tarif utilisé pour calculer la valeur locative
Pourquoi cette classification est-elle si importante ?
Parce que depuis 2017, la valeur locative d’un local professionnel relevant de l’article 1498 est notamment obtenue à partir de sa surface pondérée, multipliée par le tarif au mètre carré correspondant à sa catégorie et à son secteur géographique d’évaluation. Un coefficient de localisation peut ensuite modifier le tarif selon la situation de la parcelle. La DGFiP résume le mécanisme par la formule : valeur locative brute = surface pondérée × tarif au m² × éventuel coefficient de localisation.
Prenons un exemple volontairement simplifié.
Un hôtel présente une surface pondérée de 2 000 m². Dans son secteur, supposons que le tarif HOT1 soit de 150 €/m² et le tarif HOT2 de 100 €/m².
En HOT1, la première étape du calcul donnerait :
2 000 × 150 = 300 000 € de valeur locative brute, avant les autres paramètres applicables.
En HOT2 :
2 000 × 100 = 200 000 €.
Une erreur de catégorie créerait ici une différence de 100 000 € de valeur locative brute.
Ce n’est pas 100 000 € de taxe foncière. Il est essentiel de ne pas confondre la valeur locative et l’impôt final.
Mais l’exemple montre l’ampleur que peut prendre une erreur de classement sur un établissement de grande superficie.
HOT1 n’est pas systématiquement le tarif le plus cher
Voici un point qui mérite d’être souligné.
La moyenne nationale 2026 donne l’ordre suivant :
HOT1 : 124,95 €/m² ; HOT5 : 114,14 €/m² ; HOT2 : 83,90 €/m² ; HOT3 : 69,59 €/m² ; HOT4 : 65,52 €/m².
Il serait tentant d’en conclure que HOT1 est toujours la catégorie la plus chère.
Ce serait incorrect.
Les tarifs sont établis par catégorie et par secteur d’évaluation. La DGFiP publie chaque année les grilles correspondantes.
Notre fichier 2026 comporte ainsi 581 tarifs de secteur par catégorie. Pour HOT1, ils vont de 23,10 à 494,30 €/m² ; pour HOT5, de 16,40 à 495,40 €/m².
Le maximum HOT5 observé dans les données est même légèrement supérieur au maximum HOT1.
La seule comparaison pertinente pour un hôtel donné consiste donc à examiner :
son département → son secteur → sa catégorie → son tarif.
Les moyennes nationales servent à comprendre la structure du marché fiscal, pas à recalculer directement un avis.
Entre 2017 et 2026, les cinq catégories HOT ont progressé d’environ 6 %
L’étude transmise à Fiscallia permet également d’observer l’évolution des tarifs depuis la mise en œuvre de la RVLLP.
Entre 2017 et 2026, les tarifs moyens progressent de :
- HOT1 : +6,28 %
- HOT2 : +6,60 %
- HOT3 : +6,25 %
- HOT4 : +6,26 %
- HOT5 : +6,04 %
La progression apparaît donc relativement homogène entre les cinq catégories.
HOT2 connaît la hausse moyenne la plus importante sur la période étudiée, avec environ +6,6 %, tandis que HOT5 affiche la progression la plus faible, autour de +6,0 %.
Cette proximité est intéressante : sur la période 2017-2026, les écarts structurels entre les catégories restent beaucoup plus importants que leurs différences de rythme d’évolution.
Par exemple, HOT1 passe d’un tarif moyen de 117,57 €/m² en 2017 à 124,95 €/m² en 2026, tandis que HOT4 passe de 61,66 à 65,52 €/m².
Quel impact sur la taxe foncière d’un hôtel ?
La catégorie HOT participe directement à la construction de la valeur locative cadastrale servant de base à la taxe foncière.
Elle peut donc avoir un impact important.
Mais il faut éviter le raccourci :
« mauvaise catégorie = même pourcentage d’erreur sur la taxe foncière ».
Le calcul est plus complexe.
La catégorie détermine un tarif. Ce tarif s’applique à la surface pondérée et peut être affecté d’un coefficient de localisation. D’autres mécanismes interviennent ensuite dans le passage de la valeur locative à la base et à l’imposition finale.
Une correction HOT1 → HOT2 peut donc réduire fortement la valeur locative dans un secteur donné sans entraîner exactement la même diminution proportionnelle du montant figurant sur l’avis de taxe foncière.
L’incidence doit être calculée dossier par dossier.
Et quel impact sur la CFE ?
C’est ici que la vérification devient particulièrement intéressante pour l’exploitant hôtelier.
La DGFiP précise que la valeur locative utilisée pour déterminer la base de CFE d’un local professionnel repose elle aussi sur la surface pondérée, la catégorie du local et son tarif spécifique, ainsi que le coefficient de localisation.
Autrement dit, une anomalie cadastrale peut potentiellement toucher deux impôts.
Pour un hôtel exploité dans ses propres locaux, une erreur de catégorie peut affecter la valeur locative utilisée pour la taxe foncière et celle entrant dans la CFE, sous réserve des règles propres à chaque impôt et à la situation du redevable.
Pour un hôtel dont l’exploitant est locataire, la situation économique est différente : le propriétaire supporte juridiquement la taxe foncière, même si le bail peut éventuellement en prévoir la refacturation, tandis que l’exploitant est susceptible de supporter la CFE.
C’est pourquoi une correction de la valeur locative peut intéresser à la fois le propriétaire des murs et l’exploitant de l’hôtel.
Une erreur de catégorie peut donc se répéter chaque année et sur plusieurs taxes
C’est l’un des principaux enjeux d’un audit.
Supposons qu’un établissement soit fiscalement enregistré en HOT1 alors que ses caractéristiques correspondent en réalité à HOT2.
Si personne ne contrôle son évaluation, l’anomalie peut continuer à produire ses effets année après année.
Et puisque la valeur locative constitue également une donnée importante pour la CFE, le problème ne doit pas nécessairement être analysé uniquement à travers l’avis de taxe foncière.
Une erreur cadastrale ancienne peut ainsi devenir une charge récurrente.
C’est précisément pourquoi Fiscallia ne se contente pas de comparer le montant d’une taxe avec celui de l’année précédente.
Nous cherchons à reconstruire sa base.
Le nombre d’étoiles est-il suffisant pour vérifier une catégorie HOT ?
C’est un excellent premier indicateur, mais il faut rester prudent.
Les définitions administratives indiquent :
HOT1 : 4 étoiles et plus, ou confort identique ;
HOT2 : 2 ou 3 étoiles, ou confort identique ;
HOT3 : 1 étoile, ou confort identique.
La présence de la formule « ou confort identique » montre précisément que le classement fiscal ne peut pas être réduit à la simple lecture du nombre d’étoiles.
L’article 1498 ajoute que le classement en catégorie s’effectue en fonction de l’utilisation, des caractéristiques physiques, de la situation et de la consistance des locaux.
Il faut donc examiner la réalité du bien.
C’est particulièrement important lorsqu’un établissement a changé de standing, perdu ou obtenu un classement, été profondément rénové, changé de mode d’exploitation ou lorsque les informations cadastrales sont anciennes.
Un hôtel non classé n’est donc pas automatiquement HOT3
La logique précédente conduit à une autre conclusion importante.
HOT3 correspond aux hôtels 1 étoile ou de confort identique.
Il serait donc trop rapide de considérer que tout hôtel non classé doit automatiquement relever de HOT3.
L’absence de classement hôtelier ne permet pas, à elle seule, de déterminer la catégorie fiscale.
Il faut rechercher le niveau de confort et les caractéristiques de l’établissement.
Un hôtel non classé peut théoriquement présenter des caractéristiques qui le rapprochent d’une autre catégorie.
La qualification doit être argumentée à partir de la situation réelle.
Résidence hôtelière : attention à ne pas la classer comme un hôtel traditionnel
HOT5 est également source d’erreurs potentielles.
Une résidence hôtelière peut proposer des prestations proches de celles d’un hôtel : réception, ménage, petit-déjeuner, services complémentaires, espaces communs.
Pourtant, la nomenclature fiscale désigne expressément les résidences hôtelières dans HOT5.
Le simple niveau de standing ne suffit donc pas nécessairement à justifier HOT1 ou HOT2.
Avant de contester une taxe foncière, il faut commencer par déterminer exactement la nature de l’établissement.
Auberge de jeunesse : HOT4, pas HOT3 parce qu’elle est « moins confortable »
Même raisonnement pour une auberge de jeunesse.
Elle n’est pas HOT4 parce que son confort serait inférieur à celui d’un hôtel HOT3.
Elle relève de HOT4 parce que la nomenclature fiscale prévoit expressément les auberges de jeunesse dans cette catégorie.
Cette nuance est fondamentale pour comprendre la grille.
HOT1 à HOT5 ne constituent pas cinq niveaux de gamme.
Nous avons en réalité deux logiques :
HOT1, HOT2 et HOT3 distinguent principalement les hôtels selon leur niveau de confort ;
tandis que HOT4 et HOT5 identifient des formes particulières d’hébergement.
C’est probablement la manière la plus simple de retenir le fonctionnement des cinq catégories.
La catégorie n’est toutefois qu’une partie du problème : il faut également vérifier les surfaces
Un hôtel peut être correctement classé HOT1 et néanmoins payer une taxe foncière trop élevée.
Pourquoi ?
Parce que la catégorie n’est qu’un des paramètres de la valeur locative.
La surface pondérée doit elle aussi être correcte.
L’article 324 Z de l’annexe III au CGI prévoit que lorsqu’une partie du local possède une valeur d’utilisation réduite par rapport à son affectation principale, sa surface est affectée d’un coefficient de 0,5 lorsqu’elle est couverte et de 0,2 lorsqu’elle ne l’est pas.
Nous retrouvons ici les distinctions P1, P2 et P3 :
P1 : coefficient 1 ;
P2 : coefficient 0,5 ;
P3 : coefficient 0,2.
Pour les hôtels, cette question peut représenter un enjeu considérable compte tenu de la diversité des surfaces : chambres, réception, restaurant, salons, cuisines, réserves, locaux techniques, lingerie, espaces extérieurs, terrasses, piscines ou équipements sportifs.
Et la frontière entre surface principale et surface secondaire peut parfois devenir contentieuse.
Un hôtel de 5 000 m² : quelques erreurs suffisent à modifier fortement la base
Prenons un établissement classé HOT1 de 5 000 m².
Même si HOT1 est parfaitement justifié, une erreur portant sur la répartition de plusieurs centaines de mètres carrés entre surfaces principales et secondaires peut modifier sensiblement sa surface pondérée.
À cela peuvent encore s’ajouter :
la vérification du secteur d’évaluation ;
le tarif HOT1 du secteur ;
le coefficient de localisation ;
et les autres paramètres utilisés dans la détermination de la valeur locative.
L’audit d’un hôtel ne doit donc jamais se limiter à vérifier :
« HOT1 ou HOT2 ? »
Il faut reconstruire l’ensemble de l’évaluation.
Le tarif HOT dépend énormément de l’emplacement
Notre analyse 2026 permet de mesurer l’ampleur des écarts.
Pour HOT1, les tarifs de secteur recensés s’étendent de 23,10 à 494,30 €/m².
Pour HOT2 : 16,80 à 301,70 €/m².
Pour HOT3 : 12,90 à 194,60 €/m².
Pour HOT4 : 11,50 à 295,60 €/m².
Pour HOT5 : 16,40 à 495,40 €/m².
Les écarts sont gigantesques.
Le rapport entre le minimum et le maximum dépasse 21 pour HOT1 et atteint environ 30 pour HOT5.
Ces chiffres illustrent parfaitement pourquoi deux établissements présentant exactement la même surface et la même catégorie HOT peuvent avoir des valeurs locatives très différentes.
La géographie fiscale compte presque autant que la catégorie.
Pourquoi existe-t-il de tels écarts ?
Parce que le territoire est découpé en secteurs d’évaluation, auxquels sont associés des tarifs par catégorie.
Le principe de la RVLLP consiste précisément à rapprocher l’évaluation cadastrale des réalités locatives observées par catégorie et par secteur.
La DGFiP publie les secteurs et les grilles tarifaires correspondantes, ainsi que les coefficients de localisation.
Un hôtel implanté dans une zone touristique très valorisée ne se trouve donc pas nécessairement dans la même situation qu’un établissement de même catégorie situé dans un territoire où les loyers professionnels sont beaucoup plus faibles.
Cette logique explique pourquoi une moyenne nationale doit toujours rester un indicateur statistique.
Comment vérifier la catégorie HOT de son établissement ?
La première étape consiste à identifier la catégorie actuellement enregistrée par l’administration. Il faut ensuite la comparer à la nature et à l’utilisation réelles de l’établissement, en tenant compte de son classement et de ses caractéristiques physiques.
Pour un hôtel classique, le niveau de confort constitue évidemment un élément déterminant pour distinguer HOT1, HOT2 et HOT3.
Pour une auberge de jeunesse ou un centre d’accueil, il faut examiner HOT4.
Pour un hôtel-club, un village de vacances ou une résidence hôtelière, HOT5 doit être étudié.
Mais le contrôle ne doit pas s’arrêter là.
Il faut ensuite vérifier la surface réelle, sa pondération, le secteur d’évaluation, le tarif applicable et le coefficient de localisation.
C’est l’ensemble de ces éléments qui permet de reconstruire la valeur locative.
Une erreur de catégorie ne doit pas être corrigée uniquement parce qu’une autre catégorie coûte moins cher
C’est une règle essentielle.
Le contribuable ne choisit pas sa catégorie fiscale.
Il ne peut pas demander HOT2 simplement parce que le tarif est inférieur à HOT1.
De la même façon, l’administration ne peut pas retenir une catégorie uniquement parce qu’elle conduit à un tarif supérieur.
La catégorie doit correspondre à la réalité du local selon les critères prévus par l’article 1498 : utilisation, caractéristiques physiques, situation et consistance.
Une contestation sérieuse doit donc commencer par démontrer que la catégorie actuellement enregistrée ne correspond pas aux caractéristiques de l’établissement.
Le gain fiscal vient ensuite.
Taxe foncière et CFE des hôtels : deux impôts, une valeur locative à surveiller
C’est finalement la principale raison pour laquelle les catégories HOT méritent une attention particulière.
La catégorie intervient dans la construction de la valeur locative cadastrale du local professionnel.
Cette valeur locative participe à la taxe foncière.
Elle est également utilisée pour déterminer la base de CFE dans les conditions applicables à cette cotisation. La DGFiP confirme que la catégorie et son tarif spécifique constituent l’un des trois critères de calcul de la valeur locative utilisée pour la CFE, aux côtés de la surface pondérée et du coefficient de localisation.
Une anomalie HOT peut donc potentiellement avoir un double impact fiscal.
C’est particulièrement important pour les exploitants propriétaires de leurs établissements, puisqu’ils peuvent être directement concernés par les deux taxes.
Pour les établissements exploités dans des murs loués, il faut examiner séparément la situation du propriétaire et celle de l’exploitant, ainsi que les éventuelles clauses de refacturation de la taxe foncière.
L’évolution 2017-2026 des catégories HOT : une hausse modérée qui ne doit pas masquer les erreurs individuelles
Notre analyse des tarifs depuis la mise en œuvre de la RVLLP aboutit à une conclusion assez intéressante.
Entre 2017 et 2026, les tarifs moyens des cinq catégories HOT ont augmenté d’environ 6 à 6,6 %.
La progression est donc relativement contenue et homogène.
Mais cette statistique nationale ne dit absolument rien sur la justesse de la taxe foncière d’un hôtel particulier.
Un établissement peut connaître une évolution beaucoup plus forte parce que d’autres paramètres ont changé.
Il peut également payer trop depuis 2017 parce que sa catégorie ou ses surfaces sont incorrectes.
L’évolution générale des tarifs et l’exactitude individuelle d’une évaluation sont deux questions différentes.
Chez Fiscallia, la vérification d’un hôtel commence donc par reconstruire son identité fiscale
HOT1 ?
HOT2 ?
HOT3 ?
HOT4 ?
HOT5 ?
Cette première question paraît simple.
Elle ne l’est pas toujours.
Une fois la catégorie déterminée, il faut poursuivre l’analyse : secteur, tarif, surface pondérée, répartition des différentes parties du bien, coefficient de localisation et cohérence générale de la valeur locative.
Ce travail permet ensuite de comparer :
la valeur locative retenue par l’administration
avec :
la valeur locative que nous reconstruisons à partir des caractéristiques réelles du bien.
S’il existe une différence justifiée et documentée, il devient alors possible d’en mesurer l’impact sur la taxe foncière et, selon la situation, sur la CFE.
Conclusion : HOT1 à HOT5, cinq codes qui peuvent peser lourd sur la fiscalité d’un établissement
Les catégories HOT1 à HOT5 peuvent sembler n’être que cinq cases dans une déclaration cadastrale.
Elles jouent pourtant un rôle central dans l’évaluation des hôtels et locaux assimilables.
La logique peut être résumée simplement : HOT1 correspond aux hôtels 4 étoiles et plus ou de confort identique ; HOT2 aux hôtels 2 ou 3 étoiles ou équivalents ; HOT3 aux hôtels 1 étoile ou équivalents ; HOT4 aux foyers d’hébergement, centres d’accueil et auberges de jeunesse ; HOT5 aux hôtels-clubs, villages de vacances et résidences hôtelières.
En 2026, notre analyse nationale des grilles RVLLP aboutit à des tarifs moyens de 124,95 €/m² pour HOT1, 83,90 € pour HOT2, 69,59 € pour HOT3, 65,52 € pour HOT4 et 114,14 € pour HOT5. Entre 2017 et 2026, leur progression moyenne se situe autour de 6 %.
Mais ces moyennes ne doivent jamais remplacer l’analyse individuelle.
Pour calculer la valeur locative d’un établissement, il faut connaître la bonne catégorie, le bon secteur, le bon tarif, la bonne surface pondérée et le bon coefficient de localisation.
Une erreur sur la catégorie peut affecter la taxe foncière. Elle peut également se répercuter sur la CFE puisque la valeur locative professionnelle intervient dans sa base.
Et pour les hôtels, une deuxième vérification mérite presque systématiquement d’accompagner celle de la catégorie : la pondération des surfaces.
Car un hôtel peut être parfaitement classé HOT1 et néanmoins être mal évalué si certaines surfaces secondaires sont traitées comme des surfaces principales.
C’est donc l’ensemble de la construction cadastrale qu’il faut contrôler.
David DRICOURT, le 19 septembre 2026