
40 jours pour obtenir une réduction de 12 % de la taxe foncière d’une boulangerie
Les dossiers les plus intéressants ne sont pas toujours ceux qui aboutissent aux dégrèvements les plus spectaculaires. Une économie de quelques centaines d’euros peut sembler modeste comparée aux dizaines de milliers d’euros parfois récupérés sur de grands ensembles immobiliers. Pourtant, pour le propriétaire d’un petit commerce, la logique reste exactement la même : pourquoi payer une taxe foncière calculée sur une valeur locative erronée ?
C’est précisément ce qui vient de se produire dans un nouveau dossier traité par Fiscallia.
Le bien concerné est occupé par une boulangerie. Après analyse de son évaluation cadastrale et du plan des locaux, Fiscallia a identifié une anomalie dans la répartition des surfaces servant au calcul de la valeur locative. Une nouvelle déclaration 6660-REV a donc été établie avec une ventilation correspondant à l’utilisation réelle des différentes parties du local.
La réclamation a été déposée le 20 juillet 2026.
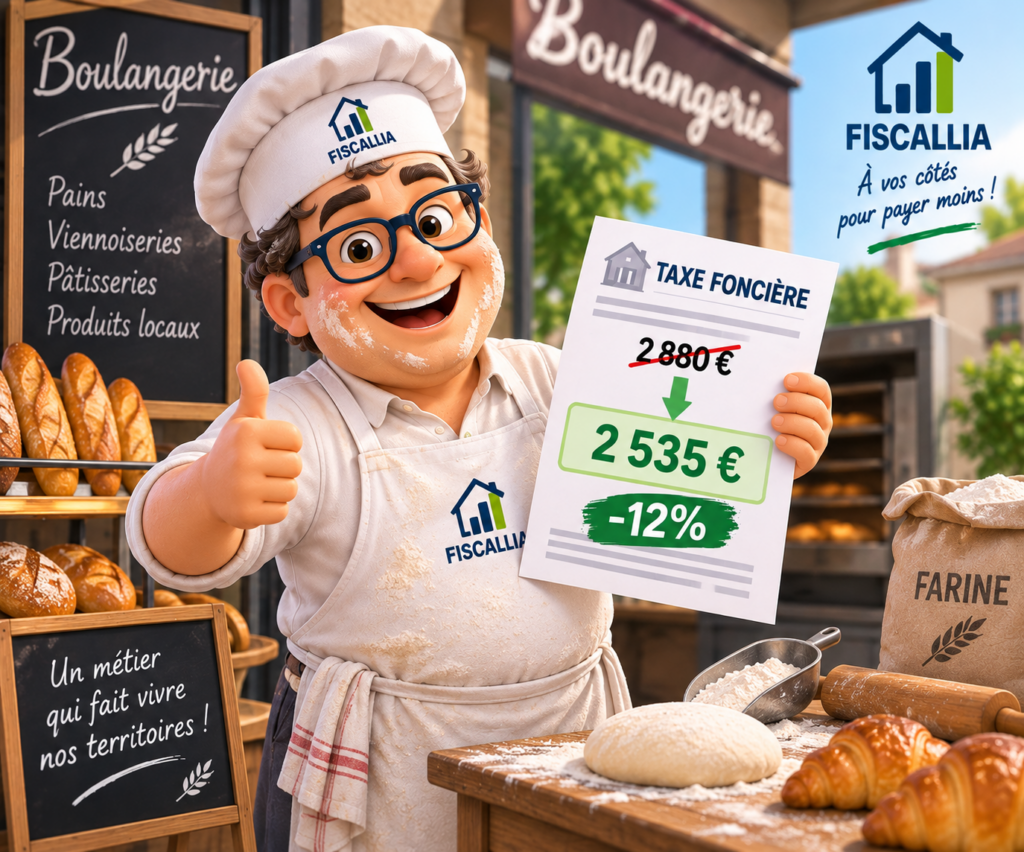
Le 2 septembre 2026, l’administration fiscale a adressé sa décision : elle accepte partiellement la demande, prend en compte la nouvelle répartition des surfaces et prononce un dégrèvement de 345 € sur une taxe foncière initialement établie à 2 880 €. Le montant restant à charge est ramené à 2 535 €.
Cela représente exactement :
345 ÷ 2 880 × 100 = 11,98 %, soit environ 12 % de réduction.
Et surtout, cette décision est intervenue en seulement 44 jours calendaires entre la réclamation du 20 juillet et la décision du 2 septembre, soit environ quarante jours.
Chez Fiscallia, ce dossier illustre une conviction importante : ce n’est pas le montant de la taxe qui détermine l’intérêt d’un dossier. C’est la possibilité de faire payer au client le montant qui correspond réellement à son bien.
Une taxe foncière de quelques milliers d’euros mérite autant d’être vérifiée qu’une taxe de 100 000 €
Lorsqu’on parle d’audit de taxe foncière, on pense souvent aux grands immeubles commerciaux, aux hôtels, aux établissements industriels ou aux plateformes logistiques supportant plusieurs dizaines de milliers d’euros d’imposition annuelle.
Pourtant, les mêmes règles d’évaluation s’appliquent également à des milliers de commerces de proximité.
Boulangeries, pharmacies, restaurants, garages, salons de coiffure, commerces alimentaires ou boutiques possèdent eux aussi une valeur locative cadastrale. Lorsque le local relève de l’article 1498 du Code général des impôts, cette valeur dépend notamment de sa catégorie, de son secteur tarifaire et de sa surface pondérée.
Or une erreur portant sur seulement quelques dizaines de mètres carrés peut suffire à fausser durablement le calcul.
Dans le dossier qui nous intéresse, la taxe foncière initialement établie s’élevait à 2 880 €. Après intervention de Fiscallia, l’administration a accordé un dégrèvement de 345 €, ramenant l’imposition à 2 535 €. Ces chiffres apparaissent directement dans la décision administrative du 2 septembre 2026.
En valeur absolue, 345 € ne constituent évidemment pas le plus important dégrèvement obtenu par Fiscallia.
Mais rapporté à la taxe contestée, nous parlons tout de même d’une diminution de :
12 % de la taxe foncière.
Et pour notre client, c’est cela qui compte.
À l’origine du dossier : une boulangerie dont les surfaces étaient mal réparties
Le problème concernait la construction de la valeur locative du bien.
À partir du plan du local et de son utilisation réelle, Fiscallia a reconstitué sa consistance. Le commerce comprenait notamment un espace de magasin, mais également des surfaces utilisées pour la fabrication et le fonctionnement de la boulangerie : laboratoire, cuisine et autres espaces secondaires.
La répartition retenue dans notre analyse était la suivante :
| Nature de la surface | Surface réelle |
|---|---|
| P1 – parties principales | 30 m² |
| P2 – parties secondaires couvertes | 128 m² |
| P3 – parties secondaires non couvertes | 0 m² |
| Pk1 – stationnements couverts | 0 m² |
| Pk2 – stationnements non couverts | 0 m² |
| Surface réelle totale | 158 m² |
Cette ventilation est loin d’être anodine.
Elle signifie que sur les 158 m² du local, seuls 30 m² étaient considérés comme des parties principales, tandis que 128 m² correspondaient à des parties couvertes présentant une valeur d’utilisation réduite par rapport à l’affectation principale.
C’est précisément cette distinction qui permet de comprendre le dossier.
Dans une boulangerie, tous les mètres carrés n’ont pas nécessairement la même valeur d’utilisation
Le principe de la pondération est fixé par l’article 324 Z de l’annexe III au Code général des impôts.
Pour les locaux professionnels relevant du dispositif, la surface pondérée résulte de la superficie des différentes parties du local, certaines pouvant bénéficier d’un coefficient lorsque leur valeur d’utilisation est réduite par rapport à l’affectation principale. Le coefficient est de 0,5 pour une partie couverte et de 0,2 pour une partie non couverte.
La déclaration 6660-REV matérialise cette distinction. L’administration y définit la P1 comme la surface des parties principales, c’est-à-dire les surfaces essentielles à l’exercice de l’activité, tandis que la P2 correspond aux parties secondaires couvertes, moins importantes pour l’exercice de cette activité.
Pour une activité commerciale, la notice administrative cite notamment parmi les P1 les espaces de vente ou accessibles à la clientèle. À l’inverse, elle donne comme exemples de P2 les réserves, chaufferies, arrière-boutiques ou cuisines, c’est-à-dire des espaces utilisés pour l’activité mais dont le potentiel commercial est inférieur.
C’est particulièrement intéressant pour une boulangerie.
Le client voit essentiellement le magasin.
Mais derrière celui-ci peuvent se trouver une partie importante des surfaces nécessaires à la fabrication : laboratoire, cuisine, réserves et autres locaux de travail.
Ils sont indispensables à l’entreprise.
Pour autant, être indispensable au fonctionnement économique d’une boulangerie ne signifie pas nécessairement avoir la même valeur d’utilisation cadastrale que la surface commerciale ouverte à la clientèle.
158 m² réels, mais seulement 94 m² pondérés selon la répartition déclarée
C’est ici que la mécanique fiscale devient très concrète.
La formule générale utilisée pour les locaux professionnels est la suivante :
Surface pondérée = P1 + (P2 × 0,5) + (P3 × 0,2) + (Pk1 × 0,5) + (Pk2 × 0,2).
La DGFiP présente elle-même cette formule dans sa documentation relative au calcul de la valeur locative cadastrale des locaux professionnels.
Dans notre dossier :
P1 = 30 m²
et :
P2 = 128 m².
La surface pondérée correspondant à cette ventilation devient donc :
30 + (128 × 0,5) = 94 m².
Nous avons ainsi un local présentant une surface réelle de :
158 m²
mais une surface pondérée de :
94 m².
La différence atteint 64 m² pondérés.
C’est exactement la raison pour laquelle la ventilation P1/P2 doit être contrôlée avec attention.
Une erreur P1/P2 peut augmenter fortement la valeur locative
Imaginons, uniquement pour comprendre le mécanisme, que les 158 m² soient tous considérés comme P1.
La surface pondérée serait alors :
158 m².
Avec la répartition correspondant au dossier :
94 m².
L’écart atteindrait donc :
64 m², soit une surface pondérée environ 68 % supérieure dans le premier scénario.
Cela ne signifie évidemment pas que la taxe foncière serait automatiquement supérieure de 68 %. La taxe finale dépend de plusieurs autres paramètres et nous ne devons pas confondre évolution de la surface pondérée et évolution proportionnelle de l’impôt.
En revanche, l’exemple montre pourquoi une mauvaise ventilation peut avoir une incidence importante sur la valeur locative cadastrale.
Et c’est précisément pour corriger cette valeur que Fiscallia a déposé une nouvelle déclaration 6660-REV.
Une déclaration 6660-REV déposée pour corriger la situation
Notre réclamation indiquait clairement l’anomalie constatée dans la construction de la valeur locative et précisait qu’il s’agissait d’une surface utilisée pour une boulangerie.
Le plan permettait ensuite de comprendre l’organisation réelle du bien.
Nous avons retenu :
30 m² en P1 ;
128 m² en P2 ;
et aucune surface en P3, Pk1 ou Pk2.
Une déclaration 6660-REV a été jointe afin de permettre à l’administration de mettre à jour les informations cadastrales.
Cette pièce a joué un rôle central dans le traitement du dossier.
Et la décision administrative le confirme explicitement.
Ce que répond l’administration fiscale
La décision reçue le 2 septembre 2026 est particulièrement intéressante parce qu’elle explique directement l’origine du dégrèvement.
L’administration rappelle que Fiscallia avait adressé une réclamation le 20 juillet 2026, en invoquant une anomalie dans le calcul de la valeur locative. Elle indique ensuite qu’une déclaration 6660-REV comportant une nouvelle répartition des surfaces avait été déposée.
Puis vient le point déterminant.
L’administration précise qu’à la suite de la prise en compte de ces déclarations, le nouveau montant de taxe foncière a été fixé à 902 € pour la partie de l’imposition visée par la correction, et qu’un dégrèvement de 345 € a été prononcé. La première page de la décision récapitule, pour l’avis concerné dans son ensemble, une taxe initiale de 2 880 €, un dégrèvement de 345 € et une somme laissée à charge de 2 535 €.
Nous avons donc ici une reconnaissance écrite du lien entre :
la nouvelle répartition des surfaces ;
la déclaration 6660-REV ;
et :
la diminution de la taxe foncière.
Ce n’est pas une estimation théorique de Fiscallia.
Le dégrèvement a été prononcé par l’administration.
Une acceptation partielle, mais une véritable victoire
Le document administratif porte la mention :
« Acceptation partielle de votre réclamation ».
Cette formulation pourrait sembler décevante si on la lisait sans connaître le dossier.
Elle ne l’est pas.
La demande initiale de Fiscallia conduisait à une estimation encore plus favorable. L’administration n’a donc pas retenu l’intégralité du calcul proposé.
En revanche, elle a reconnu le fond de l’anomalie concernant la valeur locative, pris en compte la déclaration rectificative et accordé 345 € de dégrèvement.
Une victoire fiscale n’implique pas nécessairement que 100 % des prétentions initiales soient acceptées.
Lorsque l’administration reconnaît une anomalie, corrige l’évaluation et diminue effectivement l’imposition, le résultat est concret.
Dans notre dossier :
2 880 € avant dégrèvement ;
2 535 € après dégrèvement.
Soit :
345 € récupérés et 12 % de taxe foncière en moins.
Une réclamation traitée en une quarantaine de jours
La rapidité du traitement mérite également d’être soulignée.
La décision administrative mentionne une réclamation datée du 20 juillet 2026. Elle est elle-même datée du 2 septembre 2026.
Entre les deux :
44 jours calendaires.
Nous sommes donc sur un dossier traité en environ quarante jours.
C’est particulièrement rapide pour une réclamation nécessitant l’analyse d’une valeur locative et la prise en compte d’une nouvelle déclaration 6660-REV.
Il faut évidemment éviter d’en tirer une règle générale. Tous les services ne traitent pas les dossiers à la même vitesse et toutes les réclamations n’ont pas la même complexité.
Mais ce dossier démontre aussi qu’une demande correctement documentée peut parfois être instruite rapidement.
Pourquoi le plan du local était essentiel
La question de la pondération des surfaces ne peut pas être correctement traitée uniquement à partir d’un avis de taxe foncière.
Il faut comprendre physiquement le bâtiment.
Où se trouve le magasin ?
Où travaille le boulanger ?
Quelle surface accueille les clients ?
Où se situe le laboratoire ?
Quelle partie correspond à la cuisine ?
Quels espaces sont secondaires ?
Dans le cas étudié, le plan permettait justement de visualiser les différentes fonctions du local.
Cette représentation physique devait ensuite être traduite dans le langage cadastral de la déclaration 6660-REV.
C’est l’une des étapes essentielles d’un audit de taxe foncière : passer du bâtiment réel à sa représentation fiscale.
Lorsque les deux ne correspondent plus, une anomalie peut apparaître.
P1 et P2 : une différence fiscale majeure pour les commerces
La notice de la déclaration 6660-REV est claire sur le principe. La surface totale doit être répartie en fonction de l’utilisation et des caractéristiques physiques des différentes parties du local pour l’activité exercée.
Pour un commerce, les espaces de vente ou accessibles à la clientèle sont normalement représentatifs des parties principales. Les espaces de stockage ou non accessibles à la clientèle, comme les réserves, arrière-boutiques ou cuisines, peuvent relever des parties secondaires couvertes lorsque leur potentiel commercial est plus faible.
Une boulangerie constitue un excellent exemple de cette problématique.
La surface visible par le client peut représenter une faible proportion du local.
Derrière la boutique, le professionnel a besoin d’espace pour fabriquer.
Un laboratoire de boulangerie peut être vaste.
Il peut contenir les fours, pétrins, plans de travail et équipements indispensables à la production.
Mais il n’accueille pas nécessairement la clientèle.
Sa fonction n’est pas identique à celle du magasin.
La question de la ventilation P1/P2 devient alors particulièrement importante.
Attention : cela ne signifie pas que tous les laboratoires de boulangerie sont automatiquement P2
Il faut toutefois éviter de transformer ce dossier en règle générale.
Le classement d’une surface dépend de sa fonction réelle et de la configuration du local.
Le Conseil d’État a rappelé en 2024 que les coefficients de pondération de l’article 324 Z ne s’appliquent pas aux surfaces utilisées pour une activité correspondant à l’affectation principale du local, appréciée au regard de sa catégorie fiscale. Dans l’affaire jugée, des surfaces extérieures de vente d’un magasin ont ainsi été retenues sans coefficient de réduction parce qu’elles servaient directement à l’activité principale de vente.
Chaque dossier doit donc être étudié individuellement.
Il serait incorrect d’affirmer :
laboratoire = toujours P2.
Tout comme il serait incorrect d’affirmer :
toutes les surfaces d’une boulangerie = P1.
Ce qu’il faut analyser, c’est la configuration réelle, l’activité, la catégorie du local et la valeur d’utilisation des différentes parties.
La valeur locative n’est pas une simple surface multipliée par un taux
Cette affaire rappelle également pourquoi la lecture de l’avis de taxe foncière ne suffit pas toujours à détecter une erreur.
Pour un local professionnel relevant de la RVLLP, l’administration commence notamment par déterminer sa consistance et sa surface pondérée. Le local est ensuite rattaché à une catégorie, puis à un secteur d’évaluation auquel correspond un tarif.
La ventilation des surfaces intervient donc très en amont du calcul.
Une erreur à ce stade peut ensuite se répercuter sur la valeur locative et finalement sur la taxe foncière.
Le contribuable voit uniquement le résultat :
2 880 €.
L’audit cherche à comprendre :
comment l’administration est arrivée à 2 880 €.
C’est là toute la différence.
345 € : est-ce vraiment une victoire importante ?
La question mérite d’être posée, parce qu’elle correspond précisément à la philosophie de ce dossier.
345 € n’est pas un dégrèvement spectaculaire.
Mais la bonne question n’est pas :
« Est-ce suffisamment important pour communiquer dessus ? »
La bonne question est :
« Notre client devait-il payer ces 345 € ? »
Si la réponse est non, alors la somme mérite d’être récupérée.
Une taxe foncière de 2 880 € représente une charge réelle pour le propriétaire d’un petit local commercial. Réduire cette taxe de près de 12 % n’a rien d’anecdotique.
Et si la correction de la valeur locative est correctement enregistrée pour l’avenir, son intérêt ne se limite potentiellement pas au seul remboursement obtenu pour l’année contestée.
Chez Fiscallia, le montant de la taxe n’est pas le critère de satisfaction
Fiscallia intervient sur des dossiers extrêmement différents.
Certains concernent de grands patrimoines immobiliers et des enjeux fiscaux considérables.
D’autres concernent un seul commerce.
Une boulangerie.
Une pharmacie.
Un restaurant.
Un artisan.
Une petite entreprise.
La technicité du calcul ne disparaît pas parce que la taxe est moins élevée.
Pour le contribuable qui paie 3 000 € de taxe foncière, récupérer 345 € représente près de 12 % de son imposition.
Pour lui, cette somme compte.
Et pour Fiscallia :
la satisfaction du client ne se mesure pas à la taille de son avis de taxe foncière.
Elle se mesure à la qualité de l’analyse et au résultat obtenu.
Une petite taxe peut cacher une erreur durable
Il existe d’ailleurs une autre raison de ne pas négliger ces dossiers.
Une taxe foncière est annuelle.
Une erreur cadastrale peut donc se reproduire année après année tant qu’elle n’est pas corrigée.
Une anomalie de quelques centaines d’euros sur une seule année peut devenir significative sur cinq, dix ou quinze ans.
Il ne faut cependant pas multiplier mécaniquement le dégrèvement 2025 par le nombre d’années futures : les tarifs, taux, caractéristiques du bien et règles fiscales peuvent évoluer.
En revanche, la correction de la donnée cadastrale à l’origine de l’anomalie possède un intérêt qui dépasse souvent l’année ayant déclenché la réclamation.
C’est pourquoi notre demande ne portait pas uniquement sur un calcul financier.
Une déclaration 6660-REV a été déposée afin de permettre la mise à jour de la situation du local.
La déclaration 6660-REV n’est pas un simple formulaire administratif
Pour de nombreux propriétaires, ce document ressemble à un formulaire technique parmi d’autres.
Pourtant, les informations qu’il contient peuvent avoir une incidence directe sur la fiscalité du bien.
Le formulaire demande notamment de répartir la surface entre :
P1, parties principales ;
P2, parties secondaires couvertes ;
P3, parties secondaires non couvertes ;
Pk1, stationnements couverts ;
Pk2, stationnements non couverts.
Ces surfaces ne sont ensuite pas toutes traitées de la même manière.
Dans notre dossier, la différence est particulièrement parlante :
30 m² de P1 = 30 m² pondérés ;
128 m² de P2 = 64 m² pondérés.
Total :
94 m² pondérés pour 158 m² réels.
Une simple erreur de répartition peut donc modifier sensiblement la donnée utilisée dans la construction de la valeur locative.
Pourquoi une boulangerie devrait-elle vérifier sa taxe foncière ?
Parce que ce type de local présente souvent une organisation particulière.
La partie commerciale visible depuis la rue peut être relativement petite tandis que les surfaces de fabrication, de préparation, de stockage et les locaux techniques occupent une partie importante du bâtiment.
Or la fiscalité cadastrale ne s’intéresse pas uniquement à la surface totale.
Elle s’intéresse également à son utilisation.
Deux boulangeries de 160 m² peuvent donc présenter des situations cadastrales différentes si l’une dispose d’une grande surface de vente et l’autre d’un petit magasin accompagné d’un vaste laboratoire.
Le simple nombre de mètres carrés ne raconte pas toute l’histoire.
Comment vérifier la taxe foncière d’une boulangerie ?
La démarche commence généralement par une comparaison entre la réalité physique du local et les informations utilisées par l’administration.
Il faut connaître la surface.
Identifier la fonction des différentes zones.
Vérifier la catégorie fiscale.
Contrôler la ventilation P1/P2/P3.
Examiner ensuite le secteur tarifaire et les autres paramètres participant à l’évaluation.
Un plan est souvent particulièrement utile.
Dans le dossier traité ici, il permettait précisément de distinguer le magasin des autres espaces utilisés par la boulangerie.
Lorsque l’analyse révèle une divergence, une déclaration rectificative peut être nécessaire et une réclamation peut être déposée pour les impositions encore contestables.
L’administration n’est pas l’adversaire : elle doit disposer des bonnes informations
Ce dossier illustre également un autre aspect du travail de Fiscallia.
Une réclamation fiscale n’est pas nécessairement un affrontement.
Le contribuable expose une anomalie.
Il fournit les documents.
Il propose une correction.
L’administration analyse.
Dans notre cas, le service n’a pas accepté intégralement la demande, mais il a reconnu qu’une correction devait être effectuée et a accordé le dégrèvement correspondant à son analyse.
La décision a été prise rapidement.
C’est aussi cela, un contentieux fiscal réussi : obtenir une réponse claire et une correction concrète lorsque les éléments du dossier le justifient.
Une victoire partielle qui confirme l’utilité de la vérification
L’histoire aurait pu être très différente.
Le propriétaire aurait pu recevoir son avis de 2 880 €.
Le payer.
Puis attendre l’année suivante.
Il aurait probablement considéré le montant comme normal parce qu’il provenait de l’administration fiscale.
C’est précisément ce réflexe que Fiscallia invite à dépasser.
Vérifier une taxe ne signifie pas affirmer qu’elle est fausse.
Cela signifie simplement :
s’assurer qu’elle est juste.
Dans certains dossiers, l’analyse conclut qu’aucune anomalie significative n’existe.
Dans d’autres, comme celui de cette boulangerie, elle met en évidence une différence qui justifie une correction.
Ici, quarante-quatre jours après la réclamation, le résultat est connu :
345 € de dégrèvement ;
2 535 € laissés à charge au lieu de 2 880 € ;
près de 12 % de taxe foncière en moins.
Fiscallia : il n’y a pas de « petite » taxe foncière lorsqu’elle est payée par notre client
C’est probablement la principale conclusion de ce dossier.
Il serait facile de ne communiquer que sur les dossiers permettant de récupérer 20 000 €, 50 000 € ou 100 000 €.
Mais cela donnerait une image incomplète du travail d’un expert en fiscalité locale.
Une boulangerie supportant moins de 3 000 € de taxe foncière peut elle aussi être mal évaluée.
Son propriétaire a exactement le même droit à une imposition correcte.
La méthode reste la même :
comprendre le local ;
analyser son évaluation ;
contrôler les surfaces ;
identifier l’anomalie ;
produire les justificatifs ;
déposer la bonne déclaration ;
formuler la réclamation ;
et suivre la réponse de l’administration.
La taille du dossier change.
L’exigence, elle, ne change pas.
Conclusion : 12 % de taxe foncière en moins et un client satisfait en une quarantaine de jours
Cette nouvelle décision favorable obtenue par Fiscallia raconte finalement une histoire assez simple.
Un local utilisé par une boulangerie présentait une anomalie dans la construction de sa valeur locative.
L’analyse du plan a conduit Fiscallia à retenir une nouvelle répartition des 158 m² de surface réelle, avec 30 m² en P1 et 128 m² en P2.
Compte tenu des coefficients de pondération prévus par l’article 324 Z, cette répartition correspond à 94 m² pondérés.
Une déclaration 6660-REV a été déposée et une réclamation a été formulée le 20 juillet 2026.
Le 2 septembre 2026, l’administration a répondu.
Elle a pris en compte la nouvelle répartition des surfaces et prononcé un dégrèvement de 345 €. L’avis, initialement établi à 2 880 €, est ainsi ramené à 2 535 €, soit une diminution de 11,98 %, que l’on peut arrondir à 12 %.
Le traitement aura donc nécessité environ quarante jours.
Ce n’est peut-être pas le plus gros dégrèvement obtenu par Fiscallia.
Mais ce n’est absolument pas la question.
La taxe était surévaluée.
Nous l’avons vérifiée.
Nous avons identifié l’anomalie.
Nous l’avons documentée.
L’administration a corrigé une partie de l’imposition.
Et notre client bénéficie désormais d’une réduction de 12 % sur la taxe concernée.
Chez Fiscallia, nous pouvons donc résumer cette nouvelle victoire en une phrase :
Ce n’est pas le montant de la taxe qui compte. C’est la satisfaction de notre client.
David Dricourt, le 16 septembre 2026