

Dans quels délais ?
Recevoir son avis de taxe foncière et constater un montant anormalement élevé ne suffit pas à obtenir une réduction. Encore faut-il identifier une erreur, la démontrer, puis utiliser la bonne procédure dans le délai prévu par le Livre des procédures fiscales.
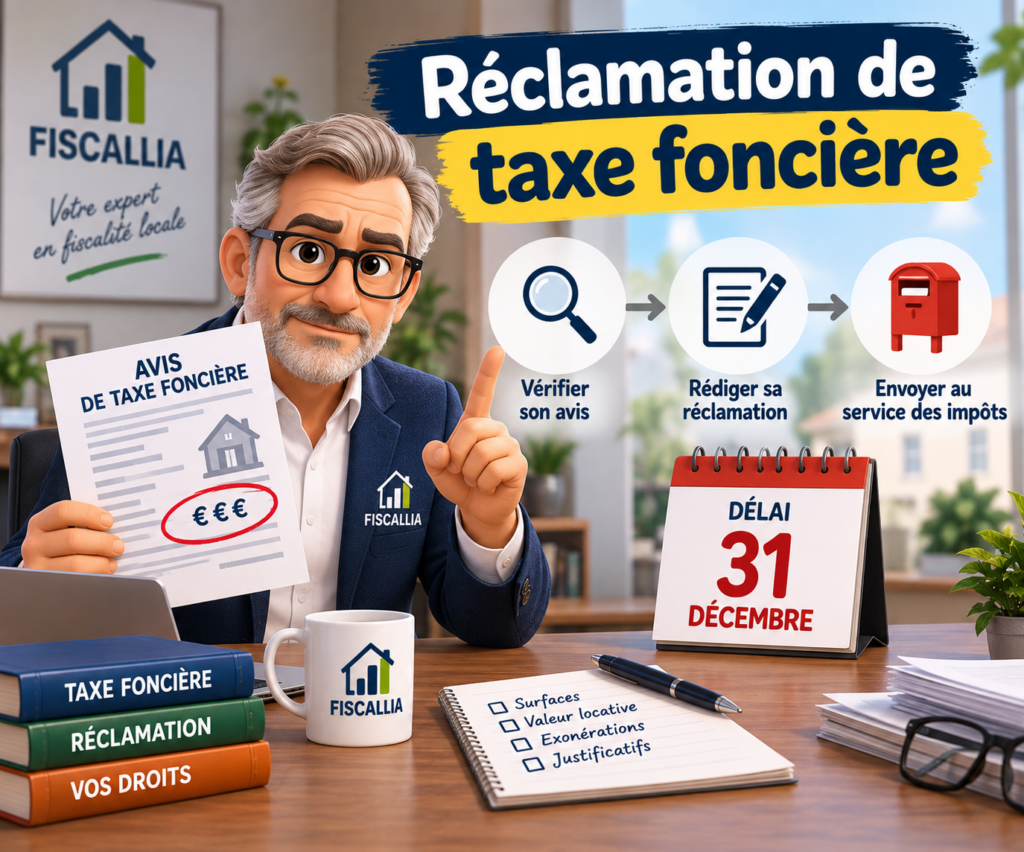
Cette distinction est essentielle, car la réclamation de taxe foncière obéit à des règles spécifiques. En 2026, une taxe foncière mise en recouvrement au cours de l’année peut, en principe, faire l’objet d’une réclamation jusqu’au 31 décembre 2027. La taxe foncière étant un impôt direct local, c’est l’article R*196-2 du Livre des procédures fiscales (LPF) qui fixe ce délai, et non l’article R*196-1 applicable aux autres catégories d’impôts.
Cette précision est d’autant plus importante qu’un décret du 27 juillet 2026 a modifié les articles R196-1 et R196-2 à compter du 30 juillet 2026. Pour la taxe foncière, la règle principale demeure cependant très lisible : la réclamation doit normalement être présentée au plus tard le 31 décembre de l’année suivant celle de la mise en recouvrement du rôle.
Mais que faut-il écrire ? À quel service s’adresser ? Quelles preuves joindre ? Faut-il payer la taxe pendant la contestation ? Que se passe-t-il lorsque le délai de réclamation est dépassé ? Et surtout, quelle différence existe-t-il entre le délai de réclamation prévu par l’article R196-2 et le pouvoir de dégrèvement d’office de l’administration prévu par l’article R211-1 ?
C’est ce que nous allons détailler.
Réclamation de taxe foncière : contester ne signifie pas simplement demander des explications
Avant de parler de délai, il faut distinguer deux démarches souvent confondues.
Demander au service des impôts pourquoi une taxe foncière a augmenté n’est pas nécessairement une réclamation contentieuse. De même, demander une copie d’une fiche d’évaluation ou des renseignements sur la valeur locative cadastrale ne signifie pas automatiquement que l’on a valablement contesté l’imposition.
La réclamation consiste à demander à l’administration de corriger une imposition que le contribuable estime totalement ou partiellement non due.
Il faut donc pouvoir expliquer :
quelle imposition est contestée, pourquoi elle l’est et ce que l’on demande à l’administration.
Cette formalisation est importante, notamment parce qu’elle conditionne ensuite les éventuelles voies de recours.
Quand peut-on déposer une réclamation de taxe foncière ?
Il n’est pas nécessaire qu’une taxe foncière ait doublé pour être contestable. À l’inverse, une forte augmentation ne constitue pas, à elle seule, la preuve d’une erreur.
Une réclamation peut être pertinente lorsqu’une anomalie affecte par exemple la consistance du bien, sa surface, son affectation, sa catégorie cadastrale, les éléments de confort d’un logement, ses dépendances, son évaluation, une exonération, ou encore certains paramètres de la valeur locative d’un local professionnel.
Pour les locaux professionnels soumis à la RVLLP, le contrôle peut notamment porter sur la catégorie, le secteur d’évaluation, les surfaces déclarées et leur pondération entre P1, P2, P3, Pk1 et Pk2, ainsi que sur un éventuel coefficient de localisation.
Pour un logement, la logique est différente. Il peut être nécessaire de vérifier la catégorie du bien, ses surfaces, ses dépendances, ses correctifs ou encore les équivalences superficielles correspondant aux éléments de confort.
Autrement dit, la première étape n’est généralement pas de rédiger immédiatement une réclamation.
La première étape est de savoir :
où se trouve l’erreur.
Une taxe foncière élevée n’est pas nécessairement une taxe foncière erronée
C’est un principe fondamental.
Le propriétaire qui constate une augmentation de 10 %, 20 % ou davantage peut légitimement s’interroger. Mais une hausse peut provenir de plusieurs facteurs parfaitement réguliers : évolution de la base, changement de taux, travaux, modification du bien, perte d’une exonération ou correction d’une ancienne situation cadastrale.
Une bonne réclamation de taxe foncière doit donc éviter les formulations générales telles que :
« Ma taxe est trop élevée » ;
« Je paie beaucoup plus que mon voisin » ;
ou :
« Le montant a trop augmenté cette année ».
Ces observations peuvent justifier une analyse.
Elles ne démontrent pas nécessairement une erreur.
Une réclamation efficace doit autant que possible transformer une impression en anomalie identifiable, quantifiable et documentée.
Le délai essentiel : l’article R*196-2 du LPF
Pour la taxe foncière, le texte de référence est l’article R*196-2 du Livre des procédures fiscales.
Dans sa version en vigueur depuis le 30 juillet 2026, il prévoit que les réclamations relatives aux impôts directs locaux et aux taxes annexes doivent être présentées au plus tard le 31 décembre de l’année suivant, selon le cas, notamment celle de la mise en recouvrement du rôle ou celle de la réalisation de l’événement motivant la réclamation.
Pour une taxe foncière classique mise en recouvrement en 2026, le raisonnement est donc simple :
Taxe foncière 2026 → réclamation jusqu’au 31 décembre 2027.
Pour une taxe foncière mise en recouvrement en 2025 :
date limite ordinaire : 31 décembre 2026.
Et pour une taxe foncière mise en recouvrement en 2024 :
le délai ordinaire a expiré le 31 décembre 2025.
Cette règle est également rappelée par la DGFiP pour les professionnels : pour la taxe foncière et la CFE, le délai expire le 31 décembre de l’année suivant celle de la mise en recouvrement.
Attention à ne pas appliquer l’article R*196-1 à la taxe foncière
C’est une confusion fréquente, notamment depuis la modification intervenue en juillet 2026.
L’article R*196-1 du LPF concerne les réclamations relatives aux impôts autres que les impôts directs locaux et les taxes annexes à ces impôts.
Il prévoit notamment, dans sa version en vigueur depuis le 30 juillet 2026, un délai allant jusqu’au 31 décembre de la deuxième année suivant certains événements.
Mais la taxe foncière est précisément un impôt direct local.
Elle relève donc de l’article :
R*196-2
et non, pour son délai ordinaire de réclamation, de l’article R*196-1.
La différence est loin d’être anodine.
Confondre les deux textes peut conduire à croire que l’on dispose d’une année supplémentaire pour agir.
2026 : une modification discrète de l’article R*196-2
Il existe d’ailleurs une nouveauté procédurale intéressante en 2026.
Jusqu’au 30 juillet 2026, l’article R*196-2 comportait notamment deux hypothèses supplémentaires aux c) et d) : la réception d’un nouvel avis réparant certaines erreurs d’expédition et la connaissance certaine de cotisations d’impôts directs établies à tort ou faisant double emploi.
Depuis le 30 juillet 2026, ces c) et d) sont indiqués comme abrogés dans la version actuelle du texte. Le décret n° 2026-692 du 27 juillet 2026 a donc simplifié la rédaction de l’article.
Pour les propriétaires qui raisonnent à partir d’anciens guides ou d’articles publiés avant l’été 2026, cette évolution mérite d’être connue.
Faut-il attendre de recevoir l’avis de taxe foncière ?
Lorsqu’on conteste l’imposition d’une année précise, l’avis constitue évidemment une pièce centrale puisqu’il permet d’identifier précisément l’impôt, l’année, le bien et les références fiscales.
Mais il ne faut pas confondre le moment où l’on détecte une anomalie cadastrale et celui où l’on dépose une réclamation contre une imposition déterminée.
Une erreur de surface ou d’affectation peut être découverte au cours de l’année à l’occasion d’un audit, d’une acquisition ou de la consultation des informations cadastrales.
Il peut alors être utile d’engager sans attendre les démarches permettant de mettre à jour la situation pour l’avenir, tout en analysant séparément les impositions encore contestables.
Cette distinction entre mise à jour cadastrale et réclamation contentieuse est fondamentale.
Corriger la fiche d’un local pour l’avenir ne signifie pas automatiquement que les taxes foncières antérieures seront remboursées.
Comment rédiger une réclamation de taxe foncière ?
L’article R*197-3 du LPF fixe plusieurs exigences de forme.
La réclamation doit notamment mentionner l’imposition contestée, exposer sommairement les moyens et les conclusions du contribuable et être accompagnée de l’avis d’imposition, de sa copie ou d’un extrait du rôle. Le texte prévoit également les règles relatives à la signature de la réclamation.
Une réclamation solide doit donc permettre au service de comprendre rapidement :
l’année concernée ; le bien concerné ; l’imposition contestée ; l’erreur invoquée ; les éléments de preuve ; la correction demandée ; et, lorsque cela est possible, le montant du dégrèvement sollicité.
Il n’est pas nécessaire d’écrire vingt pages si l’anomalie peut être démontrée clairement en deux pages et trois pièces justificatives.
À l’inverse, une phrase envoyée dans la messagerie sécurisée disant simplement « je conteste ma taxe foncière car elle est trop élevée » risque de ne pas permettre un traitement efficace du fond du dossier.
Les preuves sont souvent plus importantes que la longueur de la réclamation
Une réclamation de taxe foncière est d’autant plus convaincante qu’elle repose sur des éléments objectifs.
Selon la nature du problème, il peut s’agir d’un plan, d’un relevé de propriété, d’une déclaration cadastrale, d’un mesurage, de photographies, d’un acte, d’un bail, d’une attestation, d’une autorisation d’urbanisme, d’une facture de travaux ou de tout autre document permettant d’établir la situation réelle.
Prenons un exemple.
Vous soutenez qu’une dépendance de 80 m² n’existe plus.
Écrire :
« cette dépendance n’existe plus »
constitue une affirmation.
Produire des photographies datées, un plan, des documents relatifs aux travaux et expliquer précisément quelle ligne de l’évaluation cadastrale doit être supprimée transforme cette affirmation en dossier.
La différence est considérable.
Faut-il calculer soi-même le dégrèvement demandé ?
Ce n’est pas toujours indispensable, mais c’est souvent utile.
Une réclamation peut demander à l’administration de rectifier la base et de prononcer le dégrèvement correspondant.
Cependant, lorsque Fiscallia est en mesure de reconstruire la valeur locative, il est généralement préférable d’expliquer :
la donnée actuellement retenue ;
la donnée qui devrait être retenue ;
l’incidence sur la valeur locative ;
et l’impact fiscal attendu.
L’administration peut alors suivre le raisonnement.
Une réclamation ne devient plus seulement :
« je pense qu’il existe une erreur ».
Elle devient :
« voici l’erreur, voici sa preuve, voici la correction et voici son incidence ».
Où déposer la réclamation ?
La DGFiP permet aujourd’hui de contester la taxe foncière directement depuis l’espace Finances publiques sur impots.gouv.fr.
Depuis la messagerie sécurisée, le contribuable peut choisir « Écrire », puis « Réclamation/Contestation », sélectionner la taxe et l’année concernées, exposer sa demande et joindre ses justificatifs. La réponse de l’administration peut ensuite être consultée depuis cette même messagerie.
Une réclamation peut également être adressée par courrier. L’administration précise qu’une simple lettre peut suffire, à condition d’y faire figurer les éléments utiles et les références de l’avis concerné.
Pour les professionnels, la DGFiP indique que la réclamation écrite doit être adressée au service des impôts des entreprises dont dépend le lieu d’imposition ; la messagerie de l’espace professionnel permet également d’utiliser le parcours « Réclamer, contester ».
Lorsque la contestation porte spécifiquement sur la valeur locative, la DGFiP indique également que le centre des impôts fonciers peut être le service concerné.
Plusieurs communes ? Plusieurs réclamations
Cette particularité est importante pour les propriétaires possédant un patrimoine réparti sur plusieurs territoires.
En matière d’impôts directs locaux :
une réclamation distincte doit être présentée par commune.
Cette règle figure dans les dispositions relatives à la forme et au contenu des réclamations et elle est également rappelée par la DGFiP.
Une entreprise possédant vingt bâtiments dans cinq communes ne doit donc pas considérer qu’un courrier global et indifférencié constitue nécessairement la bonne procédure.
La réclamation suspend-elle le paiement de la taxe foncière ?
Non.
C’est probablement l’erreur pratique la plus dangereuse.
Déposer une réclamation ne signifie pas automatiquement que le contribuable peut attendre la réponse avant de payer.
La DGFiP le rappelle expressément : la réclamation ne dispense pas du paiement de l’impôt. Si elle est acceptée après paiement, les sommes dégrevées sont remboursées.
Le contribuable qui souhaite différer le paiement de la partie contestée doit donc envisager une autre démarche :
la demande de sursis de paiement.
La DGFiP indique que cette demande peut accompagner la réclamation et que des garanties peuvent être demandées lorsque le montant contesté atteint le seuil applicable, indiqué actuellement à 4 500 €.
Le sursis ne doit donc jamais être supposé.
Il doit être demandé.
Réclamation de taxe foncière : faut-il toujours demander un sursis de paiement ?
Pas nécessairement.
Pour un montant modéré, un contribuable peut préférer payer la taxe puis obtenir un remboursement si sa réclamation aboutit.
Cette solution évite notamment les conséquences d’un défaut de paiement si la contestation est finalement rejetée.
Pour une somme très importante, la question du sursis peut au contraire devenir stratégique.
Elle doit être appréciée en fonction du montant, de la trésorerie, de la solidité du dossier et des garanties susceptibles d’être demandées.
Il faut donc distinguer deux décisions :
contester l’impôt ;
et :
différer son paiement.
Ce ne sont pas les mêmes démarches.
Combien de temps l’administration dispose-t-elle pour répondre ?
L’article R*198-10 du LPF prévoit que la DGFiP statue sur les réclamations dans un délai de six mois suivant leur présentation. Lorsqu’elle ne peut pas statuer dans ce délai, elle doit en informer le contribuable avant son expiration et préciser le délai complémentaire nécessaire, lequel ne peut excéder trois mois.
Autrement dit, l’absence de réponse pendant quelques semaines n’a rien d’anormal.
Une contestation cadastrale complexe peut nécessiter :
l’étude des déclarations ;
la consultation du dossier d’évaluation ;
des échanges avec le service foncier ;
l’analyse de plans ;
voire des constatations complémentaires.
C’est pourquoi il est important, lors du dépôt, de conserver la preuve de la date à laquelle la réclamation a été présentée.
L’administration doit motiver un rejet
Le même article R*198-10 précise qu’en cas de rejet total ou partiel, la décision doit être motivée.
Cette étape est essentielle.
Une décision défavorable permet de comprendre sur quel point l’administration diverge :
les faits ?
la surface ?
la qualification du local ?
l’interprétation juridique ?
la recevabilité ?
le délai ?
Une réclamation rejetée ne signifie donc pas nécessairement que le dossier est terminé.
Elle ouvre, selon la situation, la question du recours suivant.
Et si l’administration ne répond pas ?
Le délai de six mois doit être surveillé.
L’administration est censée statuer dans ce délai, sous réserve du délai complémentaire pouvant être annoncé dans les conditions prévues par l’article R*198-10.
L’absence de réponse ne doit surtout pas être interprétée comme une acceptation de la réclamation.
Le contribuable doit alors examiner les voies procédurales ouvertes par le LPF et, si nécessaire, l’opportunité d’une saisine de la juridiction administrative compétente.
Pour une contestation importante, il est donc utile de conserver une chronologie précise :
date d’envoi ;
accusé de réception ;
échanges avec le service ;
demandes de documents ;
réponse éventuelle ;
et date de notification de la décision.
R196-2 et R211-1 : deux textes qu’il ne faut surtout pas confondre
Nous arrivons à l’un des points les plus importants de cet article.
Un contribuable découvre parfois une erreur ancienne et raisonne ainsi :
« L’article R*211-1 permet de revenir plusieurs années en arrière, donc je peux réclamer mes anciennes taxes foncières. »
Ce raisonnement est dangereux.
L’article R*196-2 organise le délai de réclamation du contribuable.
L’article R*211-1 organise un pouvoir de dégrèvement ou de restitution d’office de l’administration.
Ce ne sont pas deux délais de réclamation concurrents.
Article R*196-2 : le droit du contribuable de présenter une réclamation recevable
Pour une taxe foncière mise en recouvrement en 2026, le contribuable dispose normalement jusqu’au :
31 décembre 2027
pour déposer sa réclamation.
Dans ce délai, nous sommes dans le cadre normal du contentieux fiscal.
Le contribuable exerce son droit à réclamation.
Il doit donc, sauf situation particulière, privilégier cette voie dès qu’il dispose des éléments nécessaires.
Attendre volontairement l’expiration du délai en comptant sur l’article R*211-1 serait une très mauvaise stratégie.
Article R*211-1 : le dégrèvement d’office peut aller beaucoup plus loin
L’article R*211-1 du Livre des procédures fiscales prévoit que la DGFiP peut prononcer d’office le dégrèvement ou la restitution d’impositions qui n’étaient pas dues jusqu’au 31 décembre de la quatrième année suivant celle au cours de laquelle le délai de réclamation a pris fin.
Prenons un exemple purement chronologique.
Une taxe foncière est mise en recouvrement en 2026.
Délai normal de réclamation :
31 décembre 2027.
L’article R*211-1 prévoit ensuite que l’administration peut prononcer d’office un dégrèvement jusqu’au 31 décembre de la quatrième année suivant celle au cours de laquelle ce délai a pris fin.
Le délai de réclamation ayant pris fin en 2027, le pouvoir prévu par R*211-1 peut donc, dans cet exemple, s’exercer jusqu’au :
31 décembre 2031.
Mais attention au mot essentiel :
« peut ».
R*211-1 ne donne pas quatre années supplémentaires pour déposer une réclamation ordinaire
C’est probablement la distinction que tout propriétaire devrait retenir.
L’article R*211-1 ne dit pas :
« le contribuable peut présenter une réclamation pendant quatre années supplémentaires ».
Il prévoit que :
l’administration peut prononcer d’office un dégrèvement ou une restitution.
La différence juridique est majeure.
Une demande formulée après l’expiration du délai de R*196-2 ne doit donc pas être présentée comme si le contribuable disposait encore du même droit procédural à une réclamation recevable.
Il peut attirer l’attention de l’administration sur une imposition qui n’était pas due et solliciter l’exercice de son pouvoir de dégrèvement d’office.
Mais il se situe dans un cadre différent.
Exemple : découverte en 2026 d’une erreur sur la taxe foncière 2024
Supposons qu’un propriétaire réalise un audit en septembre 2026.
Il découvre une erreur de surface présente depuis plusieurs années.
Pour la taxe foncière 2025, le délai ordinaire de réclamation court encore jusqu’au 31 décembre 2026.
Pour la taxe foncière 2026, il court jusqu’au 31 décembre 2027.
En revanche, pour une taxe foncière mise en recouvrement en 2024, le délai ordinaire prévu par R*196-2 a normalement expiré le 31 décembre 2025.
Le contribuable ne doit donc pas traiter les trois années de la même façon.
Pour 2025 et 2026, une réclamation contentieuse peut encore être déposée dans le délai.
Pour 2024, il faut notamment examiner si une situation particulière rouvre ou modifie le délai et, à défaut, si une demande fondée sur le pouvoir de dégrèvement d’office de l’article R*211-1 peut être envisagée.
Cette distinction peut changer complètement la stratégie du dossier.
Le dégrèvement d’office n’est pas un droit au remboursement automatique
Il faut insister sur ce point.
Le fait qu’une année entre encore dans la période pendant laquelle l’administration peut agir ne signifie pas que le contribuable possède automatiquement un droit procédural équivalent à celui d’une réclamation déposée à temps.
R*211-1 donne un pouvoir à l’administration.
Il ne doit donc pas être utilisé pour rassurer artificiellement un contribuable qui laisse expirer son délai de R*196-2.
Chez Fiscallia, la logique doit rester :
lorsque le délai de réclamation est encore ouvert, on agit dans le délai.
Le dégrèvement d’office constitue une possibilité à examiner pour certaines impositions plus anciennes, pas une raison d’attendre.
Peut-on demander plusieurs années dans une même démarche ?
Il faut distinguer les années encore ouvertes au contentieux et celles pour lesquelles le délai est expiré.
Si plusieurs taxes foncières peuvent encore être valablement contestées et concernent le même bien et la même anomalie, il peut être pertinent de présenter une argumentation commune, tout en identifiant très clairement chaque année et chaque imposition contestée.
En revanche, mélanger sans explication :
une année relevant de R*196-2 ;
et une année pour laquelle on sollicite l’exercice du pouvoir prévu par R*211-1
peut rendre le dossier moins lisible.
Il est préférable d’expliquer clairement le fondement procédural de chaque demande.
Exemple d’une réclamation bien construite
Imaginons un local professionnel pour lequel l’administration retient 1 200 m² de surface principale P1.
Après analyse des plans et de la déclaration cadastrale, le contribuable constate que 300 m² correspondent en réalité à des surfaces secondaires non couvertes présentant une valeur d’utilisation réduite.
La mauvaise réclamation serait :
« Ma taxe foncière est trop élevée. Merci de la revoir. »
Une demande beaucoup plus solide exposerait que l’imposition concernée est la taxe foncière 2026, identifierait le local, préciserait que 300 m² ont été retenus avec un coefficient de 1 alors que le contribuable estime devoir leur appliquer le coefficient correspondant à leur usage réel, expliquerait les raisons de cette qualification, joindrait le plan et les photographies nécessaires et demanderait expressément la rectification de la valeur locative ainsi que le dégrèvement correspondant.
La différence n’est pas stylistique.
Elle est probatoire.
Réclamation sur la valeur locative : reconstruire avant de contester
C’est particulièrement important en taxe foncière.
L’avis d’imposition ne présente pas toute la mécanique ayant conduit à la base.
Pour comprendre une anomalie, il peut être nécessaire de remonter beaucoup plus loin :
surface ;
nature du local ;
catégorie ;
pondération ;
tarif ;
coefficient ;
éléments de confort ;
dépendances ;
ou méthode d’évaluation.
C’est pourquoi Fiscallia recommande généralement de vérifier avant de contester.
Une réclamation mal préparée peut porter sur le mauvais paramètre.
Pire, le contribuable peut croire avoir identifié une anomalie alors que la différence observée est parfaitement justifiée par les règles cadastrales.
Particulier et entreprise : la procédure est proche, l’analyse peut être très différente
Un particulier qui conteste la taxe foncière de sa maison ne rencontre pas nécessairement les mêmes difficultés qu’une entreprise propriétaire d’un hôtel, d’un entrepôt, d’une pharmacie ou d’un site industriel.
Pour le particulier, le dossier peut porter sur :
la surface ;
la catégorie ;
les dépendances ;
les éléments de confort ;
la situation du logement ;
ou une exonération.
Pour une entreprise, il peut être nécessaire de maîtriser :
la RVLLP ;
les catégories professionnelles ;
les secteurs ;
les tarifs ;
la pondération ;
les coefficients de localisation ;
voire la frontière entre l’article 1498 et la méthode industrielle.
La procédure contentieuse reste encadrée par le LPF, mais le travail technique préalable peut être radicalement différent.
Les erreurs à éviter lors d’une réclamation de taxe foncière
La première erreur consiste à attendre le dernier moment. Une anomalie découverte en début d’année doit être étudiée rapidement, surtout lorsque le 31 décembre suivant constitue une date de prescription pour une année antérieure.
La deuxième consiste à envoyer une contestation sans preuve. L’administration doit pouvoir vérifier les faits invoqués.
La troisième consiste à contester uniquement le montant final sans identifier l’erreur de base.
La quatrième consiste à croire que la réclamation suspend automatiquement le paiement.
La cinquième consiste à confondre R196-2 et R211-1, en imaginant que le second accorde quatre années supplémentaires de droit à réclamation.
Enfin, la sixième consiste à oublier qu’une correction pour l’avenir et un remboursement d’impositions antérieures constituent deux questions procédurales différentes.
Que se passe-t-il si la réclamation est acceptée ?
Lorsque l’administration reconnaît l’erreur, elle prononce un dégrèvement total ou partiel.
Si l’impôt a déjà été payé, la somme correspondante est remboursée selon les modalités de l’administration. La DGFiP indique que lorsqu’une réclamation est acceptée après paiement, les sommes versées sont restituées.
Mais le contribuable doit également vérifier un deuxième point :
la base cadastrale a-t-elle été correctement modifiée pour les années suivantes ?
Obtenir 3 000 € de dégrèvement pour 2025 et retrouver exactement la même erreur en 2026 n’est évidemment pas satisfaisant.
Une réclamation réussie doit donc être suivie jusqu’à la correction durable de la situation lorsque l’erreur concerne les caractéristiques permanentes du bien.
Que faire en cas de rejet ?
Un rejet n’est pas nécessairement la fin du dossier.
Il faut d’abord lire précisément la motivation de l’administration.
Parfois, le désaccord porte sur une pièce manquante.
Parfois, sur l’interprétation d’un texte.
Parfois, sur une qualification cadastrale.
Et parfois, le contribuable et l’administration ont simplement deux lectures différentes d’une même situation.
Lorsque l’enjeu le justifie, la contestation peut alors entrer dans une nouvelle phase devant la juridiction administrative compétente, dans le respect des délais de recours.
Il ne faut donc jamais laisser une décision de rejet plusieurs mois sans l’examiner.
Fiscallia : analyser, démontrer, réclamer
Une réclamation de taxe foncière efficace peut finalement être résumée en trois verbes :
Analyser. Démontrer. Réclamer.
Analyser, parce qu’une taxe élevée n’est pas nécessairement fausse.
Démontrer, parce qu’une anomalie sans preuve reste une affirmation.
Réclamer, parce qu’une erreur identifiée mais jamais portée devant l’administration ne produit pas spontanément un remboursement.
L’ordre est important.
Chez Fiscallia, l’objectif d’un audit n’est donc pas de contester systématiquement la taxe foncière.
Il consiste d’abord à déterminer si l’imposition correspond réellement au bien.
Lorsqu’elle est correcte, il faut pouvoir l’expliquer.
Lorsqu’elle ne l’est pas, il faut identifier précisément l’erreur, la documenter et utiliser la procédure appropriée dans les délais.
Conclusion : pour contester sa taxe foncière, le calendrier compte autant que l’erreur
La réclamation de taxe foncière repose sur un principe simple : lorsqu’un contribuable estime qu’une imposition locale est incorrecte, il peut demander à l’administration de la rectifier.
Mais cette faculté est encadrée.
Pour une taxe foncière mise en recouvrement en 2026, le délai ordinaire prévu par l’article R*196-2 du LPF expire en principe le :
31 décembre 2027.
La réclamation doit identifier l’imposition, exposer les moyens et la demande du contribuable et être accompagnée des pièces nécessaires. Elle peut être déposée en ligne depuis la messagerie sécurisée d’impots.gouv.fr ou adressée au service compétent.
Son dépôt ne dispense pas automatiquement du paiement. Si le contribuable souhaite différer le règlement de la somme contestée, la question du sursis de paiement doit être traitée séparément.
L’administration dispose normalement de six mois pour statuer, avec la possibilité, dans les conditions prévues par le LPF, d’annoncer un délai complémentaire qui ne peut excéder trois mois.
Enfin, il faut retenir une distinction fondamentale.
R*196-2 = délai dans lequel le contribuable exerce normalement son droit de réclamation.
R*211-1 = possibilité pour l’administration de prononcer d’office le dégrèvement ou la restitution d’une imposition non due après l’expiration de ce délai, dans la limite temporelle prévue par le texte.
Les deux mécanismes ne sont pas interchangeables.
Lorsqu’une erreur est découverte et que le délai de R*196-2 est encore ouvert, la meilleure stratégie reste donc la plus simple :
ne pas attendre.
Récupérer les informations cadastrales.
Reconstruire l’évaluation.
Identifier l’anomalie.
Rassembler les preuves.
Puis déposer une réclamation précise avant l’expiration du délai.
Car en matière de taxe foncière, avoir raison sur le fond est essentiel.
Mais encore faut-il agir au bon moment et selon la bonne procédure.
David Dricourt, le 16 septembre 2026