
Pourquoi le détail des immobilisations est indispensable
Pour vérifier la taxe foncière d’un local commercial, nous recherchons notamment sa surface, sa catégorie, son secteur d’évaluation, son tarif et son coefficient de localisation.
Pour un établissement industriel évalué selon la méthode comptable, le raisonnement est complètement différent.
La valeur locative cadastrale ne dépend pas principalement de la surface du bâtiment. Elle est construite à partir du prix de revient des immobilisations imposables.
Cela change tout.
Pour analyser correctement la taxe foncière et la cotisation foncière des entreprises d’un site industriel, Fiscallia doit donc disposer d’un document essentiel : un listing des immobilisations suffisamment détaillé pour permettre d’identifier précisément chaque bien, sa nature, sa date et sa valeur d’origine.
Or, dans de nombreux dossiers, nous rencontrons exactement le problème inverse.
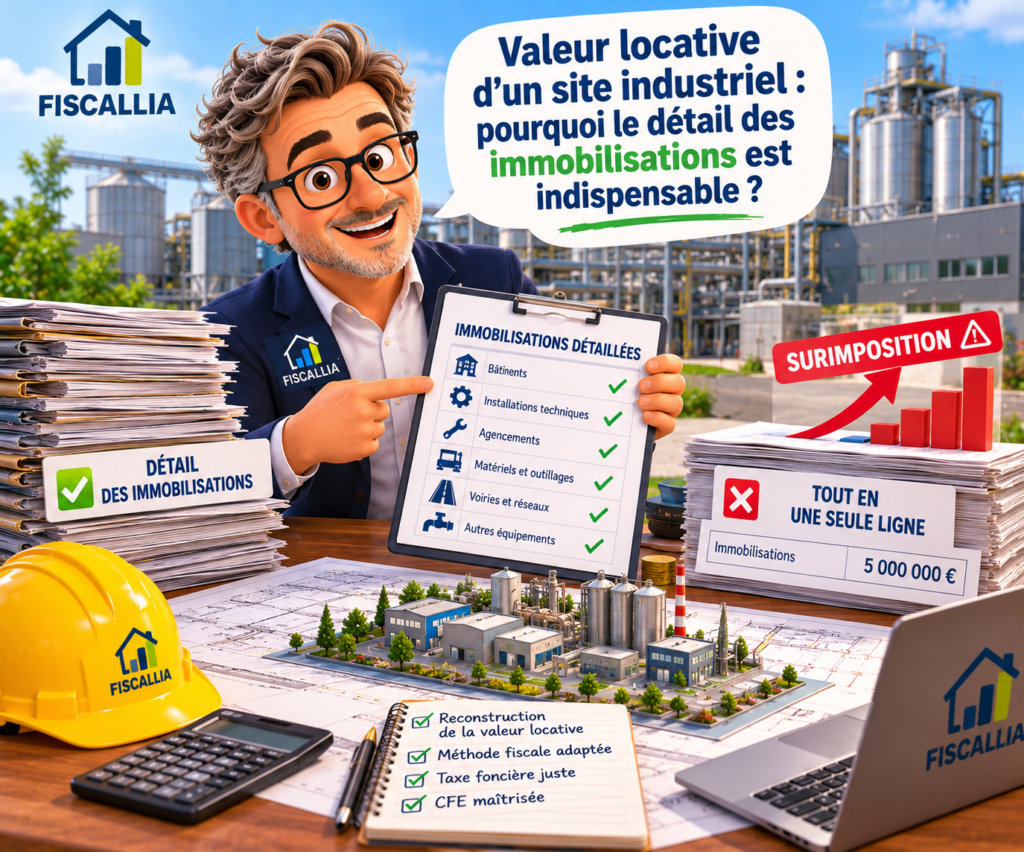
Des investissements représentant plusieurs centaines de milliers, voire plusieurs millions d’euros, ont été regroupés comptablement sous une seule ligne : « constructions », « agencements », « aménagements », « installations générales » ou simplement « travaux ».
Fiscalement, cette absence de détail peut devenir problématique.
Car pour reconstruire la valeur locative cadastrale d’un établissement industriel, il ne suffit pas de connaître le montant global investi.
Il faut savoir ce que ce montant contient.
Une construction ?
Une installation foncière ?
Un aménagement faisant corps avec le bâtiment ?
Un équipement spécialisé ?
Du matériel ?
Un élément qui n’est pas passible de taxe foncière ?
Lorsque toutes ces dépenses sont regroupées, leur qualification fiscale devient beaucoup plus difficile.
Et lorsqu’un montant global est traité comme s’il correspondait intégralement à des constructions et installations imposables, le risque est évident : faire entrer dans la valeur locative des sommes qui ne devraient pas nécessairement recevoir ce traitement.
À la clé, une valeur locative potentiellement excessive et, par ricochet, une taxe foncière et une CFE susceptibles d’être surévaluées.
Valeur locative industrielle : l’article 1499 du CGI change complètement la méthode de calcul
La première étape consiste à vérifier que le site relève effectivement de la méthode applicable aux établissements industriels.
L’article 1500 du Code général des impôts définit aujourd’hui les critères permettant de caractériser le caractère industriel d’un bâtiment ou d’un terrain. Il vise notamment les activités de fabrication ou de transformation nécessitant d’importants moyens techniques ainsi que d’autres activités lorsque le rôle des installations techniques, matériels et outillages est prépondérant. Le même article prévoit toutefois un seuil de 500 000 € concernant la valeur des installations techniques, matériels et outillages : lorsque cette valeur ne dépasse pas ce montant, les bâtiments et terrains concernés ne revêtent pas un caractère industriel au sens de ce dispositif, selon les modalités temporelles prévues par le texte.
Une fois l’application de la méthode comptable établie, l’article 1499 du CGI pose le principe essentiel.
La valeur locative des immobilisations industrielles passibles de taxe foncière sur les propriétés bâties est déterminée à partir du prix de revient de leurs différents éléments.
Consulter l’article 1499 du CGI
Cette formulation mérite toute notre attention.
Le texte ne raisonne pas simplement à partir du coût total de l’usine.
Il vise le prix de revient de ses différents éléments.
C’est précisément pour cette raison que la qualité du listing des immobilisations devient déterminante.
Le fichier des immobilisations est la matière première du calcul de la taxe foncière industrielle
Lorsqu’un industriel nous demande de vérifier sa taxe foncière, l’avis d’imposition ne suffit pas.
Même une fiche d’évaluation foncière ne permet pas nécessairement de reconstruire correctement l’origine de la valeur locative.
Il faut revenir beaucoup plus loin.
Nous devons rechercher les immobilisations qui ont servi, ou auraient dû servir, à construire la valeur locative.
La doctrine administrative précise que les établissements industriels relevant de la méthode comptable sont évalués à partir des données du bilan de l’entreprise.
Le prix de revient correspond en principe à la valeur d’origine pour laquelle l’immobilisation doit être inscrite au bilan. Pour un bien acquis, cette valeur comprend notamment le prix réel d’achat augmenté, le cas échéant, de certains frais accessoires. Pour une immobilisation créée par l’entreprise, le raisonnement porte sur son coût réel de production.
Voilà pourquoi le listing des immobilisations est si important.
Pour chaque investissement, nous cherchons notamment à connaître sa désignation précise, sa date d’acquisition ou de création, sa valeur d’origine, sa nature réelle et son affectation au site.
Un tableau comptable qui indique simplement :
2021 – Agencements et constructions – 2 400 000 €
est beaucoup moins exploitable fiscalement qu’un état détaillant la composition réelle de ces 2,4 millions d’euros.
« Constructions et agencements : 2 400 000 € » : une seule ligne peut cacher des dizaines d’immobilisations différentes
Prenons volontairement un exemple simplifié.
Une entreprise réalise une extension de son site industriel pour un investissement global de 2,4 millions d’euros.
Dans son fichier comptable, l’opération apparaît sous une ligne unique :
Constructions et agencements : 2 400 000 €.
Pour la comptabilité de l’entreprise, ce regroupement a pu répondre à une logique donnée.
Mais pour la fiscalité locale, nous avons besoin de savoir ce que recouvrent réellement ces 2,4 millions.
Le montant pourrait, par exemple, comprendre le bâtiment lui-même, des terrassements, des voiries, des réseaux, des canalisations, des installations électriques, des aménagements intérieurs, des équipements techniques, du matériel spécialisé, des installations directement liées au processus industriel ou encore différentes dépenses accessoires.
Or tous ces éléments ne peuvent pas être qualifiés fiscalement à partir du seul intitulé « constructions et agencements ».
La doctrine administrative prévoit justement des règles de rattachement différentes selon la nature des dépenses. Elle précise notamment que les dépenses normales d’agencement, d’aménagement et d’installation sont à déclarer sous la rubrique des immobilisations qu’elles concernent. Elle distingue également certains aménagements amortissables des terrains, installations foncières, bâtiments et biens d’équipement spécialisés.
Le contenu réel de la dépense compte donc davantage que le nom générique donné à la ligne comptable.
Pourquoi faut-il retrouver la valeur d’acquisition d’origine ?
C’est une autre particularité fondamentale de la méthode comptable.
Pour reconstruire la valeur locative cadastrale d’un établissement industriel, nous ne recherchons pas simplement la valeur nette comptable actuelle du bâtiment.
L’article 1499 raisonne à partir du prix de revient, tandis que la doctrine administrative rattache celui-ci à la valeur d’origine des immobilisations.
L’administration précise même que lorsqu’une immobilisation a fait l’objet d’une réévaluation comptable libre, le prix de revient à retenir demeure celui inscrit au bilan avant cette réévaluation.
Autrement dit, une immobilisation totalement amortie comptablement peut continuer à avoir une incidence en matière de fiscalité foncière si elle demeure dans le champ des immobilisations imposables.
La valeur nette comptable n’est donc pas le point de départ approprié pour reconstruire la valeur locative industrielle.
Il faut retrouver la valeur d’origine.
Et c’est précisément là que les difficultés commencent sur les sites anciens.
Plus le site industriel est ancien, plus le travail de reconstruction peut devenir complexe
Une usine exploitée depuis trente ou quarante ans possède rarement un historique comptable parfaitement linéaire.
Des bâtiments ont été construits.
D’autres ont été agrandis.
Des installations ont été remplacées.
Des chaînes de production ont été modernisées.
Des équipements ont été retirés.
Des bâtiments ont changé d’utilisation.
Des travaux ont été réalisés en plusieurs phases.
Certaines immobilisations ont été sorties.
D’autres ont été regroupées.
Des opérations de restructuration ou de fusion ont parfois modifié la présentation comptable.
Et lorsque nous ouvrons le fichier des immobilisations plusieurs décennies plus tard, nous pouvons retrouver des lignes dont les intitulés sont devenus pratiquement impossibles à interpréter :
« travaux usine » ; « aménagement bâtiment » ; « installation générale » ; « extension 2004 » ; « travaux divers » ; « agencements techniques ».
Le montant peut être de 50 000 €, 500 000 € ou 5 millions d’euros.
Mais le montant, à lui seul, ne nous dit pas ce qui a réellement été construit ou installé.
C’est là que naît une partie du risque fiscal.
Regrouper toutes les dépenses sur une seule ligne n’entraîne pas automatiquement une surimposition… mais crée un risque majeur
Cette nuance est importante.
Il serait juridiquement excessif d’affirmer qu’une ligne comptable regroupant plusieurs dépenses entraîne automatiquement une taxe foncière excessive.
Tout dépend de ce que contient réellement cette ligne.
Si la totalité des dépenses correspond effectivement à des constructions et installations foncières imposables devant recevoir le même traitement, le regroupement peut n’avoir aucune incidence sur le résultat final.
Le problème apparaît lorsque cette ligne mélange des éléments de nature fiscale différente.
Imaginons un investissement global de 3 millions d’euros comptabilisé sous « agencements et installations ».
Si, après analyse des factures et des dossiers techniques, il apparaît qu’une partie correspond aux constructions et installations foncières passibles de taxe foncière tandis qu’une autre correspond à des biens dont la qualification fiscale est différente, traiter aveuglément les 3 millions d’euros comme une seule masse imposable peut conduire à une valeur locative excessive.
La doctrine administrative rappelle précisément que le calcul de la valeur locative industrielle porte sur les immobilisations industrielles passibles de taxe foncière.
La première mission consiste donc moins à additionner des montants qu’à déterminer quels montants doivent réellement entrer dans le calcul et sous quelle qualification.
Construction, agencement, installation ou matériel : les mots ont une importance fiscale
Prenons le terme « agencement ».
En comptabilité, ce mot peut couvrir des réalités extrêmement différentes.
Or la doctrine fiscale apporte une précision essentielle : les dépenses normales d’agencement, d’aménagement et d’installation doivent être rattachées aux immobilisations qu’elles concernent.
Ainsi, certains aménagements faisant corps avec une construction suivent le traitement de celle-ci.
Pour les terrains, certaines dépenses d’appropriation et de viabilité peuvent être rattachées au prix de revient du terrain, tandis que des agencements amortissables sont assimilés à des installations foncières. La doctrine cite notamment les opérations de déblaiement, d’aplanissement, de consolidation ou d’assainissement et distingue les agencements amortissables.
Pour les bâtiments, elle précise également que certaines canalisations faisant corps avec la construction doivent être rattachées au prix de revient de celle-ci.
À l’inverse, les biens d’équipement spécialisés, même lorsqu’ils peuvent être matériellement intégrés à l’immeuble, peuvent relever d’une qualification de matériel selon les critères applicables.
On comprend alors immédiatement pourquoi une ligne intitulée simplement « agencements : 1 500 000 € » est insuffisante pour réaliser un audit sérieux.
Le mot comptable ne suffit pas.
Il faut connaître la réalité physique et fonctionnelle de ce qui a été acheté ou construit.
L’objectif : décomposer au maximum les immobilisations
Pour reconstruire correctement une valeur locative industrielle, le travail consiste donc à descendre au niveau de détail le plus pertinent.
Une ligne globale doit, lorsque cela est nécessaire et lorsque les justificatifs le permettent, être décomposée.
Nous recherchons alors les factures d’origine, situations de travaux, marchés, décomptes définitifs, tableaux d’amortissement, dossiers techniques, plans, comptes auxiliaires, grands livres ou tout autre document permettant de comprendre la composition de l’investissement.
La doctrine fiscale prévoit d’ailleurs que lorsque le prix de revient ne ressort pas directement des mentions du bilan, il peut être déterminé à partir des documents comptables ou autres pièces justificatives et, à défaut, par voie d’évaluation, sous réserve du contrôle de l’administration.
Cette disposition est particulièrement importante.
Elle signifie qu’un mauvais niveau de détail dans le fichier actuel des immobilisations ne condamne pas nécessairement l’analyse.
Il est parfois possible de reconstruire l’historique.
Mais plus les investissements sont anciens, plus ce travail devient difficile.
Exemple : 5 millions d’euros inscrits sur une seule ligne
Imaginons un site industriel ayant réalisé en 2018 un investissement de 5 millions d’euros.
Le fichier des immobilisations comporte une seule ligne :
« Extension usine et agencements : 5 000 000 € ».
Pour reconstruire correctement la valeur locative, Fiscallia ne devrait pas se contenter de reprendre mécaniquement les 5 millions.
Nous chercherions à savoir comment cette somme se décompose réellement.
Quelle part correspond au gros œuvre ?
Quelle part correspond aux installations foncières ?
Quelle part concerne les aménagements faisant corps avec le bâtiment ?
Quelle part correspond à des équipements spécialisés ?
Quelle part concerne des matériels ou outillages ?
Certaines immobilisations ont-elles depuis été remplacées ou sorties ?
Les éléments existent-ils toujours ?
Qui en est propriétaire ?
Ce n’est qu’après cette reconstruction que nous pouvons déterminer le montant devant recevoir le traitement fiscal correspondant aux immobilisations passibles de taxe foncière.
Une valeur locative industrielle ne se reconstruit pas correctement à partir d’un total. Elle se reconstruit à partir de la composition de ce total.
L’enjeu financier est considérable : le prix de revient alimente directement la valeur locative
Pourquoi cette ventilation est-elle si importante ?
Parce que l’article 1499 établit un lien direct entre le prix de revient des immobilisations imposables et leur valeur locative.
Depuis la réforme applicable à compter de 2021, les taux d’intérêt prévus par l’article 1499 sont de 4 % pour les sols et terrains et 6 % pour les constructions et installations.
Pour les constructions et installations foncières acquises ou créées depuis le 1er janvier 1976, la doctrine fiscale tient ensuite compte de l’abattement de 33,33 %, ce qui conduit en pratique à une valeur locative de base correspondant à 4 % du prix de revient pour ces éléments, avant les autres opérations d’actualisation ou de revalorisation applicables. Pour les immobilisations plus anciennes, les règles diffèrent.
Prenons donc un simple ordre de grandeur.
Si 1 million d’euros est intégré à tort dans une catégorie de constructions ou installations foncières imposables postérieures à 1976, l’incidence théorique sur la valeur locative de base peut représenter environ :
1 000 000 € × 4 % = 40 000 € de valeur locative.
Et nous parlons ici d’une différence qui peut ensuite se retrouver dans les mécanismes de calcul de la fiscalité locale.
Sur un grand site industriel, une erreur de qualification portant sur plusieurs millions d’euros peut donc produire des conséquences significatives.
Une erreur de valeur locative industrielle peut affecter la taxe foncière ET la CFE
C’est l’autre raison pour laquelle le fichier des immobilisations mérite une attention particulière.
Une erreur dans la valeur locative d’un établissement industriel ne concerne pas nécessairement une seule taxe.
La valeur locative des biens passibles de taxe foncière intervient également dans la détermination de la base de cotisation foncière des entreprises selon les règles de l’article 1467 du CGI.
La CFE comporte toutefois ses propres règles. Pour les immobilisations industrielles définies à l’article 1499, l’article 1467 prévoit notamment une diminution de 30 % de leur valeur locative pour la détermination de la base de CFE. Il faut donc reconstruire séparément l’incidence exacte sur chaque imposition.
Mais le principe reste essentiel :
une erreur située dans le fichier des immobilisations peut avoir des conséquences sur la taxe foncière du site et sur sa CFE.
Une mauvaise qualification n’est donc pas nécessairement répétée une seule fois par an.
Elle peut alimenter deux impositions locales différentes.
Le seuil de 500 000 € rend le détail des immobilisations encore plus important
Depuis l’introduction des dispositions actuelles de l’article 1500 du CGI, la qualité du fichier des immobilisations est également importante pour déterminer si le site doit être considéré comme industriel.
L’article 1500 prévoit que lorsque la valeur des installations techniques, matériels et outillages présents dans les bâtiments ou sur les terrains et destinés à l’activité ne dépasse pas 500 000 €, les bâtiments et terrains ne revêtent pas un caractère industriel dans les conditions prévues par ce texte.
Et comment apprécie-t-on ce seuil ?
À partir de la valeur d’origine des installations techniques, matériels et outillages concernés.
Nous retrouvons donc exactement le même problème.
Si votre fichier indique seulement :
« installations générales : 800 000 € »,
comment déterminer quelle part correspond véritablement aux installations techniques, matériels et outillages entrant dans l’appréciation du seuil ?
Encore une fois, il faut décomposer.
Le niveau de détail du fichier des immobilisations peut donc intervenir non seulement dans le montant de la valeur locative, mais également dans la qualification préalable du site au regard du régime industriel.
Le service comptable possède souvent l’information… mais pas sous la forme dont le fiscaliste a besoin
C’est une situation que nous rencontrons régulièrement.
Le directeur financier transmet son fichier des immobilisations.
Le document est parfaitement cohérent comptablement.
Les montants correspondent au bilan.
Les amortissements sont suivis.
Les dates sont présentes.
Mais pour reconstruire la valeur locative cadastrale, certaines informations manquent.
La difficulté ne signifie pas que le travail du comptable est incorrect.
La comptabilité et la fiscalité foncière ne poursuivent simplement pas exactement le même objectif.
Une ventilation suffisante pour établir les comptes annuels peut ne pas être suffisante pour déterminer la qualification foncière précise de chaque composante d’un investissement industriel.
C’est pourquoi l’analyse doit parfois revenir aux pièces d’origine.
Factures.
Marchés de travaux.
Décomptes.
Plans.
Descriptions techniques.
Dossiers d’investissement.
Tableaux de mise en service.
Une ligne de 2 millions d’euros peut alors devenir vingt, cinquante ou cent éléments analysables.
Et c’est précisément cette décomposition qui permet de reconstruire une valeur locative reflétant réellement le site.
Lors d’un nouvel investissement industriel, il faut penser à la taxe foncière dès la comptabilisation
Cette analyse conduit à une recommandation importante.
Le meilleur moment pour reconstituer un investissement n’est pas vingt ans après sa réalisation.
C’est au moment où il est réalisé.
Lorsqu’une entreprise construit une nouvelle unité de production, agrandit son usine ou réalise plusieurs millions d’euros de travaux, la manière dont elle documente ses immobilisations peut devenir déterminante pour les futures analyses de taxe foncière et de CFE.
Il est donc utile de conserver une ventilation permettant d’identifier clairement la nature des différents investissements.
Éviter autant que possible les intitulés génériques tels que « travaux divers », « agencements usine » ou « extension bâtiment » sans documentation complémentaire permet de préserver la traçabilité nécessaire.
Cela ne signifie pas que la présentation comptable doit être dictée uniquement par la taxe foncière.
Cela signifie que la documentation annexe doit permettre de retrouver précisément la composition du prix de revient.
Vingt ans plus tard, cette précaution peut représenter une différence fiscale considérable.
Un audit de taxe foncière industrielle commence donc par les immobilisations
Lorsqu’un industriel nous transmet uniquement son avis de taxe foncière en demandant :
« Pouvez-vous vérifier si ce montant est correct ? »
notre réponse nécessite d’aller bien au-delà de l’avis.
Pour vérifier sérieusement une valeur locative relevant de l’article 1499, il faut reconstruire l’assiette.
Et pour reconstruire l’assiette, il faut reconstruire les immobilisations.
Le travail consiste à identifier les terrains, constructions, installations foncières et autres éléments, retrouver leur valeur d’origine et leur date, comprendre leur nature réelle, vérifier leur présence et leur affectation, puis déterminer leur traitement fiscal.
Le résultat peut parfaitement confirmer l’évaluation de l’administration.
Mais il peut aussi révéler que certains montants ont été regroupés ou qualifiés d’une manière qui ne permettait pas de refléter correctement la réalité fiscale du site.
Vérifier une taxe foncière industrielle, ce n’est donc pas simplement recalculer une taxe. C’est souvent reconstruire l’histoire comptable et physique de l’usine.
Valeur locative d’un site industriel : plus le fichier est détaillé, plus le calcul peut être juste
Le principe à retenir est finalement assez simple.
Pour un établissement industriel relevant de l’article 1499 du CGI, la valeur locative repose sur le prix de revient des différents éléments imposables.
Cela signifie que la qualité de la valeur locative dépend directement de notre capacité à identifier correctement ces éléments.
Un fichier d’immobilisations parfaitement détaillé permet de comprendre ce qui relève du terrain, des constructions, des installations foncières, des aménagements faisant corps avec les bâtiments et des autres équipements dont le traitement doit être examiné.
À l’inverse, un fichier constitué de quelques lignes globales de plusieurs millions d’euros peut rendre cette analyse extrêmement difficile.
Et lorsqu’une ligne intitulée « constructions et agencements » contient en réalité plusieurs catégories d’investissements dont le traitement fiscal diffère, l’absence de ventilation peut conduire à une assiette excessive si la totalité est retenue sous une qualification imposable inadaptée.
C’est pourquoi, chez Fiscallia, nous considérons le listing détaillé des immobilisations comme l’un des documents essentiels d’un audit de fiscalité locale industrielle.
Nous ne cherchons pas seulement un total.
Nous cherchons ce qui compose ce total.
Nous revenons, lorsque cela est nécessaire, aux valeurs d’acquisition ou de création d’origine, aux factures et aux pièces techniques.
Nous décomposons les investissements.
Nous qualifions les différents éléments.
Puis nous reconstruisons la valeur locative.
Car l’objectif n’est pas de réduire artificiellement une taxe foncière ou une CFE.
L’objectif est beaucoup plus simple :
faire en sorte que la valeur locative cadastrale corresponde réellement aux immobilisations qui doivent fiscalement la composer.
Et lorsque plusieurs millions d’euros d’investissements sont concernés, la différence entre une ligne comptable globale et un listing parfaitement détaillé peut devenir une différence fiscale majeure.
David Dricourt, le 4 octobre 2026