

TF vs CFE, Application et calcul
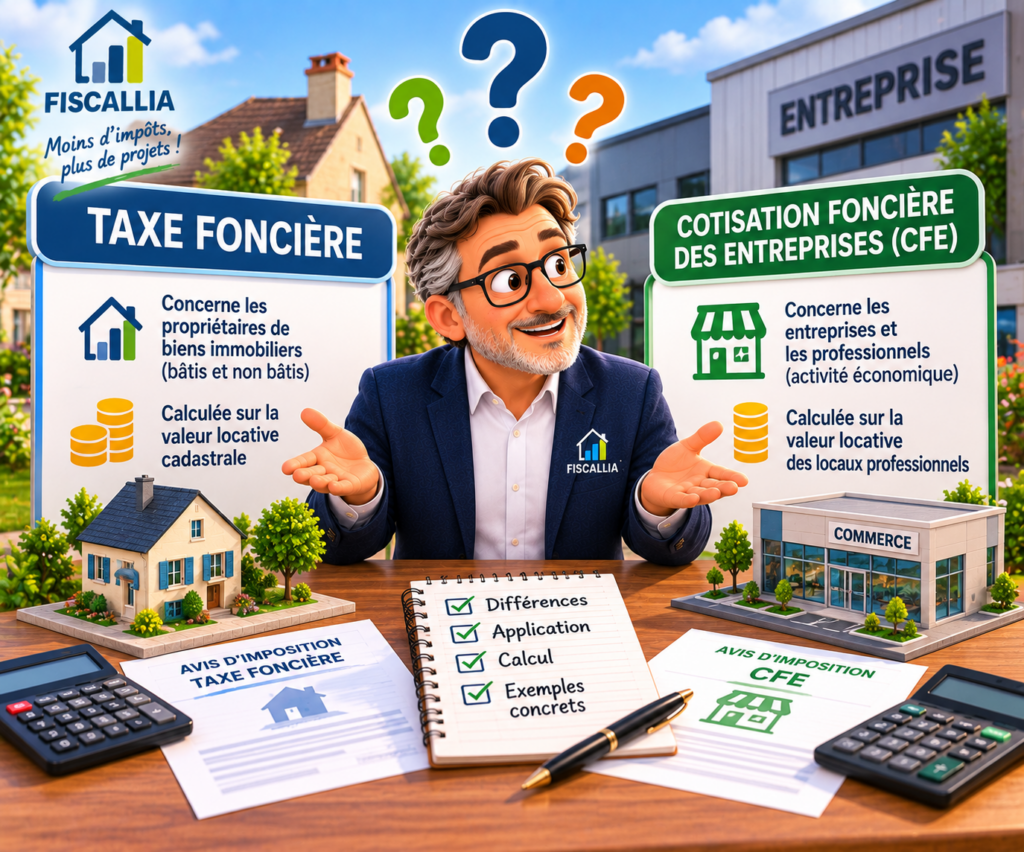
Taxe foncière et cotisation foncière des entreprises sont deux impôts locaux que l’on retrouve fréquemment sur un même immeuble professionnel. Pourtant, elles ne sont pas dues par les mêmes personnes, ne répondent pas exactement aux mêmes règles et ne sont pas calculées avec les mêmes taux.
La confusion est d’autant plus facile que ces deux impositions possèdent un point commun fondamental : la valeur locative cadastrale du bien peut servir de base à la taxe foncière comme à la CFE.
Prenons le cas très classique d’un commerçant qui exploite son activité dans un local appartenant à un propriétaire.
Le propriétaire reçoit sa taxe foncière.
Le commerçant reçoit sa cotisation foncière des entreprises, ou CFE.
Les deux peuvent donc payer un impôt différent à partir d’une valeur locative issue du même local.
Cette particularité est essentielle à comprendre, car lorsqu’une valeur locative est erronée, la conséquence ne se limite pas nécessairement à la taxe foncière. L’erreur peut également se retrouver dans la CFE de l’entreprise qui occupe le bien.
À l’inverse, certaines différences propres à la CFE font qu’il serait faux de considérer que le montant des deux taxes doit évoluer exactement de la même manière.
Alors, quelles sont réellement les différences entre taxe foncière et CFE ? Qui doit les payer ? Comment sont-elles calculées ? Et pourquoi faut-il parfois vérifier les deux simultanément ?
Première différence : la taxe foncière est liée à la propriété, la CFE à l’activité
C’est la différence fondamentale.
L’article 1380 du Code général des impôts dispose que la taxe foncière est établie annuellement sur les propriétés bâties situées en France, à l’exception de celles qui bénéficient expressément d’une exonération.
La taxe foncière sur les propriétés bâties concerne donc, en principe, le propriétaire du bien.
La CFE répond à une logique différente.
L’article 1447 du CGI prévoit qu’elle est due chaque année par les personnes physiques ou morales qui exercent à titre habituel une activité professionnelle non salariée, sous réserve naturellement des exonérations prévues par la législation.
La CFE est donc liée à l’activité professionnelle.
Cette différence permet déjà de comprendre pourquoi deux personnes peuvent être imposées sur le même immeuble.
Imaginons un propriétaire qui possède un local commercial et le loue à une pharmacie.
Le propriétaire supporte juridiquement la taxe foncière, même si le bail commercial peut prévoir sa refacturation au locataire dans les conditions autorisées.
La société exploitant la pharmacie peut, de son côté, être redevable de la CFE en raison de son activité professionnelle.
Nous avons donc :
un immeuble, une valeur locative, mais potentiellement deux contribuables et deux impôts différents.
Qui paie la taxe foncière ?
Pour comprendre la différence, commençons par la taxe foncière.
Elle est établie annuellement sur les propriétés imposables et concerne le propriétaire ou titulaire du droit réel correspondant selon la situation applicable au 1er janvier de l’année d’imposition.
Dans le cas le plus simple, une société possède ses propres bureaux : elle est propriétaire et reçoit sa taxe foncière.
Si elle loue ces bureaux à une autre entreprise, le propriétaire demeure le redevable légal de la taxe foncière. Le contrat de bail peut toutefois prévoir que cette charge sera refacturée au locataire dans les conditions prévues par la réglementation.
Il ne faut pas confondre le redevable fiscal avec la personne qui supporte économiquement la charge après application d’un contrat.
Cette distinction est particulièrement importante dans les baux commerciaux.
Qui paie la CFE ?
La CFE ne recherche pas le propriétaire du bâtiment.
Elle recherche l’entreprise ou la personne qui exerce l’activité entrant dans son champ.
L’article 1447 du CGI prévoit ainsi que la CFE est due par les personnes exerçant habituellement une activité professionnelle non salariée. Le texte apporte également des règles spécifiques aux activités de location et de sous-location immobilières.
Une entreprise peut donc payer de la CFE sans être propriétaire du moindre immeuble.
Un artisan locataire de son atelier peut être redevable.
Un commerçant locataire de sa boutique également.
Une profession libérale qui exerce dans des locaux loués peut être concernée.
Et même une entreprise qui ne dispose d’aucun local professionnel spécifique peut, dans certaines situations, être soumise à la cotisation minimum de CFE. Le portail officiel Service Public Entreprendre précise notamment qu’une entreprise dépourvue de local et exerçant à domicile ou chez ses clients reste susceptible d’être redevable de la CFE, calculée alors sur une base minimum.
C’est une différence majeure avec la taxe foncière.
La taxe foncière suppose un bien immobilier imposable. La CFE suppose avant tout une activité professionnelle entrant dans son champ.
Pourtant, taxe foncière et CFE ont un point commun essentiel : la valeur locative
C’est ici que les deux impôts se rejoignent.
L’article 1467 du CGI prévoit que la CFE a pour base la valeur locative des biens passibles d’une taxe foncière situés en France dont le redevable a disposé pour les besoins de son activité professionnelle pendant la période de référence, sous réserve des exclusions prévues par le texte.
Le même article précise surtout que :
la valeur locative des biens passibles d’une taxe foncière est calculée suivant les règles fixées pour l’établissement de cette taxe.
Cette phrase explique une grande partie du lien entre les deux impôts.
Pour un local professionnel classique, la valeur locative utilisée pour établir la taxe foncière et celle utilisée dans la base de CFE trouvent donc leur origine dans le même système d’évaluation foncière, même si des règles propres à chaque impôt interviennent ensuite.
C’est également ce qui explique pourquoi Fiscallia examine très souvent taxe foncière et CFE ensemble lorsqu’une anomalie de valeur locative est identifiée.
Comment est calculée la taxe foncière ?
La formule générale paraît simple :
Taxe foncière = base imposable × taux d’imposition.
La DGFiP rappelle que le montant de la taxe foncière résulte de l’application des taux d’imposition à la base imposable issue de la valeur locative cadastrale.
Mais derrière cette formule apparemment simple se cache toute la difficulté de la fiscalité locale.
Car encore faut-il déterminer correctement la valeur locative.
Pour un logement, l’évaluation repose encore sur le système des valeurs locatives des locaux d’habitation, avec ses catégories, surfaces et correctifs propres. La DGFiP rappelle que la valeur locative cadastrale sert de base aux différents impôts locaux et peut évoluer lorsque des changements affectent le bien.
Pour les locaux professionnels concernés par la révision des valeurs locatives, le système est différent.
Depuis 2017, la valeur locative d’un local professionnel relevant de l’article 1498 du CGI est construite notamment à partir de sa surface pondérée, de sa catégorie, du secteur d’évaluation, du tarif correspondant et de son éventuel coefficient de localisation. L’article 1498 encadre actuellement cette méthode d’évaluation.
La formule simplifiée peut donc être présentée ainsi :
Valeur locative brute = surface pondérée × tarif de la catégorie dans le secteur × coefficient de localisation.
Cette valeur entre ensuite dans les mécanismes permettant d’aboutir à la base imposable et finalement à la taxe.
Exemple de calcul d’un local professionnel
Prenons un local dont la surface pondérée est de 400 m².
Supposons que sa catégorie et son secteur d’évaluation conduisent à un tarif de 180 €/m² et que la parcelle possède un coefficient de localisation neutre de 1.
La valeur locative brute issue de ces paramètres sera :
400 × 180 × 1 = 72 000 €.
Imaginons maintenant que le coefficient de localisation soit de 1,20.
Nous obtenons :
400 × 180 × 1,20 = 86 400 €.
La seule application du coefficient de localisation majore donc ici la valeur locative brute de 14 400 €, soit 20 %.
C’est ensuite la base fiscale résultant des règles applicables qui sera confrontée aux taux d’imposition pour déterminer la cotisation.
Cet exemple montre pourquoi il est impossible de vérifier sérieusement une taxe foncière professionnelle en regardant uniquement le montant situé au bas de l’avis.
Il faut reconstruire la valeur locative.
Comment est calculée la CFE ?
La CFE présente une architecture comparable, mais elle ne constitue pas pour autant une deuxième taxe foncière.
L’article 1467 du CGI prévoit que sa base correspond à la valeur locative des biens passibles d’une taxe foncière dont le contribuable a disposé pour son activité pendant la période de référence.
Dans une situation classique, nous pouvons donc schématiser le calcul ainsi :
CFE = base imposable à la CFE × taux de CFE applicable.
Et c’est précisément à ce stade que les deux impôts commencent à diverger.
La valeur locative du local peut avoir la même origine fiscale, mais les taux appliqués ne sont pas les mêmes.
Le propriétaire peut donc recevoir une taxe foncière de 10 000 € pendant que l’entreprise occupant le local reçoit une CFE de 7 000 €, 12 000 € ou un tout autre montant.
Il n’existe aucune règle imposant que les deux cotisations soient identiques.
Une erreur de surface peut-elle fausser taxe foncière et CFE ?
Oui, et c’est l’un des points les plus importants à comprendre.
Imaginons que l’administration retienne une surface pondérée de 600 m² alors que la reconstruction fiscale correcte conduit à 450 m².
Si cette surface est utilisée pour déterminer la valeur locative du local professionnel, l’erreur peut affecter la taxe foncière.
Mais puisque l’article 1467 prévoit que la valeur locative des biens utilisés pour la CFE est calculée suivant les règles applicables à la taxe foncière, cette erreur de valeur locative peut également avoir une incidence sur la CFE.
C’est pourquoi une entreprise locataire peut payer trop de CFE alors que l’erreur se trouve en réalité dans l’évaluation foncière du bâtiment appartenant à son propriétaire.
Et inversement, lorsqu’une anomalie de valeur locative est identifiée à l’occasion d’une analyse de CFE, il peut être pertinent de vérifier la taxe foncière correspondante.
Une erreur cadastrale peut donc produire deux conséquences fiscales différentes.
Une mauvaise catégorie peut également affecter les deux taxes
Le même raisonnement vaut pour la catégorie du local.
Prenons un local professionnel classé dans une catégorie dont le tarif est de 300 €/m².
Après analyse, il apparaît que les caractéristiques et l’utilisation réelle du bien correspondent à une autre catégorie dont le tarif n’est que de 200 €/m².
Pour une surface pondérée de 500 m² avec un coefficient de localisation de 1, la différence théorique de valeur locative brute est considérable :
avec 300 €/m² :
500 × 300 = 150 000 €.
Avec 200 €/m² :
500 × 200 = 100 000 €.
L’écart atteint 50 000 € de valeur locative brute.
Si l’erreur de catégorie affecte la valeur locative utilisée pour les deux impositions, ses conséquences peuvent donc être retrouvées à la fois sur la taxe foncière et sur la CFE.
C’est particulièrement important pour les commerces, bureaux, ateliers, hôtels, établissements médico-sociaux, entrepôts ou locaux présentant plusieurs activités.
Le coefficient de localisation peut-il également modifier la CFE ?
Oui.
Le coefficient de localisation fait partie des paramètres de la valeur locative des locaux professionnels relevant de cette méthode d’évaluation.
Lorsqu’un coefficient de 1,20 est appliqué au tarif, celui-ci est majoré de 20 %.
Un coefficient de 1,30 entraîne une majoration de 30 %.
Lorsque cette valeur locative sert également de base foncière à la CFE, l’incidence du coefficient ne s’arrête donc pas nécessairement à la taxe foncière.
C’est précisément ce que nous avons récemment observé dans notre étude des coefficients de localisation 2026 de Villeparisis en Seine-et-Marne, où 173 parcelles ont été identifiées avec un coefficient de 1,30.
L’enjeu ne concernait donc pas seulement les propriétaires susceptibles de constater une évolution de leur taxe foncière, mais également les entreprises exploitant des locaux concernés par cette valeur locative.
Taxe foncière et CFE : les taux sont totalement différents
C’est probablement la principale source d’erreur lorsque l’on tente de comparer les deux avis.
Même lorsqu’elles partent d’une valeur locative commune, taxe foncière et CFE n’appliquent pas les mêmes taux.
La taxe foncière est déterminée en appliquant à la base imposable les taux votés par les collectivités et organismes bénéficiaires concernés. La DGFiP rappelle que ces taux peuvent être réduits, maintenus ou augmentés d’une année à l’autre par les collectivités compétentes.
La CFE possède son propre taux.
Deux entreprises situées dans des communes différentes mais occupant des locaux présentant une valeur locative comparable peuvent donc supporter des CFE sensiblement différentes.
De la même manière, le montant de la taxe foncière ne permet pas de déduire directement le montant de la CFE.
Même base d’origine ne signifie pas même impôt.
La période de référence constitue une autre différence importante
La taxe foncière et la CFE ne regardent pas exactement la même situation temporelle.
La taxe foncière est un impôt annuel attaché à la propriété.
Pour la CFE, l’article 1467 vise les biens dont le redevable a disposé pour les besoins de son activité pendant la période de référence définie notamment à l’article 1467 A.
Cette différence peut avoir des conséquences lorsqu’une entreprise déménage, cesse son activité, change de locaux ou modifie son occupation.
Il ne faut donc jamais supposer que le simple fait qu’un local apparaisse sur une taxe foncière implique automatiquement qu’il doit produire exactement la même base de CFE pour la même année.
La chronologie fiscale doit également être vérifiée.
Une entreprise sans local peut payer de la CFE, mais pas de taxe foncière sur un local qu’elle ne possède pas
C’est probablement l’exemple qui montre le mieux que les deux taxes restent fondamentalement différentes.
Un consultant travaille exclusivement chez ses clients et a domicilié son entreprise à son domicile.
Il ne possède aucun local professionnel.
Il n’a donc aucune raison de recevoir une taxe foncière professionnelle au titre d’un immeuble qu’il ne possède pas.
Pourtant, il peut être redevable d’une cotisation minimum de CFE.
Service Public Entreprendre confirme qu’une entreprise sans local ou terrain, y compris lorsqu’elle exerce son activité à domicile ou chez ses clients, peut être soumise à cette cotisation minimum.
Le montant dépend alors notamment de la base minimum fixée par la collectivité en fonction d’une tranche de chiffre d’affaires.
Pour 2026, les plafonds de bases minimum publiés s’échelonnent selon les tranches de chiffre d’affaires. Pour les entreprises réalisant plus de 500 000 € de chiffre d’affaires, la base minimum communale peut par exemple se situer entre 250 € et 7 769 €.
La CFE peut donc exister sans valeur locative d’un local professionnel occupé par l’entreprise.
C’est une différence fondamentale avec la taxe foncière.
Une très petite entreprise peut également être exonérée de CFE
Autre différence importante : le niveau d’activité peut intervenir dans certaines règles de CFE.
Pour 2026, une entreprise dont le chiffre d’affaires hors taxes de référence ne dépasse pas 5 000 € bénéficie de l’exonération de CFE prévue dans ce cadre.
Il n’existe évidemment pas de règle générale équivalente permettant au propriétaire d’un immeuble d’être exonéré de taxe foncière simplement parce qu’il réalise peu de chiffre d’affaires.
C’est logique.
La taxe foncière impose la propriété immobilière.
La CFE impose l’exercice d’une activité professionnelle.
Les exonérations répondent donc elles aussi à des logiques différentes.
Attention aux établissements industriels : la comparaison devient encore plus technique
Les établissements industriels constituent un excellent exemple des limites d’une comparaison trop simpliste entre taxe foncière et CFE.
Pour ces établissements, la valeur locative peut relever de l’article 1499 du CGI, c’est-à-dire de la méthode dite comptable.
Or l’article 1467 du CGI prévoit expressément que, pour le calcul de la CFE, la valeur locative des immobilisations industrielles définie à l’article 1499 est diminuée de 30 %.
Autrement dit, même lorsqu’une valeur locative industrielle est à l’origine des deux impositions, une règle spécifique intervient dans la détermination de la CFE.
Voilà pourquoi il ne faut jamais appliquer mécaniquement le raisonnement :
« Ma base de taxe foncière est X, donc ma base de CFE doit nécessairement être X. »
Ce n’est pas toujours vrai.
La nature fiscale de l’établissement doit d’abord être identifiée.
Taxe foncière et CFE : laquelle coûte le plus cher ?
Il n’existe aucune réponse générale.
Dans certaines communes, la taxe foncière sera nettement supérieure à la CFE.
Ailleurs, la CFE pourra représenter une charge particulièrement importante.
Tout dépend de la valeur locative, des taux applicables, des exonérations, de la situation de l’entreprise et des règles particulières éventuellement applicables au bien.
Comparer uniquement les montants est donc peu instructif.
Ce qu’il faut comparer, ce sont les paramètres de construction de chaque imposition.
Peut-on payer à la fois taxe foncière et CFE ?
Bien entendu.
C’est même une situation extrêmement courante lorsqu’une entreprise est propriétaire des locaux dans lesquels elle exerce son activité.
Prenons une société propriétaire de son bâtiment commercial.
Elle possède l’immeuble : elle est donc susceptible d’être redevable de la taxe foncière.
Elle y exerce son activité professionnelle : elle est également susceptible d’être redevable de la CFE.
La même société reçoit alors les deux avis.
En revanche, lorsque le local est loué, les rôles peuvent être séparés : le propriétaire est redevable de la taxe foncière et l’entreprise exploitante de la CFE.
Le bail peut ensuite modifier la répartition économique de certaines charges entre les parties, mais il ne faut jamais confondre cette répartition contractuelle avec l’identité du redevable fiscal.
Une exonération de taxe foncière entraîne-t-elle automatiquement une exonération de CFE ?
Non.
C’est encore une erreur fréquente.
Les deux impôts possèdent leurs propres régimes d’exonération.
Certaines activités peuvent être exonérées de CFE sans que le bâtiment lui-même soit exonéré de taxe foncière.
Inversement, certaines exonérations de taxe foncière n’entraînent pas nécessairement une exonération générale de CFE.
L’article 1467 illustre lui-même cette complexité puisqu’il exclut spécifiquement de la base de CFE certains biens bénéficiant de catégories déterminées d’exonérations de taxe foncière prévues à l’article 1382.
Cela signifie précisément que le lien entre les deux taxes doit être analysé exonération par exonération.
Une entreprise qui obtient un dégrèvement ou une exonération de taxe foncière ne doit donc jamais supposer automatiquement que sa CFE suivra le même traitement.
Pourquoi Fiscallia vérifie souvent taxe foncière et CFE simultanément
Nous arrivons finalement au point le plus important pour un redevable.
Lorsque Fiscallia identifie une anomalie portant sur la construction de la valeur locative, nous ne nous intéressons pas uniquement à l’avis sur lequel l’erreur a été découverte.
Nous recherchons ses conséquences.
Si la surface est incorrecte, il faut vérifier son incidence sur la taxe foncière et sur la CFE.
Si la catégorie du local est incorrecte, même raisonnement.
Si le tarif est erroné, il faut rechercher les deux conséquences.
Si le coefficient de localisation est mal appliqué, l’analyse doit également être élargie.
Et lorsqu’un établissement relève d’une méthode particulière, notamment industrielle, il faut ensuite tenir compte des règles propres à chaque taxe.
C’est ce qui explique qu’une erreur apparemment limitée à la taxe foncière puisse parfois représenter une économie beaucoup plus importante lorsqu’on examine également la CFE.
Une seule erreur de valeur locative peut produire deux surimpositions.
Exemple : une erreur de valeur locative de 30 % peut-elle entraîner 30 % de taxe foncière et de CFE en trop ?
Toutes choses égales par ailleurs, une erreur de 30 % affectant directement la valeur locative peut naturellement avoir une incidence proportionnelle importante sur les bases qui en découlent.
Mais il faut éviter de transformer cette relation en règle universelle sur le montant final des avis.
Supposons qu’un local ait été évalué à partir d’une valeur locative brute de 130 000 € alors que la bonne valeur est de 100 000 €.
Nous avons bien une différence de 30 % sur cette valeur.
Si cette même valeur est utilisée dans la construction de la taxe foncière et de la CFE, les deux impositions peuvent être affectées.
Mais les taux sont différents, les règles de détermination des bases peuvent différer et des mécanismes particuliers peuvent intervenir.
Il faut donc recalculer chaque taxe séparément.
C’est précisément la différence entre détecter une anomalie et déterminer le montant réellement récupérable.
Taxe foncière et CFE : deux impôts différents qu’il faut parfois analyser ensemble
La distinction peut finalement être résumée assez simplement.
La taxe foncière est principalement attachée à la propriété immobilière.
La cotisation foncière des entreprises est attachée à l’exercice d’une activité professionnelle non salariée.
La première est normalement réclamée au propriétaire.
La seconde est normalement réclamée à l’entreprise ou au professionnel exerçant l’activité.
Leurs taux sont différents.
Leurs exonérations peuvent être différentes.
Leur temporalité et certaines règles d’assiette diffèrent également.
Une entreprise peut même payer une cotisation minimum de CFE sans disposer d’un véritable local professionnel propre.
Pourtant, les deux taxes entretiennent un lien extrêmement important : la CFE peut utiliser la valeur locative des biens passibles de taxe foncière, calculée suivant les règles prévues pour cette dernière, comme le prévoit expressément l’article 1467 du CGI.
C’est pourquoi une erreur de surface, de catégorie, de tarif, de coefficient de localisation ou plus largement de valeur locative peut parfois produire une double conséquence.
Une erreur sur le local peut augmenter la taxe foncière du propriétaire et la CFE de l’exploitant.
Et lorsque propriétaire et exploitant sont la même entreprise, celle-ci peut subir directement les deux conséquences.
C’est précisément pour cette raison que chez Fiscallia, lorsqu’une anomalie de valeur locative est identifiée, la question n’est pas seulement :
« Ma taxe foncière est-elle correcte ? »
Il faut également se demander :
« Cette même erreur a-t-elle eu une incidence sur ma CFE ? »
Car vérifier un seul impôt alors que la même valeur locative en alimente deux peut conduire à ne corriger que la moitié du problème.
David Dricourt, le 4 octobre 2026