
Le locataire doit-il payer pour des locaux qu’il n’occupe pas ?
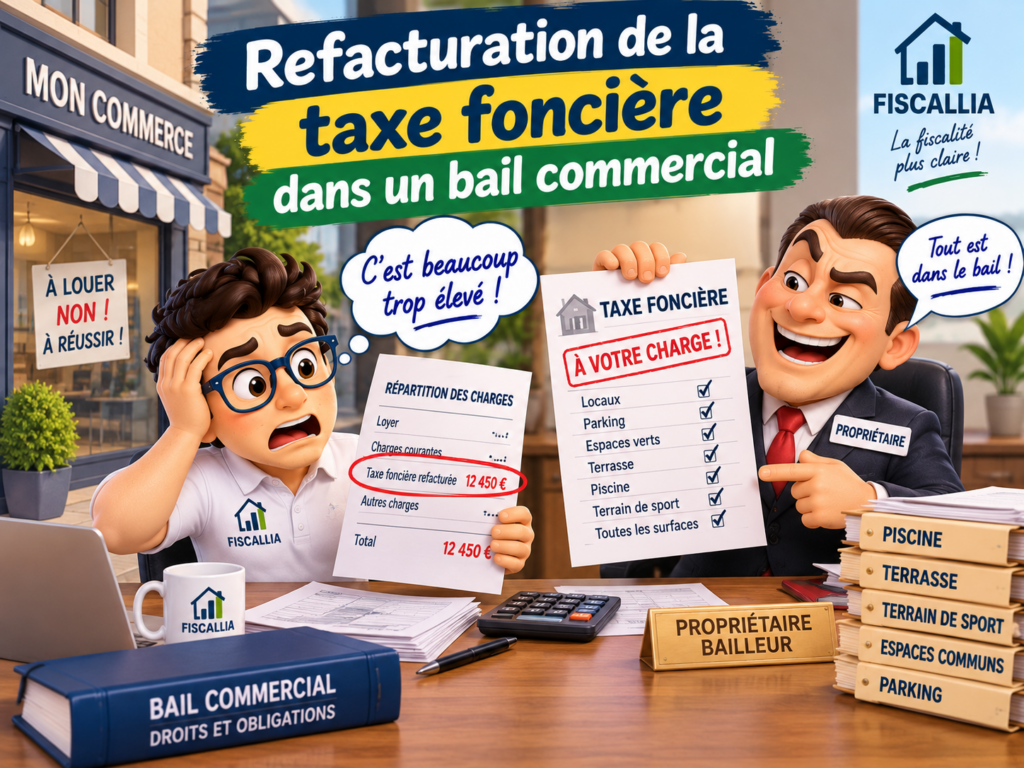
La refacturation de la taxe foncière dans un bail commercial est une pratique courante. Lorsqu’une clause du bail le prévoit expressément, le propriétaire peut mettre à la charge de son locataire tout ou partie de la taxe foncière correspondant au local loué.
Mais cette possibilité ne signifie pas que le bailleur peut prendre le montant global de son avis de taxe foncière et le répartir librement entre ses locataires.
Un dossier récemment étudié par Fiscallia en apporte une parfaite illustration.
Une entreprise exploitant un commerce s’était vu refacturer une partie de la taxe foncière acquittée par son propriétaire. À première vue, rien d’anormal : le bail commercial prévoyait bien la récupération de cette taxe.
L’analyse détaillée du relevé de propriété a cependant révélé une situation beaucoup plus problématique. La somme réclamée au locataire comprenait de la taxe foncière correspondant à plusieurs locaux d’habitation qu’il n’occupait absolument pas.
Dans le cas étudié, Fiscallia a identifié pour la seule année contrôlée :
4 306 € de taxe foncière indûment refacturée
auxquels peuvent encore devoir s’ajouter les frais de gestion éventuellement calculés sur ces mêmes locaux. Le courrier de contestation reconstitue précisément ce montant à partir des deux ensembles immobiliers concernés.
Cette situation permet de rappeler une règle essentielle du bail commercial :
une taxe foncière refacturable n’est pas nécessairement une taxe foncière intégralement refacturable.
Le propriétaire doit encore déterminer quelle partie de l’impôt concerne réellement la chose louée.
Et lorsque l’immeuble comporte plusieurs locaux, logements ou occupants, cette vérification peut devenir beaucoup plus complexe qu’elle n’en a l’air.
Peut-on refacturer la taxe foncière au locataire d’un bail commercial ?
Oui.
Contrairement à une idée parfois répandue, le fait que la taxe foncière soit légalement établie au nom du propriétaire n’interdit pas nécessairement sa récupération auprès du locataire commercial.
L’article R. 145-35 du Code de commerce prévoit expressément une exception permettant d’imputer au locataire la taxe foncière et les taxes additionnelles à la taxe foncière, sous réserve naturellement des stipulations du bail et des autres règles applicables.
Il faut donc commencer par lire le contrat.
Si le bail ne prévoit pas correctement cette refacturation, la question est différente.
Mais dans le dossier étudié par Fiscallia, le problème ne se situait pas là : le bail autorisait bien la récupération de la taxe foncière.
L’anomalie concernait son calcul.
Le bailleur recevait un avis couvrant plusieurs locaux
C’est une situation extrêmement fréquente dans l’immobilier professionnel.
Un propriétaire possède un immeuble ou un ensemble immobilier comprenant, par exemple, un commerce au rez-de-chaussée et plusieurs logements aux étages. Il reçoit alors un avis de taxe foncière qui peut regrouper plusieurs biens ou plusieurs éléments cadastraux.
Son locataire commercial n’occupe pourtant qu’une partie de cet ensemble.
Le bailleur doit donc distinguer :
la taxe concernant le commerce ;
la taxe concernant les éventuelles parties communes nécessaires à son exploitation ;
et :
la taxe concernant les autres locaux.
C’est précisément cette séparation qui n’avait pas été correctement réalisée dans notre dossier.
Le relevé de propriété a permis de comprendre l’erreur
L’avis de taxe foncière seul ne permet pas toujours de comprendre la composition exacte de l’impôt.
Fiscallia a donc rapproché la refacturation du relevé de propriété établi par l’administration fiscale.
Ce document a permis d’isoler les deux locaux commerciaux effectivement concernés par l’activité du preneur. Le relevé comporte simultanément d’autres locaux identifiés comme des habitations, tandis que les deux locaux commerciaux à retenir ont été spécifiquement repérés sur le document de contrôle.
Cette distinction change complètement l’analyse.
Le locataire ne contestait pas le principe de payer la taxe foncière attachée aux locaux commerciaux qu’il exploite.
Il contestait :
le paiement de la taxe foncière de locaux d’habitation qu’il n’occupe pas.
Ce n’est évidemment pas la même chose.
Le Code de commerce impose une correspondance stricte avec le local occupé
L’article L. 145-40-2 du Code de commerce apporte ici une règle particulièrement importante.
Dans un ensemble immobilier comportant plusieurs locataires, le texte prévoit que le montant des impôts, taxes et redevances pouvant être imputé à chaque locataire « correspond strictement au local occupé par chaque locataire et à la quote-part des parties communes nécessaires à l’exploitation de la chose louée ».
Le mot employé par le législateur est particulièrement fort :
strictement.
Il ne s’agit donc pas simplement d’obtenir une répartition globalement cohérente.
Il faut rattacher la charge fiscale au local réellement occupé et, le cas échéant, à la quote-part des parties communes nécessaires à son exploitation.
Cette disposition permet de comprendre pourquoi la présence d’une clause de refacturation dans le bail ne suffit pas à régler la question.
Une clause du bail ne transforme pas la taxe des logements en taxe du commerce
Prenons un exemple volontairement simplifié.
Un propriétaire possède un immeuble comprenant :
un commerce ;
deux appartements ;
et des parties communes.
Sa taxe foncière globale s’élève à 20 000 €.
Supposons que le bail commercial prévoie que le locataire rembourse la taxe foncière.
Cela ne signifie pas automatiquement :
locataire commercial = 20 000 €.
Il faut d’abord déterminer la fraction de l’impôt correspondant au local occupé.
Si 11 000 € correspondent au commerce, 7 000 € aux logements et 2 000 € à d’autres éléments de l’ensemble immobilier, le bailleur ne peut pas simplement transférer l’ensemble des 20 000 € au commerçant au motif que son bail contient une clause relative à la taxe foncière.
Le périmètre contractuel de la refacturation reste lié au périmètre des locaux pouvant légalement être imputés au preneur.
L’article R. 145-35 apporte une deuxième protection
L’article L. 145-40-2 n’est pas le seul texte intéressant.
L’article R. 145-35 du Code de commerce prévoit que ne peuvent être imputés au locataire, dans un ensemble immobilier, les charges, impôts, taxes, redevances et coûts de travaux :
relatifs à des locaux vacants ;
ou :
imputables à d’autres locataires.
Le même article admet qu’une répartition entre les locataires puisse être conventionnellement pondérée, mais ces pondérations doivent être portées à leur connaissance.
Cette possibilité de pondération ne doit donc pas être confondue avec une liberté absolue de répartition.
Une clé contractuelle peut organiser la répartition d’une charge.
Elle ne permet pas pour autant de faire disparaître la nécessité d’identifier correctement son périmètre.
Le piège de la quote-part prévue au bail
C’est précisément là que certaines refacturations deviennent difficiles à contrôler.
Le bail peut prévoir :
50 % de la taxe foncière ;
70 % ;
une répartition proportionnelle aux surfaces ;
une clé particulière ;
ou encore une répartition entre plusieurs occupants.
Le propriétaire applique alors mécaniquement cette quote-part au montant global apparaissant sur son avis.
Mais cette méthode peut être erronée si le montant auquel la quote-part est appliquée contient déjà des impositions qui ne concernent pas le preneur.
Il faut donc raisonner dans le bon ordre.
D’abord :
déterminer l’assiette fiscale correspondant aux locaux concernés.
Ensuite seulement :
appliquer la clé de répartition prévue au bail lorsque celle-ci est pertinente.
Faire l’inverse peut conduire à refacturer une fraction de la taxe foncière d’un appartement, d’un autre commerce ou d’un local vacant.
Le cas étudié par Fiscallia : deux locaux commerciaux au milieu d’autres biens
Le relevé de propriété analysé dans ce dossier était particulièrement révélateur.
Il comportait plusieurs lignes correspondant à différents locaux détenus par le propriétaire. Parmi elles figuraient des locaux commerciaux et des locaux d’habitation. Les annotations portées sur le relevé permettent précisément d’isoler les locaux professionnels concernés par l’occupation du preneur.
L’analyse a donc consisté à reconstruire le périmètre exact de la location.
Quels locaux le commerce occupe-t-il réellement ?
Quels locaux apparaissent sur le relevé de propriété ?
Quelle taxe correspond aux locaux commerciaux ?
Quelle taxe correspond aux logements ?
Quelle fraction a effectivement été réclamée au locataire ?
C’est cette comparaison qui a permis de mettre en évidence le trop-perçu.
4 306 € de taxe foncière à rembourser sur une seule année
Le calcul réalisé dans le dossier aboutit à deux montants de taxe indûment refacturée :
1 849 € pour une première partie de l’ensemble immobilier ;
et :
2 457 € pour la seconde.
Soit :
1 849 € + 2 457 € = 4 306 €.
Le courrier adressé au bailleur qualifie volontairement cette somme de minimum à rembourser, car elle ne comprend pas nécessairement la quote-part des frais de gestion éventuellement refacturés à partir des mêmes montants.
Cette précision est importante.
Lorsqu’une taxe a été surévaluée dans les comptes locatifs, il faut vérifier si d’autres sommes ont été calculées à partir de cette assiette erronée.
Le locataire peut demander les justificatifs
Comment contrôler une refacturation lorsque le bailleur se contente d’envoyer une facture ou un appel de charges ?
Le Code de commerce apporte là encore une réponse.
L’article R. 145-36 prévoit que le bailleur communique au locataire, à sa demande, tout document justifiant le montant des charges, impôts, taxes et redevances qui lui sont imputés.
Cette règle est particulièrement utile pour la taxe foncière.
Le locataire peut notamment chercher à connaître :
le montant réellement acquitté ;
les locaux auxquels l’imposition se rapporte ;
la méthode de calcul utilisée ;
la clé de répartition ;
et les éventuelles taxes ou frais ajoutés.
Une facture indiquant simplement « remboursement taxe foncière » n’explique pas nécessairement comment le montant a été obtenu.
L’état récapitulatif annuel constitue également une obligation
L’article L. 145-40-2 prévoit par ailleurs que le contrat comporte un inventaire précis et limitatif des catégories de charges, impôts, taxes et redevances liés au bail, avec leur répartition entre bailleur et locataire. Cet inventaire donne lieu à un état récapitulatif annuel.
L’article R. 145-36 précise le calendrier de cette communication : l’état récapitulatif incluant la liquidation et la régularisation des comptes doit être transmis au plus tard le 30 septembre de l’année suivante, avec une règle particulière pour les immeubles en copropriété.
La refacturation d’une taxe foncière n’est donc pas censée être opaque.
Le locataire doit pouvoir comprendre ce qu’il paie.
Attention : la taxe foncière du propriétaire et sa refacturation sont deux sujets différents
C’est une distinction particulièrement importante pour comprendre ce type de dossier.
Vis-à-vis de l’administration fiscale, le propriétaire reste le redevable légal de la taxe foncière.
L’administration calcule l’impôt sur les propriétés concernées et adresse l’avis au propriétaire.
La refacturation au locataire intervient ensuite dans la relation contractuelle entre bailleur et preneur.
Nous avons donc deux opérations différentes :
1. l’administration établit la taxe foncière du propriétaire ;
2. le propriétaire récupère contractuellement une partie de cette taxe auprès du locataire.
Une taxe foncière peut être parfaitement correcte fiscalement et être incorrectement refacturée contractuellement.
C’est exactement le type d’anomalie rencontré ici.
Le problème ne venait pas nécessairement de l’administration fiscale
Cette nuance mérite d’être soulignée.
Dans notre cas, le problème identifié ne consistait pas à dire que l’administration avait nécessairement calculé une mauvaise taxe foncière au propriétaire.
Le relevé de propriété faisait justement apparaître différents locaux.
L’erreur se situait dans le périmètre retenu lors de la refacturation au preneur.
Des montants correspondant à des logements avaient été inclus dans la somme supportée par le commerce.
Il s’agit donc d’une vérification différente d’une réclamation classique contre l’administration fiscale.
Le relevé de propriété devient une pièce essentielle
Cette affaire montre également pourquoi le relevé de propriété peut être particulièrement précieux lors d’un audit de taxe foncière.
L’avis d’imposition présente le résultat.
Le relevé permet d’entrer davantage dans la composition du patrimoine cadastral.
Dans le document étudié, on distingue notamment plusieurs locaux et différentes natures d’affectation. Les deux locaux commerciaux effectivement concernés ont pu être identifiés parmi les autres propriétés figurant au relevé.
Cette information permet de rapprocher :
le bail ;
l’occupation réelle ;
le relevé cadastral ;
l’avis de taxe foncière ;
et la facture adressée au locataire.
C’est la confrontation de ces documents qui permet de détecter l’anomalie.
Un appartement situé dans le même immeuble ne devient pas une charge du commerce
Cela paraît évident lorsqu’on le formule ainsi.
Pourtant, une refacturation globale peut masquer cette situation.
Imaginez qu’un immeuble comprenne :
un commerce de 300 m² ;
un appartement de 100 m² ;
un deuxième appartement de 80 m².
Le propriétaire reçoit ses impositions.
Le locataire commercial reçoit ensuite une demande de remboursement calculée à partir d’un montant global.
S’il ne demande aucun justificatif, il peut ne jamais découvrir qu’une partie de ce qu’il paie concerne les appartements.
Le fait que tous les locaux appartiennent au même propriétaire ou se trouvent dans un même ensemble immobilier ne suffit pas à les intégrer dans la chose louée.
Et si les logements sont vacants ?
La solution n’est pas de transférer leur coût aux autres occupants.
L’article R. 145-35 vise expressément les charges, impôts et taxes relatifs aux locaux vacants dans un ensemble immobilier parmi ceux qui ne peuvent pas être imputés aux autres locataires.
C’est une règle importante.
La vacance d’un appartement ou d’un local commercial est une problématique du propriétaire.
Elle ne permet pas, par elle-même, de répartir sa fiscalité entre les locataires qui restent présents.
Et si les logements sont occupés par d’autres locataires ?
Même résultat sur le principe.
Le 5° de l’article R. 145-35 vise également les charges, impôts et taxes imputables à d’autres locataires.
Un locataire commercial ne doit donc pas supporter la taxe foncière correspondant au local d’un autre occupant simplement parce que le propriétaire reçoit un avis global.
La comptabilité du bailleur doit permettre de reconstituer une répartition conforme.
Une clé de répartition peut néanmoins être conventionnellement pondérée
Il faut toutefois éviter une affirmation trop générale.
Le Code de commerce autorise expressément une pondération conventionnelle de la répartition des charges, impôts, taxes, redevances et travaux entre les locataires d’un ensemble immobilier. Ces pondérations doivent être portées à la connaissance des locataires.
Une répartition n’est donc pas nécessairement une simple règle de trois au mètre carré.
Un bail peut prévoir une méthode plus élaborée.
Mais cette faculté ne change pas le principe posé par l’article L. 145-40-2 pour les impôts pouvant être imputés au locataire : leur montant doit correspondre au local occupé et à la quote-part des parties communes nécessaires à l’exploitation de la chose louée.
Les parties communes constituent justement une exception importante
Il ne faudrait pas non plus comprendre que le locataire ne peut payer que l’impôt attaché aux mètres carrés situés derrière sa porte.
L’article L. 145-40-2 permet également de lui imputer une quote-part des parties communes nécessaires à l’exploitation de la chose louée.
Dans un centre commercial ou un ensemble immobilier, cela peut concerner certains espaces communs.
Il faut donc distinguer :
un local étranger au bail ;
et :
une partie commune nécessaire à l’exploitation.
Un logement appartenant au bailleur n’est évidemment pas assimilable à un hall ou à un espace commun nécessaire au fonctionnement du commerce.
Pourquoi cette erreur peut-elle durer plusieurs années ?
Parce que la taxe foncière est répétitive.
Le propriétaire reçoit son avis.
Il applique sa méthode habituelle.
Le locataire règle la somme.
L’année suivante, le même processus recommence.
Si personne ne remet en cause l’assiette utilisée, une erreur de répartition peut se reproduire.
Le locataire finit alors par considérer la facture comme normale simplement parce qu’il la paie depuis longtemps.
C’est pourquoi il peut être utile de ne pas regarder uniquement le montant de l’année en cours, mais également l’historique disponible, sous réserve naturellement des règles de prescription et des caractéristiques du bail.
Une hausse de la refacturation peut être le premier signal
Le locataire commence souvent à s’interroger lorsque le montant augmente fortement.
Il demande alors :
Pourquoi ma taxe foncière augmente-t-elle autant ?
Mais la première question devrait parfois être différente :
Cette taxe foncière est-elle réellement la mienne ?
Avant même de vérifier la valeur locative cadastrale, les taux ou la RVLLP, il faut s’assurer que le propriétaire refacture le bon local.
Cette vérification est particulièrement importante lorsque le bailleur possède plusieurs biens sur la même parcelle ou dans le même immeuble.
Comment contrôler une taxe foncière refacturée ?
Une méthode efficace consiste à rapprocher quatre éléments : le bail commercial, afin de déterminer précisément la chose louée et les règles de récupération de la taxe ; l’avis de taxe foncière, pour connaître l’imposition acquittée par le propriétaire ; le relevé de propriété, pour identifier les locaux et leurs affectations ; enfin, le calcul de refacturation, pour comprendre comment le montant demandé au preneur a été obtenu.
Lorsque ces quatre documents racontent la même histoire, la refacturation peut être cohérente.
Lorsqu’ils ne correspondent pas, il faut approfondir.
Dans notre dossier, la preuve était cadastrale
C’est ce qui rend le cas particulièrement intéressant.
La contestation ne reposait pas uniquement sur l’affirmation du locataire :
« Je n’occupe pas ces logements. »
Le relevé de propriété permettait de distinguer les différents locaux et d’identifier ceux correspondant à l’occupation commerciale.
Le courrier de contestation pouvait donc être affirmatif :
les locaux d’habitation ne correspondaient pas aux locaux exploités par le preneur et leur taxe ne devait pas entrer dans la somme qui lui était réclamée.
C’est exactement la différence entre une contestation approximative et une contestation documentée.
Le remboursement doit porter sur le trop-perçu
Une fois l’anomalie établie, la conséquence est logique.
Il faut recalculer la somme réellement due.
Dans le dossier Fiscallia, la demande adressée au propriétaire porte sur un remboursement minimal de :
4 306 €.
Elle demande également la restitution de la quote-part des éventuels frais de gestion qui auraient été calculés sur les montants de taxe indûment imputés.
Enfin, le bailleur est invité à transmettre le détail complet du calcul afin de permettre la régularisation définitive.
La démarche ne consiste donc pas simplement à refuser une facture.
Elle consiste à reconstruire la bonne facture.
La correction doit également être appliquée aux exercices futurs
Une régularisation ponctuelle n’aurait aucun sens si la même méthode était utilisée l’année suivante.
Une fois les locaux identifiés, le propriétaire doit adapter sa méthode de refacturation afin d’exclure les biens qui ne sont pas compris dans l’occupation du preneur.
C’est particulièrement important lorsque le patrimoine cadastral est complexe.
Le relevé de propriété peut évoluer.
La consistance des locaux peut être mise à jour.
Une déclaration cadastrale peut également modifier certaines informations.
Le calcul de refacturation doit suivre ces évolutions.
Et si la taxe foncière du local commercial est elle-même erronée ?
C’est encore une autre étape.
Supposons que le propriétaire corrige parfaitement sa répartition.
Le locataire ne paie désormais que la taxe foncière correspondant à son commerce.
Très bien.
Mais cette taxe peut elle-même reposer sur une valeur locative cadastrale incorrecte.
Pour un local professionnel, il faut alors vérifier notamment :
la catégorie RVLLP ;
la surface réelle ;
la répartition P1, P2, P3, Pk1 et Pk2 ;
le secteur d’évaluation ;
le tarif au mètre carré ;
le coefficient de localisation ;
et les autres mécanismes entrant dans la détermination de la valeur locative.
Nous avons donc potentiellement deux niveaux de contrôle.
Premier niveau : est-ce le bon local qui m’est refacturé ?
Deuxième niveau : le bon local est-il correctement imposé ?
Les deux peuvent générer des économies différentes.
Un locataire a donc intérêt à vérifier même s’il n’est pas propriétaire
C’est une idée essentielle.
De nombreuses entreprises considèrent la taxe foncière comme un sujet réservé au propriétaire.
Fiscalement, celui-ci reste effectivement le redevable légal.
Mais économiquement, de très nombreux baux commerciaux transfèrent tout ou partie de cette charge au locataire.
L’entreprise a donc intérêt à vérifier ce qu’elle rembourse.
Un locataire peut payer plusieurs milliers, dizaines de milliers, voire davantage de taxe foncière chaque année sans jamais recevoir directement l’avis d’imposition correspondant.
Cette situation rend le contrôle encore plus nécessaire.
La facture du propriétaire ne suffit pas toujours
Un montant facturé n’est pas une démonstration.
Lorsque la composition de l’immeuble est complexe, il faut pouvoir expliquer :
quelle taxe a été payée ;
pour quel bien ;
selon quelle répartition ;
et pourquoi cette fraction incombe au locataire.
Le droit du locataire d’obtenir les justificatifs correspondants est expressément prévu par l’article R. 145-36 du Code de commerce.
Il ne s’agit donc pas d’une demande inhabituelle ou déplacée.
C’est une étape normale du contrôle des charges locatives.
Ce cas illustre parfaitement le rôle d’un audit de taxe foncière
Un audit ne consiste pas uniquement à rechercher une erreur commise par l’administration fiscale.
Il peut révéler :
une mauvaise catégorie cadastrale ;
une surface incorrecte ;
une exonération oubliée ;
une erreur de pondération ;
mais aussi :
une mauvaise répartition de la taxe entre bailleur et locataire.
Dans le dossier étudié, le relevé de propriété a permis d’identifier une anomalie qui se situait précisément à ce niveau.
La taxe de certains logements avait été intégrée dans la refacturation supportée par le commerce.
Le résultat atteint déjà 4 306 € pour l’exercice contrôlé, hors éventuels frais complémentaires.
Fiscallia : vérifier l’impôt avant de le payer… même lorsqu’il est refacturé
Les entreprises pensent souvent à vérifier leurs propres avis de CFE ou de taxe foncière lorsqu’elles sont propriétaires.
Elles pensent moins souvent à vérifier les taxes figurant parmi les charges de leur bail.
Pourtant, les montants peuvent être tout aussi importants.
La première vérification est extrêmement simple dans son principe :
les locaux pour lesquels je paie correspondent-ils réellement aux locaux que j’occupe ?
Dans un immeuble composé uniquement d’un commerce, la réponse peut être évidente.
Dans un ensemble comprenant plusieurs commerces, logements, dépendances, parkings et parties communes, elle l’est beaucoup moins.
Le relevé de propriété devient alors un document particulièrement utile.
Conclusion : oui à la refacturation de la taxe foncière, mais uniquement pour les bons locaux
La refacturation de la taxe foncière dans un bail commercial est parfaitement possible lorsqu’elle est prévue dans les conditions requises.
Mais cette possibilité possède des limites.
Le Code de commerce impose une correspondance entre les impôts imputés au locataire et le local qu’il occupe, complétée le cas échéant par sa quote-part des parties communes nécessaires à l’exploitation de la chose louée.
Il interdit également, dans les conditions prévues par l’article R. 145-35, de transférer à un locataire les impôts et charges relatifs à des locaux vacants ou imputables à d’autres locataires.
Le dossier analysé par Fiscallia illustre concrètement les conséquences d’une mauvaise répartition.
Le locataire exploitait des locaux commerciaux.
Le relevé cadastral faisait parallèlement apparaître des locaux d’habitation qui ne correspondaient pas à son occupation.
Pourtant, une partie de la taxe foncière de ces logements avait été intégrée dans les sommes qui lui étaient réclamées.
Après reconstruction, le trop-perçu atteint au minimum :
4 306 € pour une seule année
hors quote-part éventuelle de frais de gestion.
La situation rappelle une règle simple : avant de vérifier si le montant d’une taxe foncière est correct, il faut parfois commencer par vérifier si cette taxe concerne réellement votre local.
Pour un locataire commercial, trois documents peuvent alors devenir déterminants : le bail, le calcul de refacturation et le relevé de propriété.
C’est en les rapprochant que l’on peut passer d’une impression — « ma taxe foncière me paraît élevée » — à une anomalie objectivement démontrée.
Et lorsqu’une partie de l’impôt concerne des locaux étrangers à la chose louée, la question n’est plus seulement de comprendre la facture.
Il faut demander sa régularisation et, lorsque les sommes ont déjà été versées, le remboursement du trop-perçu.
David Dricourt, le 15 septembre 2026