

Les équivalences superficielles ajoutent des dizaines de m² à votre logement
Vous possédez une maison de 120 m². Pourtant, lorsque vous consultez les informations utilisées pour déterminer sa valeur locative cadastrale, vous découvrez une surface nettement supérieure. 140 m², 150 m², voire davantage.
Votre premier réflexe pourrait être de penser à une erreur de l’administration fiscale.
Pourtant, cette différence peut être parfaitement normale.
Dans le calcul de la valeur locative cadastrale des locaux d’habitation, l’administration ne retient pas simplement la surface physique du logement. Après plusieurs opérations de pondération et de correction, elle ajoute également des mètres carrés correspondant aux équipements et éléments de confort présents dans le bien.
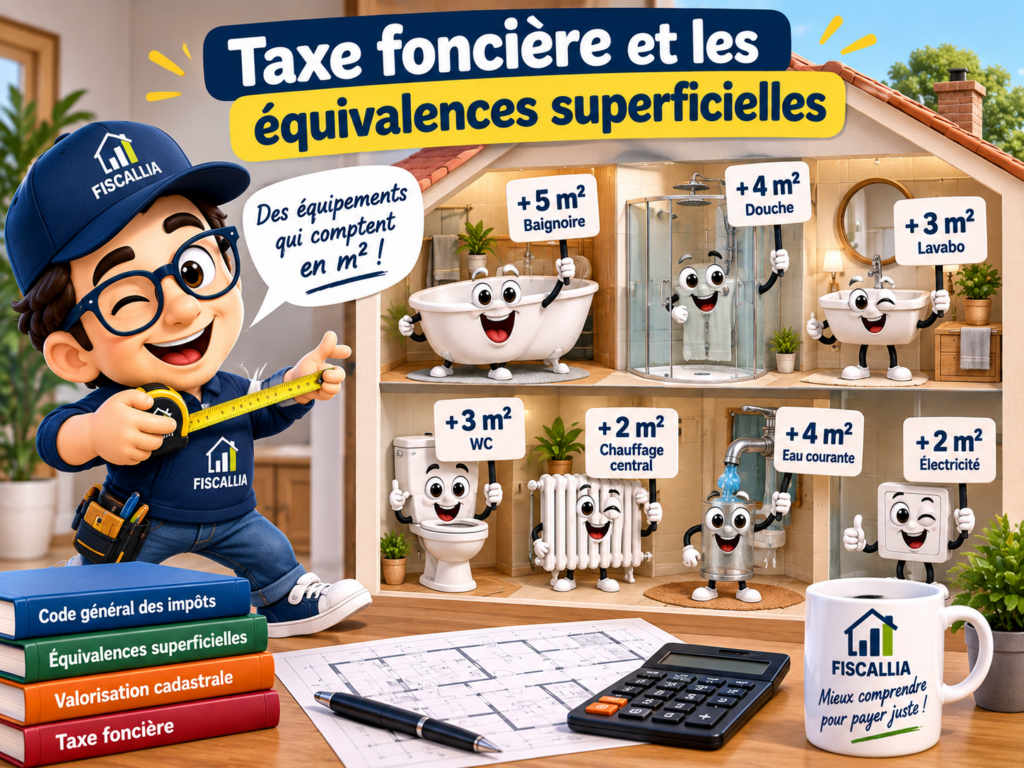
Une baignoire peut ainsi représenter 5 m² supplémentaires.
Une douche, 4 m².
Un lavabo, 3 m².
Un WC, 3 m².
L’eau courante représente 4 m², l’électricité 2 m² et le raccordement au réseau d’égout 3 m².
Quant au chauffage central, il peut ajouter 2 m² par pièce concernée.
Ces mètres carrés ne correspondent évidemment à aucune surface construite supplémentaire. Il s’agit d’équivalences superficielles, c’est-à-dire d’une conversion réglementaire des équipements du logement en mètres carrés théoriques.
Ce mécanisme, prévu notamment par les articles 324 T et 324 U de l’annexe III au Code général des impôts, intervient toujours dans l’évaluation cadastrale des logements en 2026. L’article 324 T dispose que la surface pondérée totale de la partie principale est obtenue en ajoutant à sa surface pondérée nette les surfaces représentatives des éléments d’équipement en état de fonctionnement.
Ces équivalences superficielles constituent donc l’un des paramètres qu’il faut vérifier lorsqu’on cherche à comprendre sa taxe foncière.
Et elles peuvent représenter beaucoup plus de mètres carrés qu’on ne l’imagine.
Que sont exactement les équivalences superficielles ?
Pour comprendre le mécanisme, il faut oublier quelques instants notre conception habituelle de la surface immobilière.
Lorsque nous disons qu’une maison mesure 120 m², nous parlons généralement d’une surface physique.
Le cadastre raisonne différemment pour déterminer la valeur locative des locaux d’habitation.
La surface réelle constitue un point de départ, mais plusieurs traitements sont ensuite appliqués afin d’obtenir une surface pondérée totale.
Les dépendances peuvent être pondérées.
Des correctifs peuvent intervenir.
Puis certains équipements sont convertis en surfaces théoriques.
L’administration résume elle-même cette mécanique de la manière suivante : la surface pondérée nette, après application des correctifs concernés, est augmentée des équivalences superficielles pour obtenir la surface pondérée totale.
Autrement dit :
un équipement devient fiscalement une surface.
Votre baignoire ne mesure évidemment pas 5 m².
Mais pour le calcul cadastral, elle apporte une équivalence de 5 m².
Votre WC n’ajoute pas physiquement 3 m² à votre logement.
Il ajoute pourtant une équivalence superficielle de 3 m².
C’est une convention fiscale.
Pourquoi transformer des équipements en mètres carrés ?
Cette méthode paraît étrange lorsqu’on la découvre en 2026.
Elle devient plus compréhensible lorsqu’on revient à la philosophie historique de l’évaluation cadastrale.
La valeur locative des logements cherche à apprécier le niveau théorique de loyer que pouvait produire un bien. Or, lors de la construction du système, les équipements de confort permettaient de distinguer fortement les logements.
Posséder l’eau courante, une baignoire, plusieurs lavabos, des WC particuliers ou un chauffage central constituait un véritable élément de valorisation.
Le système a donc créé une méthode permettant d’intégrer ces équipements dans la valeur locative.
Plutôt que d’attribuer directement une valeur monétaire à chaque équipement, le législateur a choisi de les convertir en équivalents de surface.
Cette logique historique produit aujourd’hui une situation assez étonnante : des équipements devenus totalement ordinaires dans un logement moderne continuent d’être traduits en mètres carrés fiscaux.
Mais le mécanisme existe toujours.
Le barème des équivalences superficielles en 2026
L’article 324 T de l’annexe III au CGI fixe précisément le barème applicable à la partie principale du logement. Il ne s’agit donc pas d’une estimation laissée à l’appréciation du service.
Voici les principales équivalences actuellement prévues :
| Équipement | Équivalence superficielle |
|---|---|
| Eau courante | 4 m² |
| Gaz avec installation fixe | 2 m² |
| Électricité | 2 m² |
| Baignoire | 5 m² par baignoire |
| Douche ou bac à laver | 4 m² par équipement |
| Lavabo ou autre appareil sanitaire | 3 m² par équipement |
| WC particulier | 3 m² par unité |
| Raccordement au réseau d’égout | 3 m² par local |
| Vide-ordures | 3 m² |
| Chauffage central | 2 m² par pièce et annexe d’hygiène concernée |
Le caractère cumulatif de ces éléments est essentiel.
Un logement peut donc rapidement accumuler plusieurs dizaines de mètres carrés d’équivalences superficielles.
Exemple : une maison de 120 m² peut facilement recevoir plus de 40 m² d’équivalences
Prenons une maison disposant :
de l’eau courante ;
de l’électricité ;
d’un raccordement à l’égout ;
d’une baignoire ;
d’une douche ;
de deux lavabos ;
de deux WC ;
et d’un chauffage central desservant six pièces ainsi que deux salles d’eau.
Le calcul des principaux équipements donne :
Eau courante : 4 m²
Électricité : 2 m²
Égout : 3 m²
Baignoire : 5 m²
Douche : 4 m²
Deux lavabos : 6 m²
Deux WC : 6 m²
Chauffage central pour huit espaces éligibles : 16 m²
Total :
46 m² d’équivalences superficielles.
Notre maison n’a évidemment pas gagné 46 m².
Elle mesure toujours physiquement 120 m² dans notre exemple.
Mais les équipements représentent fiscalement 46 m² supplémentaires au stade des équivalences superficielles.
Cela permet de comprendre pourquoi comparer directement la surface cadastrale utilisée pour l’évaluation avec une surface habitable, une surface Carrez ou la surface mentionnée dans une annonce immobilière peut conduire à de mauvaises conclusions.
Les équivalences superficielles ne sont pas des mètres carrés réels
C’est probablement le point le plus important de cet article.
Lorsque vous découvrez une surface fiscale supérieure à la surface de votre logement, il ne faut pas immédiatement conclure :
« Le cadastre m’a ajouté 30 m² qui n’existent pas. »
Ces mètres carrés peuvent correspondre à des équipements.
La documentation relative aux fichiers des locaux d’habitation définit précisément la rubrique « équivalences superficielles » comme la conversion en mètres carrés des éléments de confort et d’équipement déclarés, notamment l’eau, le chauffage central ou l’électricité.
Il faut donc distinguer plusieurs notions :
surface réelle ;
surface pondérée ;
surface pondérée nette ;
équivalences superficielles ;
surface pondérée totale.
Ce sont des notions différentes.
Une baignoire vaut fiscalement 5 m²
C’est probablement l’exemple le plus parlant.
L’article 324 T attribue :
5 m² par baignoire.
Deux baignoires représentent donc :
10 m².
Trois baignoires :
15 m².
Cette règle peut avoir un effet non négligeable dans les grandes maisons possédant plusieurs salles de bains.
Mais une condition fondamentale existe :
l’équipement doit être en état de fonctionnement.
Le texte réglementaire est explicite sur ce point. Les équivalences sont ajoutées pour les éléments d’équipement en état de fonctionnement.
Cette précision ouvre un premier véritable point de contrôle.
Un équipement qui n’existe plus doit-il encore être comptabilisé ?
En principe, non, dès lors que la situation fiscale doit être mise en cohérence avec la réalité du bien et que l’équipement concerné ne remplit plus les conditions prévues.
Imaginez une ancienne salle de bains.
La baignoire a été supprimée et remplacée par une douche.
La fiche cadastrale continue pourtant d’enregistrer :
une baignoire : 5 m².
Alors que la réalité est désormais :
une douche : 4 m².
La différence est faible :
1 m².
Mais d’autres modifications peuvent être plus significatives.
Une deuxième salle de bains peut avoir totalement disparu.
Un lavabo peut avoir été supprimé.
Un ancien WC peut ne plus exister.
Un système de chauffage central peut avoir été retiré.
Lorsque la description cadastrale n’a jamais été actualisée, les anciennes équivalences peuvent continuer à influencer la valeur locative.
C’est précisément l’une des vérifications possibles sur un dossier de taxe foncière.
Attention : un équipement simplement défectueux n’est pas nécessairement supprimé du calcul
La doctrine administrative apporte ici une nuance importante.
Elle indique que seuls les éléments d’équipement en état de fonctionnement sont retenus, mais précise également que de simples défectuosités de fonctionnement ne suffisent pas à supprimer l’équivalence correspondante.
La distinction est donc importante entre :
un équipement réellement supprimé ou définitivement hors d’usage ;
et :
un équipement toujours présent mais momentanément défectueux.
Une chaudière en panne pendant quelques jours ne permet évidemment pas de considérer que le logement ne dispose plus de chauffage central.
De même, un WC temporairement inutilisable ne disparaît pas nécessairement de la description fiscale.
Il faut apprécier la situation réelle et durable du logement.
Le chauffage central : probablement l’équivalence la plus méconnue
C’est ici que les erreurs de compréhension sont les plus fréquentes.
L’article 324 T prévoit :
2 m² par pièce et annexe d’hygiène desservie par le chauffage central.
Il ne s’agit donc pas de :
2 m² pour toute la maison.
Il s’agit potentiellement de :
2 m² × nombre de pièces concernées.
Dans une grande habitation, le résultat peut devenir significatif.
Dix pièces chauffées peuvent représenter 20 m²
Prenons un logement dans lequel dix pièces entrant dans le champ de cette règle sont desservies par une installation de chauffage central.
Équivalence :
10 × 2 m² = 20 m².
Rien que pour le chauffage.
Ajoutez ensuite :
eau : 4 m² ;
électricité : 2 m² ;
égout : 3 m² ;
deux WC : 6 m² ;
une baignoire : 5 m² ;
deux lavabos : 6 m².
Nous arrivons déjà à :
46 m²
sans compter d’autres équipements éventuels.
Pour une grande maison, dépasser 50 m² d’équivalences n’est donc pas mathématiquement impossible.
Qu’entend-on par chauffage central ?
La notion est plus large que l’image traditionnelle d’une chaudière alimentant des radiateurs.
La doctrine administrative vise les modes de chauffage nécessitant une installation d’ensemble fixe.
La technologie utilisée n’est donc pas le seul critère.
L’objectif consiste à déterminer si le logement possède une installation fixe d’ensemble répondant à la notion fiscale de chauffage central.
Il faut donc éviter une conclusion trop rapide du type :
« Je n’ai pas de chaudière au fioul, donc je n’ai pas de chauffage central. »
Le système doit être examiné concrètement.
Un radiateur supplémentaire ne crée pas automatiquement 2 m² supplémentaires
Autre subtilité.
Le calcul ne se fait pas en fonction du nombre de radiateurs.
Il se fait par pièce ou annexe d’hygiène concernée.
Une pièce équipée de trois radiateurs ne représente donc pas :
3 × 2 = 6 m².
Elle représente en principe :
2 m² au titre du chauffage central.
Inversement, plusieurs pièces desservies par la même installation peuvent chacune recevoir leur équivalence.
C’est donc le nombre de pièces concernées, et non le nombre d’appareils de chauffage, qu’il faut contrôler.
Toutes les pièces ne doivent pas nécessairement être comptées
La doctrine administrative apporte là encore une précision essentielle.
Pour le chauffage, la notion de pièce ne correspond pas à n’importe quel espace délimité dans le logement.
La documentation fiscale vise notamment les espaces normalement destinés à séjourner, dormir, prendre les repas ou exercer une activité professionnelle.
Une entrée, un couloir, un dégagement ou un dressing ne doit donc pas être mécaniquement assimilé à une pièce principale pour appliquer l’équivalence de chauffage.
La brochure pratique de l’administration donne justement l’exemple d’une maison dans laquelle huit pièces sont retenues pour le chauffage, en excluant notamment l’entrée, les couloirs et les WC.
Cette distinction peut avoir un impact réel dans les grandes maisons.
Les WC constituent un cas particulier
Chaque WC particulier représente :
3 m².
Mais l’équivalence superficielle correspondant au chauffage central ne s’ajoute pas aux WC selon la doctrine administrative citée dans la source.
Autrement dit, un WC chauffé ne doit pas nécessairement produire :
3 m² au titre du WC ;
plus 2 m² au titre du chauffage.
La doctrine réserve l’équivalence de chauffage aux pièces et salles d’eau concernées, à l’exclusion des WC.
Cette subtilité peut éviter plusieurs mètres carrés d’écart sur une grande habitation.
Une salle de bains peut cumuler plusieurs équivalences
Imaginons une salle de bains équipée de :
une baignoire ;
deux lavabos ;
et du chauffage central.
Les équipements peuvent produire :
baignoire : 5 m² ;
deux lavabos : 6 m² ;
chauffage : 2 m².
Total :
13 m² d’équivalences superficielles.
La salle de bains peut physiquement mesurer 8 m².
Pourtant, ses équipements participent à hauteur de 13 m² supplémentaires au calcul cadastral.
Ce n’est pas une contradiction.
Nous comparons deux notions différentes.
Une salle d’eau avec douche et lavabo peut représenter 9 m²
Même logique.
Douche :
4 m².
Lavabo :
3 m².
Chauffage :
2 m².
Total :
9 m².
Une maison comprenant trois salles d’eau similaires pourrait donc cumuler :
27 m² d’équivalences
rien qu’avec ces équipements.
Cela permet de comprendre pourquoi le contrôle devient particulièrement intéressant dans les grandes propriétés.
Trois WC représentent déjà 9 m²
La règle est simple :
3 m² par unité.
Donc :
1 WC = 3 m² ;
2 WC = 6 m² ;
3 WC = 9 m² ;
4 WC = 12 m².
Un ancien WC supprimé mais toujours présent dans la fiche d’évaluation peut donc conserver artificiellement 3 m² d’équivalence.
Pris isolément, l’écart paraît modeste.
Ajouté à plusieurs autres informations obsolètes, il peut devenir plus significatif.
Le raccordement à l’égout représente 3 m²
Le barème prévoit également :
3 m² par local
pour le raccordement au réseau d’égout.
Il faut donc là encore vérifier la situation réelle.
Tous les logements ne sont pas raccordés au réseau collectif.
Une maison disposant d’un assainissement individuel ne doit pas être confondue avec une habitation effectivement raccordée au réseau d’égout pour l’application de cette rubrique.
L’eau courante représente 4 m²
Pour la partie principale :
4 m².
Dans les logements contemporains, cet élément paraît presque anecdotique tant l’eau courante est devenue universelle.
Mais le barème est issu d’une logique dans laquelle cet équipement constituait un élément significatif de confort.
Il continue donc d’être intégré dans le calcul.
L’électricité représente 2 m²
Même constat :
2 m²
pour l’installation électrique, quelle que soit l’utilisation du courant.
Là encore, le caractère aujourd’hui banal de l’équipement ne fait pas disparaître la règle fiscale.
Le gaz représente 2 m², mais sous condition
Le barème prévoit :
2 m²
pour le gaz en cas d’installation fixe.
La simple possibilité théorique d’utiliser du gaz ne suffit donc pas.
Il faut regarder l’installation existante.
C’est un exemple supplémentaire montrant qu’une fiche cadastrale ancienne mérite parfois d’être comparée avec l’état actuel du logement.
Le vide-ordures représente 3 m²
Cette rubrique paraît beaucoup plus datée.
Pourtant, elle existe toujours dans l’article 324 T :
3 m².
Le texte précise que le vide-ordures peut être particulier au logement ou commun à l’étage.
Dans certains immeubles anciens, les vide-ordures ont été condamnés pour des raisons d’hygiène ou de sécurité.
Une fiche cadastrale ancienne peut cependant continuer à mentionner cet équipement.
C’est typiquement le genre d’information qu’un contrôle cadastral peut rechercher.
Les éviers ne donnent pas droit à 3 m² comme les lavabos
Attention à une confusion fréquente.
L’article 324 T précise que le barème des installations sanitaires vise les appareils éviers et WC exclus, les WC disposant de leur propre ligne.
Un évier de cuisine ne doit donc pas être automatiquement assimilé à un lavabo donnant 3 m².
La doctrine précise par ailleurs le traitement particulier des éviers-vidoirs.
Ce détail montre pourquoi une lecture approximative de la fiche cadastrale peut conduire à des erreurs.
Les dépendances possèdent également leurs propres équivalences
Le mécanisme ne s’arrête pas nécessairement à la partie principale.
L’article 324 U de l’annexe III au CGI prévoit également des équivalences superficielles pour les dépendances bâties et les éléments bâtis formant dépendances, sous réserve que les équipements soient en état de fonctionnement.
Le barème comprend notamment :
baignoire : 5 m² ;
douche ou bac à laver : 4 m² ;
lavabo ou autre appareil sanitaire : 3 m² ;
WC : 3 m² ;
chauffage central : 2 m² par pièce ou annexe d’hygiène concernée.
Et lorsque la dépendance doit faire l’objet d’une évaluation distincte :
eau courante : 2 m² ;
électricité : 2 m².
Il faut donc distinguer soigneusement la partie principale et les dépendances.
Article 324 T et article 324 U : ne pas appliquer le même barème partout
C’est une erreur possible lors d’une reconstruction personnelle.
L’article 324 T concerne notamment la partie principale.
L’article 324 U prévoit le traitement des dépendances bâties et éléments bâtis formant dépendances.
Les règles ne sont pas totalement identiques.
Par exemple, pour la partie principale, l’eau courante représente :
4 m².
Pour certaines dépendances évaluées distinctement, l’article 324 U prévoit :
2 m².
Il faut donc identifier la nature exacte de la partie d’évaluation avant d’appliquer un chiffre.
Que se passe-t-il lorsqu’un logement est également utilisé professionnellement ?
Le Code prévoit aussi cette situation.
Lorsqu’un local est affecté simultanément :
à l’habitation ;
et :
à un usage professionnel,
l’article 324 T organise une répartition des surfaces représentatives des équipements.
Elles sont prises en compte proportionnellement à la surface totale des pièces et annexes affectées aux différents usages.
Il ne faut donc pas nécessairement affecter la totalité des équivalences à la seule partie habitation.
Cette situation peut concerner notamment certaines professions libérales travaillant depuis leur domicile.
Pourquoi les équivalences superficielles peuvent-elles contenir des erreurs ?
Le mécanisme lui-même n’est pas une erreur.
Ajouter 5 m² pour une baignoire existante et fonctionnelle correspond au texte.
En revanche, les informations utilisées pour appliquer le barème peuvent être obsolètes ou incorrectes.
Prenons une maison ayant connu plusieurs transformations depuis son évaluation initiale.
Une baignoire a disparu.
Une salle d’eau a été supprimée.
Deux petites chambres ont été réunies pour créer une grande pièce.
Un WC n’existe plus.
Le chauffage central a été retiré dans une partie de l’habitation.
Un vide-ordures a été condamné.
Si aucune mise à jour n’a été correctement prise en compte, les anciennes équivalences peuvent continuer à apparaître.
C’est là que la vérification devient pertinente.
La réunion de deux pièces peut modifier l’équivalence du chauffage
Voici une conséquence particulièrement intéressante.
Puisque le chauffage central apporte :
2 m² par pièce concernée,
le nombre de pièces compte.
Supposons deux petites chambres chauffées :
2 + 2 = 4 m² d’équivalences.
Les propriétaires réalisent ensuite des travaux et suppriment définitivement la cloison pour créer une seule grande pièce.
Selon la configuration réelle et la qualification fiscale de l’espace après travaux, le nombre de pièces à retenir peut évoluer.
L’équivalence pourrait alors devenir :
2 m²
au lieu de :
4 m².
La différence n’est que de 2 m².
Mais elle peut se répéter chaque année tant que la description n’est pas corrigée.
Une jurisprudence récente montre d’ailleurs que cette question n’est pas seulement théorique.
Une décision de 2025 accorde une réduction de 2 m² sur le chauffage
Le tribunal administratif de Melun, dans une décision du 16 décembre 2025, a examiné précisément une contestation relative aux équivalences superficielles.
La contribuable demandait une réduction de :
2 m²
au titre du chauffage central pour le calcul de ses taxes foncières.
Le tribunal relève que l’administration ne contredisait pas utilement le moyen présenté sur ce point et juge la contribuable fondée à obtenir cette réduction pour les impositions concernées.
L’enjeu paraît minuscule.
Deux mètres carrés.
Mais cette décision illustre parfaitement un principe :
les équivalences superficielles peuvent être contestées lorsqu’elles ne correspondent pas aux règles ou à la réalité du logement.
Deux mètres carrés peuvent-ils réellement avoir un effet sur la taxe foncière ?
Oui, même si l’impact dépend évidemment de la valeur locative du logement et des taux applicables.
Une correction de 2 m² n’entraînera généralement pas une économie spectaculaire.
Mais le raisonnement change lorsqu’une fiche comporte plusieurs anomalies.
2 m² de chauffage.
3 m² pour un ancien WC.
5 m² pour une baignoire supprimée.
3 m² pour un ancien lavabo.
3 m² pour un vide-ordures qui n’existe plus.
Nous arrivons déjà à :
16 m².
Sur une propriété dont le tarif cadastral est élevé, l’effet peut devenir plus sensible.
Et surtout, une correction de la base peut produire ses effets sur les années suivantes.
Une jurisprudence de 2026 confirme encore l’actualité du sujet
Le tribunal administratif de Lyon a également eu à examiner en juin 2026 le calcul des équivalences superficielles dans un litige portant sur les taxes foncières d’une maison.
Le jugement cite expressément l’article 324 T et son barème, ce qui confirme que ces règles anciennes restent pleinement mobilisées dans les contentieux actuels de taxe foncière.
Nous ne sommes donc absolument pas face à une curiosité historique oubliée du cadastre.
Les équivalences superficielles continuent de participer au calcul de la valeur locative des logements.
Comment savoir combien de mètres carrés d’équivalences sont retenus pour votre logement ?
La réponse ne se trouve pas nécessairement directement sur votre avis de taxe foncière.
C’est l’une des difficultés du système.
L’avis indique principalement :
la base ;
les taux ;
les cotisations ;
et le montant à payer.
Il ne détaille pas toute la construction cadastrale ayant conduit à cette base.
Pour comprendre précisément l’évaluation, il faut accéder aux informations cadastrales du local, notamment à sa fiche d’évaluation lorsque cela est nécessaire.
La documentation DGFiP relative aux fichiers des locaux d’habitation comporte d’ailleurs une rubrique spécifique intitulée :
« Équivalences superficielles ».
Elle correspond à la conversion en mètres carrés des éléments de confort et d’équipement déclarés par le propriétaire.
C’est cette donnée qu’il faut rapprocher de la situation réelle du logement.
Comment vérifier les équivalences superficielles ?
La méthode est relativement simple dans son principe.
Il faut d’abord obtenir la description cadastrale utilisée pour l’évaluation.
Ensuite, il faut dresser l’inventaire réel des équipements.
Combien de baignoires ?
Combien de douches ?
Combien de lavabos ?
Combien de WC ?
Le logement possède-t-il réellement une installation fixe de gaz ?
Est-il raccordé au réseau d’égout ?
Existe-t-il encore un vide-ordures ?
Quel est le système de chauffage ?
Combien de pièces sont réellement desservies et doivent être retenues ?
Puis il faut appliquer le barème de l’article 324 T.
Enfin, on compare le résultat avec celui enregistré dans les données cadastrales.
Exemple complet : reconstruisons les équivalences d’une maison
Prenons une maison comprenant :
un séjour ;
une salle à manger ;
quatre chambres ;
un bureau ;
une cuisine ;
une salle de bains ;
une salle d’eau ;
deux WC ;
l’eau courante ;
l’électricité ;
le raccordement à l’égout ;
et un chauffage central desservant les pièces concernées.
Équipements sanitaires :
1 baignoire = 5 m²
1 douche = 4 m²
2 lavabos = 6 m²
2 WC = 6 m²
Équipements généraux :
eau = 4 m²
électricité = 2 m²
égout = 3 m²
Supposons huit pièces et annexes d’hygiène retenues pour le chauffage :
8 × 2 = 16 m²
Total :
5 + 4 + 6 + 6 + 4 + 2 + 3 + 16 =
46 m².
Le propriétaire découvre sur sa fiche :
58 m² d’équivalences.
Nous avons alors :
12 m² d’écart à expliquer.
Cela ne signifie pas automatiquement que l’administration a tort.
Peut-être existe-t-il un équipement oublié dans notre inventaire.
Peut-être le nombre de pièces retenues pour le chauffage est-il différent.
Peut-être une dépendance intervient-elle dans le calcul.
Mais nous avons identifié un point précis à vérifier.
C’est beaucoup plus utile que de simplement dire :
« ma taxe foncière semble trop élevée ».
Les équivalences superficielles sont un excellent exemple de la complexité de la valeur locative
Lorsqu’un propriétaire reçoit son avis, il voit parfois :
Base : 4 800 €.
Mais comment cette base a-t-elle été obtenue ?
Derrière elle peuvent se cacher :
une surface réelle ;
une catégorie cadastrale ;
un tarif ;
des coefficients de pondération ;
des correctifs ;
des dépendances ;
des équivalences superficielles ;
puis les revalorisations annuelles.
Le montant final peut être mathématiquement exact alors qu’une donnée située beaucoup plus en amont est incorrecte.
C’est précisément pourquoi vérifier une taxe foncière ne consiste pas seulement à vérifier une multiplication entre une base et un taux.
Il faut parfois reconstruire la valeur locative.
Les équivalences superficielles concernent surtout l’évaluation des logements
Il faut également éviter une confusion avec les locaux professionnels relevant de la RVLLP.
Un commerce évalué depuis 2017 selon l’article 1498 ne reçoit pas simplement 5 m² supplémentaires parce qu’il possède une baignoire ou 2 m² par bureau chauffé selon cette mécanique propre aux locaux d’habitation.
Les locaux professionnels relevant de la RVLLP utilisent une autre méthode :
surface pondérée × tarif de catégorie et de secteur × coefficient de localisation éventuel.
Les équivalences superficielles dont nous parlons ici appartiennent au système d’évaluation des locaux d’habitation et locaux assimilés relevant de cette méthode cadastrale historique.
La distinction est fondamentale.
Le futur changement de méthode des logements rend le sujet encore plus intéressant
Les valeurs locatives des logements reposent encore aujourd’hui sur l’ancien système cadastral, contrairement aux locaux professionnels qui ont connu leur grande réforme en 2017.
La réforme des valeurs locatives des locaux d’habitation doit modifier profondément cette logique à terme.
Mais tant que le système actuel continue de produire les bases d’imposition, les paramètres historiques restent pertinents.
En 2026, une baignoire vaut donc toujours fiscalement :
5 m² d’équivalence superficielle.
Un WC :
3 m².
Et le chauffage central :
2 m² par pièce ou annexe d’hygiène concernée.
Pourquoi vérifier maintenant ?
Parce que la taxe foncière est un impôt récurrent.
Supposons qu’une erreur de description augmente légèrement votre valeur locative.
Elle influence l’imposition une année.
Puis la suivante.
Puis encore la suivante.
Et les revalorisations annuelles s’appliquent ensuite à la base correspondante.
Une petite anomalie peut donc rester longtemps invisible.
Cela ne signifie pas qu’il faille contester systématiquement ses équivalences superficielles.
Dans la très grande majorité des logements, la présence de l’eau, de l’électricité, des sanitaires et du chauffage explique naturellement une part importante de la surface fiscale.
La première démarche consiste simplement à :
vérifier que les équipements comptabilisés existent réellement et sont correctement dénombrés.
Une surface fiscale supérieure à la surface réelle n’est donc pas nécessairement une erreur
C’est la conclusion essentielle.
Vous possédez un logement de :
100 m².
Vous découvrez une surface utilisée dans l’évaluation supérieure à 130 m².
Votre première réaction peut être :
« Il y a 30 m² de trop. »
Pas nécessairement.
Une partie de la différence peut parfaitement correspondre aux équivalences superficielles.
Quelques équipements suffisent :
eau : 4 m² ;
électricité : 2 m² ;
égout : 3 m² ;
baignoire : 5 m² ;
douche : 4 m² ;
deux WC : 6 m² ;
deux lavabos : 6 m².
Nous sommes déjà à :
30 m²
avant même d’ajouter le chauffage central.
Il faut donc toujours reconstruire le calcul avant de conclure à une erreur.
Mais une équivalence superficielle incorrecte peut être corrigée
À l’inverse, le fait que ces mètres carrés soient prévus par la réglementation ne signifie pas que les données détenues par l’administration sont nécessairement exactes.
Une baignoire supprimée depuis longtemps.
Un WC qui n’existe plus.
Un ancien vide-ordures condamné.
Une installation de chauffage central supprimée.
Un nombre de pièces devenu incorrect après restructuration.
Autant de situations qui peuvent justifier une vérification.
La jurisprudence récente montre d’ailleurs qu’une différence de seulement 2 m² au titre du chauffage central peut faire l’objet d’une correction lorsqu’elle est juridiquement justifiée.
Fiscallia : vérifier les mètres carrés que vous ne voyez pas
Lorsqu’on parle de vérification de taxe foncière, les propriétaires pensent naturellement aux surfaces.
Ils mesurent leur maison.
Ils comparent avec un plan.
Ils recherchent éventuellement une erreur.
Mais les équivalences superficielles montrent pourquoi cette méthode est insuffisante.
Une partie de votre surface fiscale n’est pas mesurable avec un mètre.
Elle correspond à des équipements.
Pour vérifier correctement une valeur locative cadastrale, il faut donc reconstituer l’ensemble de la méthode :
surface réelle ;
pondération ;
dépendances ;
correctifs ;
éléments de confort ;
équivalences superficielles ;
surface pondérée totale ;
tarif ;
puis valeur locative.
C’est précisément cette reconstruction qui permet de distinguer une surface fiscale parfaitement normale d’une véritable anomalie.
Conclusion : en taxe foncière, votre baignoire peut valoir 5 m² et votre chauffage plusieurs dizaines
Les équivalences superficielles constituent probablement l’un des mécanismes les plus surprenants de la taxe foncière des logements.
L’article 324 T de l’annexe III au CGI prévoit toujours en 2026 que certains équipements en état de fonctionnement sont convertis en mètres carrés.
Le barème prévoit notamment :
4 m² pour l’eau courante ;
2 m² pour une installation fixe de gaz ;
2 m² pour l’électricité ;
5 m² par baignoire ;
4 m² par douche ;
3 m² par lavabo ou autre appareil sanitaire concerné ;
3 m² par WC ;
3 m² pour le raccordement au réseau d’égout ;
3 m² pour un vide-ordures ;
et :
2 m² par pièce ou annexe d’hygiène concernée par le chauffage central.
Les dépendances bâties peuvent également recevoir certaines équivalences selon les règles particulières de l’article 324 U.
Ainsi, une maison de 120 m² peut parfaitement présenter plusieurs dizaines de mètres carrés supplémentaires au stade de son évaluation cadastrale sans qu’aucune erreur de surface physique n’existe.
Ces mètres carrés sont théoriques.
Ils traduisent fiscalement le niveau d’équipement du logement.
Mais cette mécanique comporte une conséquence importante :
les équipements enregistrés doivent correspondre à la réalité.
Une ancienne baignoire qui n’existe plus ne doit pas être confondue avec une baignoire fonctionnelle.
Un WC supprimé ne doit pas rester éternellement comptabilisé.
Un système de chauffage doit être apprécié selon la situation réelle des pièces.
Et un vide-ordures condamné depuis des décennies mérite au minimum que sa présence dans les données cadastrales soit vérifiée.
La bonne démarche ne consiste donc pas à considérer toutes les équivalences superficielles comme des mètres carrés injustement ajoutés.
Elle consiste à poser une question beaucoup plus précise :
combien de mètres carrés d’équivalences superficielles mon logement devrait-il réellement comporter ?
Pour y répondre, il faut récupérer les données cadastrales, inventorier les équipements, appliquer le barème réglementaire puis comparer le résultat.
C’est l’une des nombreuses étapes permettant à Fiscallia de reconstruire une valeur locative et de déterminer si une taxe foncière correspond réellement au bien imposé.
Car en fiscalité locale, certains mètres carrés se mesurent avec un mètre.
Et d’autres se trouvent dans le Code général des impôts.
Sources officielles principales : Article 324 T de l’annexe III au CGI – Légifrance ; Article 324 U de l’annexe III au CGI – Légifrance ; documentation de la DGFiP relative au calcul de la valeur locative cadastrale et aux équivalences superficielles.
David Dricourt, le 13 septembre 2026