
Évolution du planchonnement en 2026 et 2027 : quelles conséquences sur la taxe foncière et la CFE ?
La fiscalité des locaux professionnels entre dans une nouvelle période de transition. Après plusieurs années d’application de la révision des valeurs locatives entrée en vigueur en 2017, les mécanismes destinés à atténuer ses conséquences financières évoluent profondément.
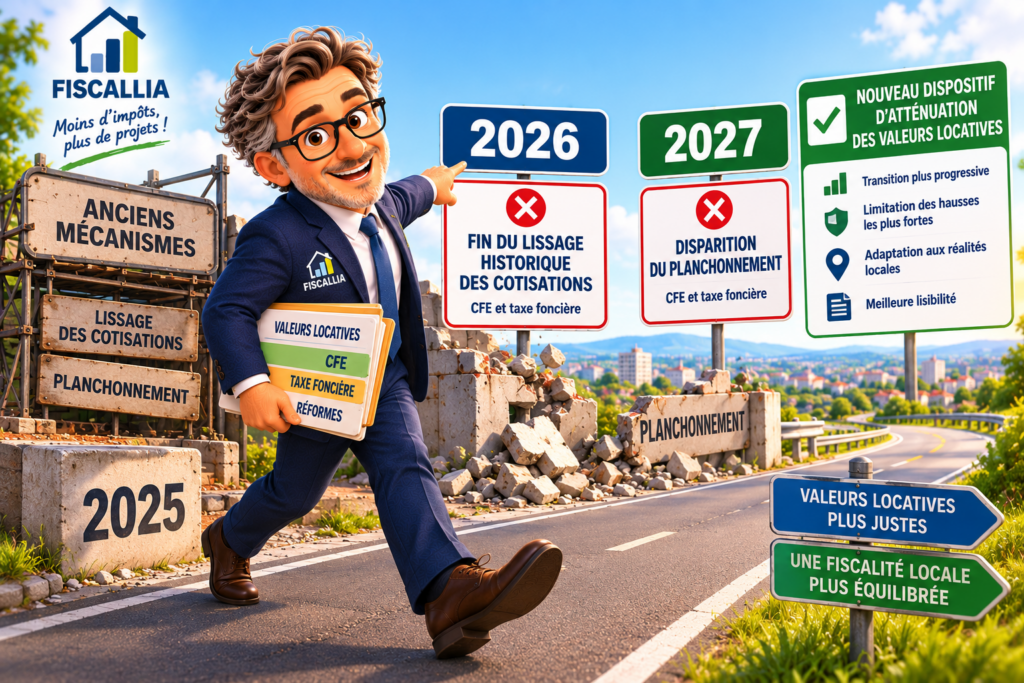
L’année 2026 marque la fin du lissage historique des cotisations, tandis que 2027 doit marquer la disparition du planchonnement et l’entrée en application d’un nouveau dispositif d’atténuation des valeurs locatives.
Ces changements concernent directement les propriétaires de locaux commerciaux, de bureaux, d’entrepôts, d’hôtels et, plus généralement, les biens relevant de la méthode d’évaluation des locaux professionnels prévue à l’article 1498 du Code général des impôts.
Pour les contribuables, les conséquences peuvent être importantes. Un local dont la valeur locative avait été fortement réduite par le planchonnement pourrait connaître une augmentation de sa base d’imposition. À l’inverse, un local dont la baisse de valeur locative était jusqu’à présent limitée par ce même dispositif pourrait bénéficier d’une évolution favorable.
Il serait donc incorrect de considérer que la disparition du planchonnement entraînera automatiquement une hausse de la taxe foncière pour tous les propriétaires.
La situation est d’autant plus complexe que la suppression du planchonnement en 2027 doit intervenir simultanément avec l’intégration de l’actualisation sexennale des valeurs locatives, un nouveau calcul des coefficients de neutralisation et l’instauration d’un nouveau lissage.
Pour Fiscallia, ces évolutions rendent indispensable une analyse détaillée des bases d’imposition, particulièrement pour les locaux dont la valeur locative était fortement affectée par les mécanismes transitoires instaurés en 2017.
Pourquoi le planchonnement a-t-il été instauré en 2017 ?
La révision des valeurs locatives des locaux professionnels, entrée en application en 2017, a profondément modifié la méthode d’évaluation des locaux commerciaux.
Avant cette réforme, les valeurs locatives reposaient sur un système historique dont les références étaient devenues largement déconnectées des conditions réelles du marché locatif.
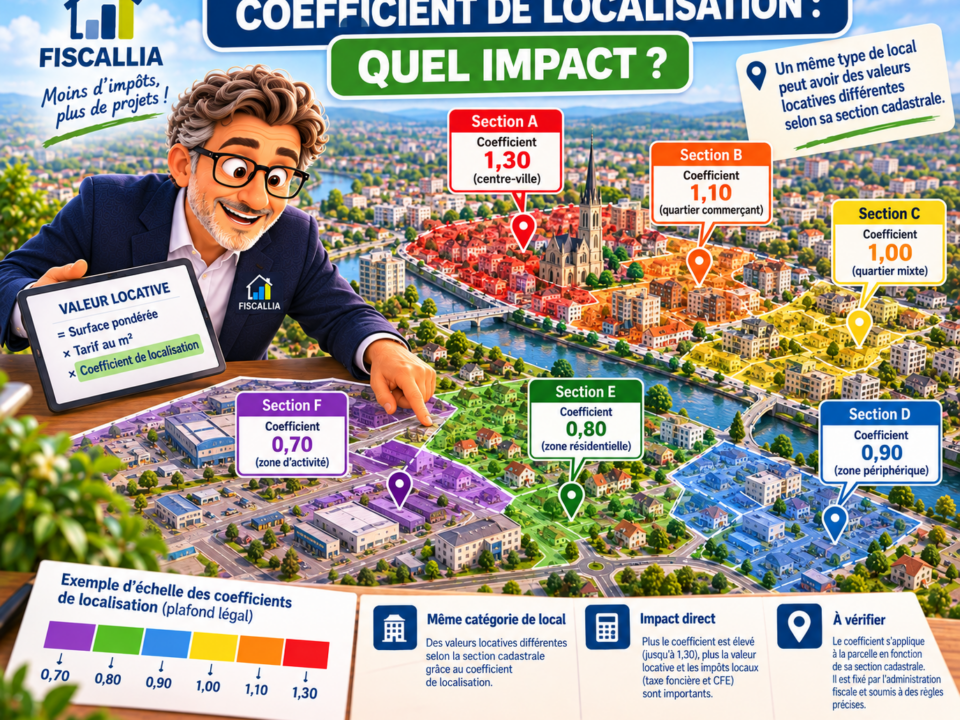
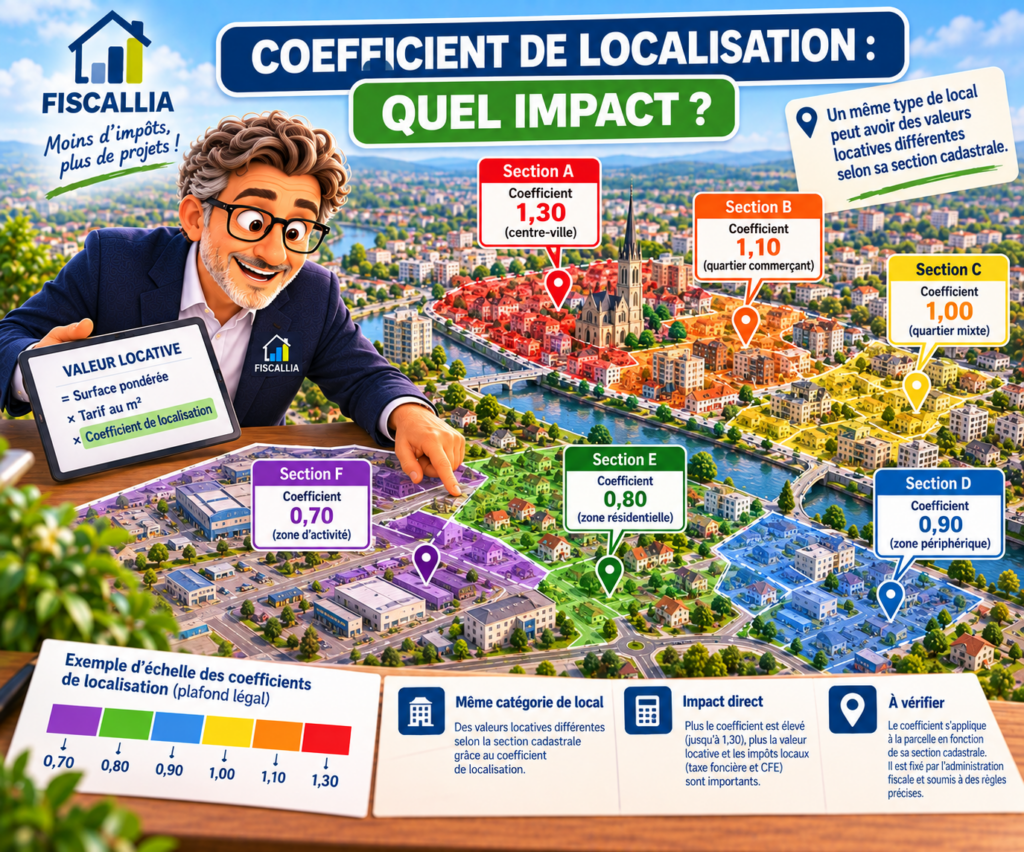
La nouvelle méthode repose notamment sur la surface pondérée du local, sa catégorie fiscale, son secteur d’évaluation, le tarif au mètre carré applicable et son éventuel coefficient de localisation.
Cette réforme pouvait entraîner des variations importantes entre les anciennes et les nouvelles valeurs locatives.
Pour éviter que ces écarts ne se répercutent brutalement sur les impositions, plusieurs mécanismes transitoires ont été instaurés, notamment le coefficient de neutralisation, le planchonnement et le lissage.
Ces trois mécanismes ne remplissent toutefois pas la même fonction.
Le coefficient de neutralisation intervient dans la détermination de la valeur locative retenue pour l’imposition.
Le planchonnement atténue l’écart entre l’ancienne valeur locative et la valeur locative révisée neutralisée.
Le lissage historique intervient, quant à lui, sur le montant des cotisations afin d’étaler les conséquences de la réforme.
Cette distinction est essentielle pour comprendre les changements de 2026 et 2027.
Comment fonctionne le planchonnement ?
Le planchonnement instauré lors de la réforme de 2017 avait pour objectif d’atténuer de 50 % l’écart entre l’ancienne valeur locative et la valeur locative révisée neutralisée, dans les conditions prévues par le dispositif.
Contrairement à ce que son nom pourrait laisser penser, il ne constituait pas exclusivement une mesure favorable aux contribuables dont la valeur locative augmentait.
Il fonctionnait dans les deux sens.
Lorsque la réforme conduisait à une augmentation de la valeur locative, le planchonnement réduisait cette hausse.
Mais lorsque la réforme entraînait une diminution de la valeur locative, le planchonnement limitait également cette baisse.
Prenons deux exemples simplifiés, sans tenir compte des autres mécanismes d’imposition.
| Situation | Ancienne valeur locative | Valeur révisée neutralisée | Valeur après planchonnement |
|---|---|---|---|
| Réforme défavorable | 20 000 € | 40 000 € | 30 000 € |
| Réforme favorable | 40 000 € | 20 000 € | 30 000 € |
Dans le premier cas, le planchonnement limite l’augmentation.
Dans le second, il empêche le contribuable de bénéficier immédiatement de l’intégralité de la diminution.
La disparition du planchonnement peut donc produire des effets opposés selon la situation initiale du local.
C’est précisément ce qui rend son évolution particulièrement importante pour les propriétaires et les entreprises.
2026 : la première année sans le lissage historique des cotisations
Le lissage instauré en 2017 avait une fonction différente du planchonnement. Il ne corrigeait pas directement la valeur locative cadastrale, mais intervenait sur le montant de la cotisation afin d’étaler les conséquences financières de la réforme sur dix ans.
La documentation DGFiP citée dans notre étude, actualisée le 6 octobre 2026, confirme que 2026 constitue la première année d’imposition sans le lissage historique instauré en 2017.
Cette disparition peut expliquer certaines variations entre les avis de taxe foncière 2025 et 2026, même lorsque le local n’a subi aucune modification physique.
Mais là encore, il faut distinguer deux situations. Lorsqu’un contribuable bénéficiait d’une réduction de cotisation liée au lissage, sa disparition peut augmenter l’impôt. Lorsqu’il supportait une majoration de cotisation, la fin du dispositif peut au contraire lui être favorable.
Il ne faut donc pas attribuer automatiquement une augmentation de taxe foncière 2026 à une hausse des taux votés par les collectivités ou à une évolution des tarifs au mètre carré.
La disparition du lissage constitue un facteur d’évolution à analyser séparément.
2026 : le planchonnement bénéficie d’une dernière année d’application
La loi n° 2026-103 du 19 février 2026 de finances pour 2026 a prolongé d’une année l’application du planchonnement historique.
Son article 106 a modifié l’article 1518 A quinquies du CGI afin de maintenir le dispositif pour les impositions établies au titre de 2026, avant sa suppression à compter de 2027.
Cette prolongation est importante, car elle évite une disparition simultanée du lissage des cotisations et du planchonnement.
Le calendrier est désormais le suivant :
| Dispositif | En 2026 | À partir de 2027 |
|---|---|---|
| Lissage historique des cotisations | Terminé | Supprimé |
| Planchonnement de 2017 | Dernière année d’application | Supprimé |
| Coefficient de neutralisation | Ancien calcul | Nouveau calcul |
| Actualisation sexennale | Pas encore intégrée aux bases | Intégration prévue |
| Nouveau lissage des valeurs locatives | Non applicable | Application de 2027 à 2031 |
La suppression du planchonnement ne doit donc pas être analysée isolément. Elle fait partie d’une réorganisation plus large des mécanismes de détermination des valeurs locatives professionnelles.
2027 : la disparition du planchonnement peut modifier profondément les bases imposables
À compter de 2027, les valeurs locatives des locaux professionnels ne bénéficieront plus du planchonnement historique issu de la réforme de 2017.
Pour certains locaux, ce dispositif limitait depuis plusieurs années une augmentation importante de valeur locative. Sa disparition pourrait donc contribuer à une hausse de la base imposable.
Pour d’autres, il limitait une diminution de valeur locative. Sa suppression pourrait produire un effet inverse.
Cependant, il serait incorrect de prendre la valeur locative 2026, de supprimer simplement le montant du planchonnement et de considérer que le résultat correspondra à la valeur locative 2027.
En effet, l’article 106 de la loi de finances pour 2026 prévoit également une actualisation des valeurs locatives et une nouvelle détermination des coefficients de neutralisation.
Il faudra donc reconstruire la valeur locative applicable en 2027 selon les nouveaux paramètres.
C’est précisément cette articulation qui constitue la principale difficulté technique pour les propriétaires et les entreprises.
Le coefficient de neutralisation sera également recalculé en 2027
Le coefficient de neutralisation avait été introduit pour éviter que la révision des valeurs locatives des locaux professionnels ne modifie brutalement la répartition des bases fiscales entre les différentes catégories de propriétés.
En 2027, son mode de détermination évoluera.
L’article 106 de la loi de finances pour 2026 prévoit un nouveau calcul fondé sur le rapport entre les valeurs locatives non actualisées et les valeurs locatives actualisées des locaux professionnels concernés, selon les règles prévues par le texte.
Le coefficient est calculé par taxe et par collectivité territoriale, à partir des ensembles de valeurs locatives définis par la loi.
Ce point est particulièrement important : le nouveau coefficient de neutralisation n’est pas un pourcentage uniforme applicable à tous les locaux professionnels de France.
Il dépend des bases retenues pour la taxe et la collectivité concernées.
Deux locaux présentant des caractéristiques comparables, mais situés dans des collectivités différentes, pourront donc connaître des évolutions distinctes.
Cela explique pourquoi il sera difficile d’anticiper précisément les cotisations 2027 à partir des seuls avis de taxe foncière 2026.
Un nouveau lissage des valeurs locatives entrera en vigueur en 2027
La véritable nouveauté de la loi de finances pour 2026 réside dans la création de l’article 1518 A quinquies A du CGI.
Ce texte instaure un nouveau mécanisme d’atténuation applicable aux impositions de 2027 à 2031, avec une intégration progressive de l’écart sur six années.
Contrairement au lissage historique de 2017, qui intervenait sur le montant des cotisations, le nouveau mécanisme agit directement sur la valeur locative retenue pour l’imposition.
Le dispositif peut fonctionner à la hausse comme à la baisse. Lorsque la valeur actualisée est supérieure à la valeur de référence, l’écart est progressivement intégré. Lorsqu’elle est inférieure, la diminution est également étalée.
Exemple : une valeur locative qui passe de 20 000 € à 32 000 €
Imaginons un local commercial dont la valeur locative de référence est de 20 000 € et dont la valeur actualisée, après application des paramètres prévus pour 2027, atteint 32 000 €.
L’écart est de 12 000 €.
Le nouveau dispositif répartit cet écart en six fractions de 2 000 €.
Dans cet exemple, la valeur locative retenue en 2027 ne passe donc pas immédiatement de 20 000 € à 32 000 €.
Elle progresse d’un sixième de l’écart, soit 2 000 € par année dans notre hypothèse.
Cette simulation illustre le fonctionnement du dispositif, mais ne constitue pas une prévision des cotisations réelles de taxe foncière ou de CFE. Les valeurs de référence doivent être établies selon les règles légales, et les paramètres fiscaux pourront évoluer pendant la période.
Le nouveau lissage ne sera pas toujours conservé jusqu’en 2031
L’article 1518 A quinquies A prévoit plusieurs situations dans lesquelles le nouveau mécanisme peut cesser de s’appliquer.
Pour la taxe foncière, certains changements affectant le bâtiment ou le terrain, mentionnés à l’article 1406 du CGI, entraînent l’arrêt de l’atténuation à compter de l’année suivante.
Pour la CFE, un changement d’exploitant ou d’occupant peut également entraîner cette conséquence.
Une exception est toutefois prévue pour certains changements de consistance portant sur moins de 10 % de la surface. Le texte prévoit également que le dispositif ne s’applique pas à la CFE lorsqu’aucune imposition n’est due au titre de 2027.
Ces dispositions doivent attirer l’attention des propriétaires et entreprises qui envisagent des transformations, extensions, restructurations ou changements d’occupation.
Une opération immobilière réalisée pendant la période transitoire pourrait avoir des conséquences sur le maintien du nouveau lissage.
Il sera donc important d’anticiper ces situations plutôt que de découvrir leurs effets lors de la réception d’un avis d’imposition.
Quels seront les locaux les plus concernés par la suppression du planchonnement ?
Les conséquences de la réforme dépendront largement de l’importance du planchonnement historique appliqué à chaque local.
Un bien dont l’ancienne valeur locative était très inférieure à la valeur révisée neutralisée a pu bénéficier d’une atténuation importante depuis 2017.
Inversement, un local dont la révision avait conduit à une diminution substantielle de valeur locative a pu voir cette baisse partiellement neutralisée par le planchonnement.
Dans les deux situations, la disparition du dispositif en 2027 mérite une attention particulière.
Il ne suffit toutefois pas d’identifier les locaux qui présentent les montants de planchonnement les plus élevés. Il faut également tenir compte du sens de la correction, de la valeur locative de référence, des nouveaux tarifs, des coefficients de neutralisation et de l’application du dispositif d’atténuation de 2027.
Un planchonnement important ne signifie donc pas automatiquement une augmentation importante de taxe foncière en 2027.
Pourquoi les propriétaires ne pourront-ils pas simplement comparer leurs avis 2026 et 2027 ?
C’est probablement la difficulté principale de cette transition.
En 2026, la disparition du lissage historique constitue déjà un facteur d’évolution des cotisations.
En 2027, plusieurs mécanismes évolueront simultanément : suppression du planchonnement, actualisation sexennale des valeurs locatives, nouveau calcul du coefficient de neutralisation et application du nouveau lissage.
Une variation de la base imposable pourra donc résulter de plusieurs causes distinctes.
Pour expliquer correctement une augmentation ou une diminution de taxe foncière, il faudra déterminer la contribution de chacun de ces paramètres.
Cette analyse ne pourra pas être réalisée sérieusement en se contentant de comparer le montant total des deux avis.
Il faudra revenir à la construction de la valeur locative.
Comment Fiscallia peut vérifier les conséquences de la réforme ?
La méthode consiste d’abord à reconstruire l’évaluation du local avant la transition, puis à déterminer sa valeur selon les paramètres applicables en 2027.
L’analyse doit notamment porter sur la surface pondérée, la catégorie du local, son secteur d’évaluation, le tarif applicable, le coefficient de localisation, les coefficients de neutralisation et les dispositifs transitoires.
Il faut ensuite déterminer l’effet du nouveau lissage et vérifier si le local remplit les conditions permettant d’en bénéficier.
Cette démarche est particulièrement importante pour les locaux commerciaux dont l’évaluation présente déjà des anomalies.
En effet, si la surface pondérée est incorrecte, si la catégorie ne correspond pas à la réalité du bien ou si le coefficient de localisation est mal appliqué, la valeur locative de départ peut elle-même être erronée.
La transition de 2027 ne corrigera pas automatiquement ces erreurs.
Elle pourrait même rendre leur identification plus difficile, puisque plusieurs nouveaux paramètres interviendront simultanément.
Pour Fiscallia, il est donc pertinent de distinguer les erreurs d’évaluation du local des effets mécaniques de la réforme fiscale.
Taxe foncière et CFE : deux impositions à vérifier simultanément
La suppression du planchonnement et l’application du nouveau lissage ne concernent pas uniquement les propriétaires redevables de taxe foncière.
La cotisation foncière des entreprises est également concernée.
Or les deux impositions peuvent utiliser une valeur locative issue des mêmes paramètres d’évaluation du local professionnel, tout en appliquant ensuite des règles et des taux différents.
Une évolution de valeur locative peut donc affecter la taxe foncière du propriétaire et la CFE de l’entreprise occupante.
Lorsque le propriétaire et l’exploitant sont deux personnes différentes, chacun peut constater des conséquences fiscales liées au même immeuble.
Cela renforce l’intérêt d’une analyse globale plutôt que d’une vérification limitée à un seul avis.
Faut-il anticiper la suppression du planchonnement dès 2026 ?
Oui, car attendre la réception des avis 2027 pourrait rendre l’analyse plus difficile.
Les propriétaires disposent déjà des informations relatives à leurs évaluations antérieures et peuvent commencer à identifier les locaux pour lesquels le planchonnement a joué un rôle important.
Il est également possible de vérifier les paramètres de base : catégorie, surface pondérée, secteur d’évaluation et coefficient de localisation.
Cette préparation ne permet pas nécessairement de connaître aujourd’hui le montant exact des impositions 2027, mais elle permet d’identifier les biens présentant les enjeux les plus importants.
Elle peut aussi révéler des erreurs anciennes qui méritent d’être examinées indépendamment de la réforme.
L’objectif n’est pas de prédire systématiquement une hausse, mais de comprendre les mécanismes qui détermineront la future imposition.
Conclusion : 2026 et 2027, deux années décisives pour les valeurs locatives professionnelles
La disparition progressive des mécanismes transitoires instaurés lors de la révision de 2017 constitue une étape importante dans l’évolution de la fiscalité locale des locaux professionnels.
En 2026, le lissage historique des cotisations a disparu, tandis que le planchonnement connaît sa dernière année d’application.
En 2027, le planchonnement doit être supprimé, l’actualisation sexennale intégrée et les coefficients de neutralisation recalculés. Un nouveau mécanisme d’atténuation permettra ensuite d’étaler sur six années les écarts de valeurs locatives concernés.
Ces évolutions ne doivent pas être interprétées comme une augmentation générale et automatique de la taxe foncière.
Certains contribuables pourraient subir une hausse de leurs bases imposables, tandis que d’autres pourraient bénéficier d’une diminution.
Tout dépendra de leur situation antérieure et de la manière dont les nouveaux paramètres se combineront.
Pour les propriétaires de locaux commerciaux et les entreprises, la question essentielle n’est donc pas simplement de savoir si le planchonnement disparaît, mais de déterminer quelle valeur locative sera réellement retenue en 2027 et comment elle sera progressivement intégrée dans l’imposition.
C’est précisément ce travail de reconstruction qui permettra de distinguer une évolution légale de la fiscalité d’une éventuelle erreur d’évaluation.
Chez Fiscallia, nous considérons que la disparition du planchonnement constitue une raison supplémentaire de vérifier les valeurs locatives des locaux professionnels.
Car avant de déterminer si une taxe foncière est juste, encore faut-il comprendre comment sa base a été construite.