
Quel impact sur la taxe foncière et la CFE des locaux professionnels ?
Lorsqu’un propriétaire reçoit sa taxe foncière, il regarde généralement le montant à payer, compare l’avis avec celui de l’année précédente et, en cas d’augmentation importante, recherche une évolution des taux ou de la base imposable.
Pourtant, pour les locaux professionnels, une partie de l’explication peut parfois se trouver dans un paramètre beaucoup moins visible : le coefficient de localisation.
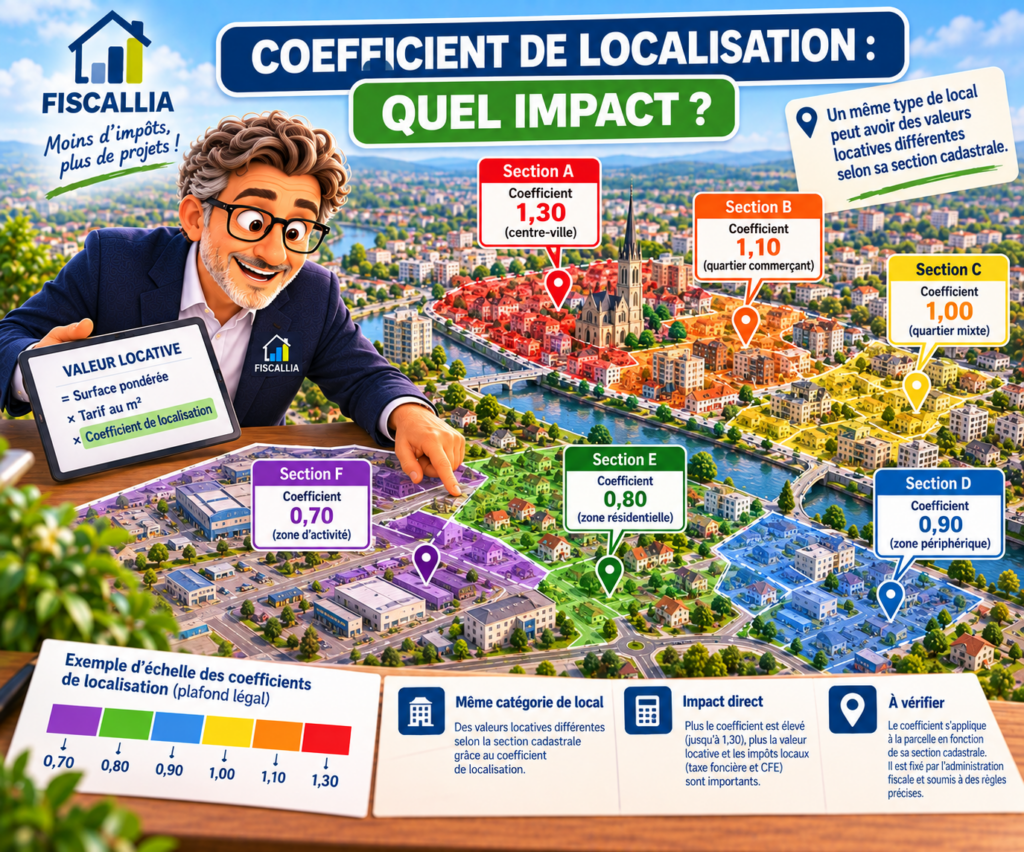
Ce coefficient peut majorer ou minorer le tarif utilisé pour déterminer la valeur locative cadastrale d’un local professionnel.
Son amplitude est considérable.
Il peut aller de 0,70 à 1,30.
Autrement dit, il peut réduire le tarif de 30 % ou, au contraire, le majorer de 30 %.
Pour un même local, avec la même surface, la même catégorie et le même secteur d’évaluation, la différence peut donc devenir très importante.
Et l’enjeu ne concerne pas seulement la taxe foncière.
Puisque la valeur locative des locaux professionnels intervient également dans la détermination de la base de cotisation foncière des entreprises (CFE), le coefficient de localisation peut avoir une incidence sur les deux impositions.
En 2026, ce sujet mérite une attention particulière. Les coefficients de localisation ont fait l’objet d’une actualisation en 2025 avec effet sur les impositions 2026 et, surtout, plusieurs décisions récentes du Conseil d’État ont précisé les possibilités de contestation de ces coefficients.
Un paramètre cadastral apparemment secondaire devient donc un véritable sujet de fiscalité locale et de contentieux fiscal.
Qu’est-ce qu’un coefficient de localisation ?
Pour comprendre son importance, il faut revenir à la méthode d’évaluation des locaux professionnels.
L’article 1498 du Code général des impôts prévoit que la valeur locative des propriétés entrant dans son champ est déterminée selon une méthode tarifaire.
Dans sa présentation simplifiée, la valeur locative brute d’un local professionnel peut être exprimée ainsi :
Valeur locative brute = surface pondérée × tarif au m² × coefficient de localisation éventuel.
La DGFiP présente elle-même le calcul de la valeur locative des locaux professionnels à partir de la surface pondérée, du tarif de la catégorie dans le secteur d’évaluation et du coefficient de localisation applicable.
Le coefficient intervient donc directement dans la multiplication permettant de construire la valeur locative.
Ce n’est pas un simple indicateur statistique.
Ce n’est pas non plus une information sans conséquence financière.
Lorsqu’un tarif de 200 €/m² est affecté d’un coefficient de 1,30, le tarif corrigé devient :
200 × 1,30 = 260 €/m².
À l’inverse, avec un coefficient de 0,70 :
200 × 0,70 = 140 €/m².
Entre ces deux situations, le même tarif initial de 200 €/m² peut donc être ramené à 140 € ou porté à 260 €.
Pour un grand local commercial, un entrepôt, un hôtel ou un ensemble de bureaux présentant plusieurs milliers de mètres carrés pondérés, l’incidence peut être considérable.
Pourquoi existe-t-il un coefficient de localisation ?
Le système d’évaluation des locaux professionnels repose sur un découpage géographique en secteurs d’évaluation.
Ces secteurs sont destinés à regrouper des zones présentant une certaine homogénéité du marché locatif.
Mais cette homogénéité a nécessairement ses limites.
À l’intérieur d’un même secteur, deux parcelles peuvent présenter des situations très différentes.
L’une peut se trouver sur un axe commercial extrêmement fréquenté.
L’autre dans une rue secondaire.
Une parcelle peut bénéficier d’un accès immédiat à une autoroute.
Une autre peut être difficilement accessible.
Un emplacement peut se trouver à proximité immédiate d’une gare, d’un aéroport ou d’un pôle économique.
Un autre peut être beaucoup plus isolé.
C’est précisément pour corriger ces différences que le coefficient de localisation existe.
Le portail officiel des collectivités locales indique qu’il permet de tenir compte de la situation particulière d’une parcelle au sein du secteur d’évaluation, lorsque cette situation est favorable ou défavorable.
C’est une précision fondamentale.
Le coefficient de localisation ne caractérise pas principalement le local. Il caractérise la situation de sa parcelle à l’intérieur du secteur.
Le coefficient de localisation s’apprécie au niveau de la parcelle
Cette distinction permet de comprendre pourquoi deux commerces apparemment similaires peuvent être évalués différemment.
Imaginons deux magasins de 500 m².
Ils appartiennent à la même catégorie fiscale.
Ils se trouvent dans le même secteur d’évaluation.
Ils bénéficient donc du même tarif initial de 250 €/m².
Le premier est implanté sur une parcelle sans coefficient particulier.
Sa valeur locative brute simplifiée sera :
500 × 250 × 1 = 125 000 €.
Le second est implanté sur une parcelle affectée d’un coefficient de 1,30 :
500 × 250 × 1,30 = 162 500 €.
Différence :
37 500 € de valeur locative brute.
Pourtant, les deux locaux possèdent la même surface, la même catégorie et le même tarif sectoriel.
La différence provient exclusivement de la localisation de leur parcelle.
C’est pourquoi comparer sa taxe foncière avec celle du commerce voisin peut être trompeur.
Il faut comparer l’ensemble des paramètres d’évaluation.
Quels sont les coefficients de localisation possibles ?
L’article 1498 du CGI prévoit plusieurs niveaux de correction.
Le coefficient neutre est 1.
Lorsque la situation de la parcelle justifie une minoration, le tarif peut être affecté d’un coefficient de 0,90, 0,85, 0,80 ou 0,70.
Lorsque sa situation justifie une majoration, les coefficients possibles sont 1,10, 1,15, 1,20 et 1,30.
L’échelle complète est donc la suivante :
| Coefficient | Effet sur le tarif |
|---|---|
| 0,70 | –30 % |
| 0,80 | –20 % |
| 0,85 | –15 % |
| 0,90 | –10 % |
| 1,00 | aucune correction |
| 1,10 | +10 % |
| 1,15 | +15 % |
| 1,20 | +20 % |
| 1,30 | +30 % |
Un coefficient de 1,30 constitue donc la majoration maximale prévue par ce mécanisme.
Et un coefficient de 0,70 constitue la minoration maximale.
Entre les deux extrêmes, l’écart est particulièrement important.
Pour un tarif initial de 300 €/m², nous pouvons obtenir :
210 €/m² avec 0,70 ;
ou :
390 €/m² avec 1,30.
Pour 1 000 m² pondérés, cela représente respectivement une valeur locative brute de 210 000 € ou 390 000 €.
L’écart atteint alors 180 000 € de valeur locative brute.
Un coefficient de 1,30 signifie-t-il que la taxe foncière augmente automatiquement de 30 % ?
Il faut ici apporter une précision importante.
Un coefficient de 1,30 majore bien de 30 % le tarif au mètre carré auquel il s’applique.
Toutes choses égales par ailleurs, la valeur locative brute résultant de cette formule est donc elle aussi majorée de 30 % par rapport à une situation dans laquelle le coefficient serait neutre.
Mais cela ne signifie pas nécessairement que le montant final situé au bas de l’avis de taxe foncière augmente exactement de 30 % entre deux années.
D’autres paramètres peuvent évoluer.
Les taux d’imposition peuvent changer.
Le tarif sectoriel peut évoluer.
La surface ou la catégorie peuvent avoir été modifiées.
D’autres mécanismes fiscaux peuvent intervenir dans la construction de la base.
Il faut donc distinguer :
l’effet mathématique du coefficient sur le tarif et la valeur locative brute, qui est parfaitement mesurable ;
et :
l’évolution finale de la taxe foncière, qui doit être recalculée à partir de l’ensemble des paramètres.
Cette distinction est essentielle pour analyser correctement une augmentation.
Que signifie juridiquement une situation « favorable » ou « défavorable » ?
C’est probablement la question la plus intéressante.
Le coefficient n’a pas vocation à récompenser ou sanctionner une entreprise.
Il doit traduire une différence objective de situation de la parcelle par rapport aux autres parcelles appartenant au même secteur d’évaluation.
Le raisonnement est donc comparatif.
Il faut se demander :
qu’est-ce qui rend cette parcelle objectivement plus favorable ou moins favorable que les autres parcelles du même secteur ?
La jurisprudence récente fournit des indications particulièrement intéressantes.
Dans une décision du 30 janvier 2026, la cour administrative d’appel de Paris a notamment examiné une situation concernant une parcelle implantée dans une zone d’activités économiques proche de l’aéroport Paris-Charles-de-Gaulle.
La juridiction a notamment pris en considération l’environnement économique de la parcelle, la proximité d’espaces logistiques et d’équipements ainsi que sa bonne accessibilité liée à la proximité d’axes routiers et autoroutiers.
Cette décision montre que la justification d’un coefficient peut s’appuyer sur des caractéristiques très concrètes de localisation.
Quels critères peuvent justifier une majoration ?
Il n’existe pas une liste simpliste dans laquelle il suffirait de cocher quelques cases pour obtenir automatiquement un coefficient déterminé.
L’analyse doit porter sur la situation particulière de la parcelle à l’intérieur de son secteur.
Selon les circonstances, différents éléments peuvent néanmoins être examinés : accessibilité, desserte routière, proximité des grands axes, transports, environnement commercial ou économique, proximité d’infrastructures majeures, attractivité de l’emplacement ou contraintes particulières affectant la parcelle.
Mais la présence d’un avantage ne suffit pas nécessairement à justifier n’importe quel coefficient.
C’est là que le raisonnement devient intéressant.
Une situation légèrement favorable justifie-t-elle un coefficient de 1,10 ?
Une situation exceptionnellement favorable peut-elle justifier 1,30 ?
Et surtout :
sur quels éléments objectifs repose la différence entre la parcelle concernée et les autres parcelles du même secteur ?
C’est cette comparaison qui doit être recherchée.
Le secteur est déjà supposé homogène : le coefficient doit donc apporter une correction plus fine
C’est un argument important lorsqu’on analyse la cohérence d’un coefficient.
Les secteurs d’évaluation ont précisément été constitués en fonction d’un marché locatif présentant une certaine homogénéité.
Le tarif appliqué à une catégorie est donc déjà territorialisé.
Le coefficient de localisation intervient après cette première différenciation géographique.
Il constitue une correction supplémentaire.
Il ne suffit donc pas nécessairement de constater qu’un local est situé dans une zone attractive pour conclure qu’une majoration de 30 % est évidente.
Cette attractivité a peut-être déjà participé à la définition du secteur et de son tarif.
La question devient alors plus précise :
la parcelle présente-t-elle, à l’intérieur de ce secteur déjà supposé homogène, une situation suffisamment particulière pour justifier une nouvelle correction ?
C’est là que l’étude des parcelles voisines et comparables prend tout son intérêt.
Comment savoir si sa parcelle possède un coefficient de localisation ?
La réponse ne se trouve pas nécessairement de manière évidente sur l’avis de taxe foncière.
Les coefficients sont publiés dans les documents relatifs à la révision des valeurs locatives des locaux professionnels.
La DGFiP met à disposition les grilles tarifaires et coefficients de localisation par département. Elle précise que les tarifs et coefficients ont été mis à jour en 2025 pour être utilisés pour les impositions établies en 2026.
Pour effectuer la recherche, il faut connaître la référence cadastrale du bien :
commune, section et numéro de parcelle.
Il est alors possible de rechercher si cette parcelle figure dans les listes publiées et quel coefficient lui est appliqué.
Cette vérification peut réserver des surprises.
Villeparisis : 173 parcelles avec un coefficient de 1,30 en 2026
Nous avons récemment réalisé ce travail pour Villeparisis, en Seine-et-Marne.
La comparaison des tableaux dont nous disposions pour 2018, 2019, 2020, 2024 et 2026 faisait apparaître une évolution particulièrement intéressante.
Villeparisis ne figurait pas dans les tableaux étudiés pour 2018, 2019, 2020 et 2024.
En revanche, le tableau 2026 identifiait 173 parcelles avec un coefficient de localisation de 1,30.
Elles étaient réparties entre les sections A, AC, AD, AE et B.
Le cas est particulièrement intéressant parce que 1,30 correspond au niveau maximal de majoration.
Pour les propriétaires concernés, la question n’est donc pas seulement de constater une augmentation de leur valeur locative.
Il faut comprendre :
pourquoi cette parcelle justifie-t-elle désormais une majoration maximale de 30 % du tarif ?
Ce type de recherche montre pourquoi l’étude des coefficients de localisation peut devenir un élément essentiel d’un audit de taxe foncière.
Qui décide d’appliquer un coefficient de localisation ?
Le coefficient n’est pas censé résulter d’une décision isolée prise arbitrairement pour un contribuable.
Le dispositif s’inscrit dans le fonctionnement des commissions chargées de la mise à jour des paramètres d’évaluation des locaux professionnels.
Les commissions communales ou intercommunales compétentes peuvent formuler des propositions concernant les coefficients : suppression d’un coefficient existant, ajout de parcelles ou modification de sa valeur.
Ces propositions motivées sont ensuite examinées dans le cadre du processus faisant intervenir la commission départementale des valeurs locatives, la CDVL.
Le portail officiel des collectivités locales détaille ce processus de mise à jour et rappelle que les modifications adoptées sont ensuite prises en compte pour les impositions concernées.
Cette procédure est importante pour une raison simple :
le coefficient est le résultat d’une décision identifiable.
Et cette décision peut avoir une portée contentieuse.
Conseil d’État, 13 juin 2025 : une décision majeure pour les coefficients de localisation
La décision du Conseil d’État du 13 juin 2025, n° 499763, apporte un éclairage particulièrement important.
Le Conseil d’État a précisé qu’aux échéances prévues par l’article 1518 ter du CGI, la commission départementale des valeurs locatives doit apprécier si la situation particulière des parcelles à l’intérieur de leur secteur justifie l’application d’un coefficient de localisation.
Mais la portée de cette décision va plus loin.
Le Conseil d’État considère que plusieurs situations constituent des décisions susceptibles de recours.
Cela concerne naturellement la modification d’un coefficient.
Mais également le maintien à l’identique d’un coefficient existant.
Et même, selon les conditions précisées par la décision, la réitération de l’absence de coefficient.
Cette jurisprudence est essentielle.
Elle signifie que le contentieux ne se limite pas au propriétaire qui découvre brutalement le passage de 1 à 1,30.
Un propriétaire peut également avoir intérêt à examiner le maintien d’un coefficient défavorable si la situation de la parcelle ou celle du secteur a évolué.
À l’inverse, une parcelle sans coefficient particulier peut poser question si sa situation est objectivement défavorable et pourrait justifier une minoration.
Le maintien d’un coefficient de 1,30 peut donc lui aussi devenir un sujet
Prenons un exemple.
Une parcelle a reçu un coefficient de 1,30 plusieurs années auparavant parce qu’elle bénéficiait d’une excellente accessibilité et d’un environnement commercial particulièrement favorable.
Depuis, la situation a profondément changé.
Un accès routier a été supprimé.
La circulation a été modifiée.
Un pôle commercial s’est déplacé.
L’environnement économique s’est dégradé.
Une infrastructure crée désormais une nuisance importante.
La parcelle continue pourtant de supporter un coefficient de 1,30.
L’absence de changement du coefficient ne signifie pas nécessairement qu’aucune décision n’a été prise.
C’est précisément l’un des apports de la jurisprudence de 2025 : lors des échéances de mise à jour prévues par le dispositif, le maintien peut lui-même résulter d’une appréciation susceptible de présenter une portée contentieuse.
Cela ouvre un champ d’analyse beaucoup plus large.
Et si aucune minoration n’a jamais été appliquée ?
Le même raisonnement peut fonctionner dans l’autre sens.
Un propriétaire peut constater que sa parcelle ne bénéficie d’aucun coefficient de localisation particulier.
Le coefficient reste donc neutre : 1.
Mais la situation de cette parcelle est peut-être objectivement défavorable par rapport au reste du secteur.
Accès extrêmement difficile.
Enclavement.
Nuisances particulières.
Configuration géographique défavorable.
Éloignement des axes structurants.
Contraintes locales fortes.
La question peut alors devenir :
l’absence de coefficient minorant est-elle encore justifiée ?
La décision du Conseil d’État de 2025 donne justement une importance particulière à la réitération de l’absence de coefficient lors des échéances de mise à jour.
Le contrôle ne doit donc pas seulement rechercher les coefficients de 1,20 ou 1,30.
Il peut également rechercher les situations dans lesquelles un coefficient de 0,90, 0,85, 0,80 ou 0,70 pourrait être juridiquement pertinent.
Attention : contester le coefficient et contester la taxe foncière ne sont pas exactement la même chose
C’est probablement le point procédural le plus important de cet article.
Lorsqu’un contribuable reçoit une taxe foncière qu’il estime excessive, son premier réflexe consiste naturellement à envisager une réclamation contre son imposition.
Mais le contentieux portant sur la légalité du coefficient de localisation lui-même possède une logique particulière.
L’article 1518 F du CGI encadre en effet la contestation des décisions prises concernant certains paramètres de l’évaluation des locaux professionnels.
La jurisprudence récente du Conseil d’État confirme l’importance de cette distinction.
Dans sa décision du 19 juin 2026, n° 505124, le Conseil d’État a de nouveau examiné le régime contentieux applicable aux coefficients de localisation et rappelé la portée des dispositions encadrant leur contestation.
L’enjeu pratique est considérable.
Il ne faut pas attendre systématiquement de recevoir plusieurs années plus tard un avis de taxe foncière pour commencer à s’interroger sur la légalité de la décision ayant fixé ou maintenu le coefficient.
La décision relative au coefficient peut devoir être contestée selon sa propre procédure et dans son propre calendrier.
Pourquoi l’article 1518 F doit-il alerter les propriétaires ?
Parce que certaines décisions relatives aux paramètres d’évaluation ne peuvent pas simplement être remises en cause ultérieurement, par voie d’exception, à l’occasion de n’importe quel litige portant sur la valeur locative individuelle.
Autrement dit, laisser passer la décision relative au coefficient en pensant :
« Je contesterai plus tard lorsque je recevrai ma taxe foncière »
peut constituer une stratégie dangereuse.
Il faut distinguer deux questions.
La première :
l’administration a-t-elle correctement appliqué à mon local le coefficient légalement adopté ?
La seconde :
la décision qui a fixé, maintenu ou omis ce coefficient était-elle elle-même légalement justifiée ?
Ce ne sont pas exactement les mêmes contentieux.
Et c’est précisément ce qui rend la jurisprudence de 2025 et 2026 particulièrement importante pour les propriétaires de locaux professionnels.
Comment analyser si un coefficient de 1,30 est justifié ?
Il ne suffit pas de dire :
« 30 %, c’est trop. »
Ce n’est pas un argument juridique.
Il faut démontrer pourquoi la situation particulière de la parcelle ne justifie pas le niveau de correction retenu.
L’analyse doit donc commencer par la parcelle elle-même, puis s’élargir au secteur.
Où est-elle située ?
Comment est-elle desservie ?
Quels sont ses accès ?
Quelle est sa visibilité ?
De quelles infrastructures bénéficie-t-elle ?
Quelles contraintes supporte-t-elle ?
Et surtout :
comment se compare-t-elle aux autres parcelles du même secteur d’évaluation ?
Cette dernière question est déterminante.
Une parcelle peut objectivement être très bien située tout en ne présentant aucune situation particulièrement favorable par rapport aux autres parcelles du secteur, si celles-ci bénéficient des mêmes avantages.
Le coefficient doit donc être analysé relativement, et non dans l’absolu.
La comparaison avec les parcelles voisines devient essentielle
Supposons qu’une parcelle supporte un coefficient de 1,30 en raison de sa proximité immédiate avec une autoroute.
L’argument peut paraître cohérent.
Mais si l’ensemble du secteur d’évaluation longe cette même autoroute et bénéficie d’une accessibilité comparable, une question supplémentaire apparaît :
en quoi la parcelle concernée présente-t-elle une situation particulière par rapport aux autres ?
À l’inverse, si elle dispose d’un échangeur immédiatement accessible tandis que les autres parcelles nécessitent plusieurs kilomètres de détour, la différence devient beaucoup plus concrète.
C’est pourquoi l’étude d’un coefficient ne doit pas se limiter à regarder une carte et à décrire le bien.
Il faut effectuer une analyse comparative du secteur.
C’est cette méthode qui permet de passer d’une impression :
« mon coefficient me semble trop élevé »
à un raisonnement argumenté :
« les caractéristiques invoquées pour justifier la majoration ne distinguent pas suffisamment ma parcelle des autres parcelles appartenant au même secteur ».
Quels documents faut-il rechercher ?
L’analyse commence naturellement par les publications officielles permettant d’identifier le coefficient.
Mais il faut ensuite rechercher les éléments ayant conduit à son adoption ou à son maintien.
Selon le dossier, l’analyse peut nécessiter les publications départementales, les décisions des commissions, les propositions formulées au cours de la procédure, les documents cartographiques et les informations relatives au secteur d’évaluation.
À cela s’ajoutent les éléments propres au bien :
plans cadastraux, photographies, accès, voies de circulation, environnement économique, distances avec les infrastructures, contraintes d’accès ou nuisances.
L’objectif est toujours le même :
comparer la situation réelle de la parcelle avec la justification du coefficient.
Le coefficient peut affecter la taxe foncière mais également la CFE
L’enjeu économique ne s’arrête pas nécessairement à la taxe foncière.
Pour les locaux professionnels, la valeur locative cadastrale intervient également dans la détermination de la base foncière de la CFE dans les conditions prévues par le CGI.
Une majoration du tarif résultant d’un coefficient de localisation peut donc avoir une incidence sur la valeur locative utilisée pour ces deux impositions.
Prenons un local dont la valeur locative brute serait de 100 000 € avec un coefficient neutre.
Avec 1,30, toutes choses égales par ailleurs, elle devient :
130 000 €.
Nous avons donc 30 000 € supplémentaires de valeur locative brute à examiner.
L’incidence finale doit ensuite être calculée séparément pour la taxe foncière et pour la CFE, puisque les deux impositions n’appliquent pas nécessairement les mêmes mécanismes ni les mêmes taux.
Mais une chose est certaine :
une seule décision portant sur la localisation d’une parcelle peut produire des conséquences sur plusieurs impositions locales.
Une majoration de 30 % pendant dix ans n’est pas un détail
Il faut également raisonner dans le temps.
L’impact d’un coefficient ne doit pas être regardé uniquement sur une année.
Lorsqu’une majoration s’applique durablement à un local important, son incidence peut se répéter année après année.
Une différence annuelle de quelques milliers d’euros peut devenir considérable sur la durée d’exploitation d’un immeuble.
Cela explique pourquoi le coefficient mérite d’être vérifié dès son apparition ou lors de son actualisation, et non plusieurs années plus tard.
Cette vigilance est d’autant plus importante que le régime contentieux attaché aux décisions de fixation ou de maintien des coefficients impose de ne pas confondre la contestation de l’impôt avec celle du paramètre collectif lui-même.
Coefficients 2026 : pourquoi faut-il les vérifier maintenant ?
La question est particulièrement actuelle.
La DGFiP indique que les grilles tarifaires et les coefficients de localisation ont été mis à jour en 2025 avec effet sur les impositions 2026.
Pour les propriétaires de locaux professionnels, il est donc pertinent de comparer les paramètres 2026 avec ceux appliqués auparavant.
Le coefficient a-t-il changé ?
Une parcelle qui n’avait pas de coefficient particulier est-elle désormais majorée ?
Un coefficient de 1,10 est-il passé à 1,20 ou 1,30 ?
Une minoration a-t-elle disparu ?
Un coefficient ancien a-t-il été maintenu malgré une évolution de l’environnement de la parcelle ?
Ces questions ne nécessitent pas d’attendre une augmentation spectaculaire de la taxe foncière.
Elles peuvent être examinées directement à partir des paramètres publiés.
Chez Fiscallia, nous ne regardons donc pas uniquement le montant de la taxe
C’est toute la différence entre lire un avis et reconstruire une valeur locative.
Pour vérifier la taxe foncière d’un local professionnel, il faut contrôler la surface pondérée.
Puis sa catégorie.
Puis son secteur.
Puis son tarif.
Puis son coefficient de localisation.
Chacun de ces paramètres peut modifier la valeur locative.
Le coefficient est néanmoins particulier parce qu’il ne décrit pas directement le bâtiment.
Il traduit un jugement sur la qualité relative de son emplacement.
Et depuis les décisions récentes du Conseil d’État, ce jugement peut lui-même devenir un objet de contentieux qu’il convient d’identifier suffisamment tôt.
Coefficient de localisation : vérifier ne signifie pas contester
Il faut enfin rappeler un principe essentiel.
Découvrir un coefficient de 1,30 ne signifie pas qu’il est incorrect.
Une parcelle peut réellement bénéficier d’une situation exceptionnellement favorable par rapport au reste de son secteur.
Dans ce cas, la majoration peut être parfaitement justifiée.
De même, l’absence de coefficient minorant sur une parcelle présentant certaines contraintes ne signifie pas automatiquement qu’une erreur a été commise.
L’objectif d’un audit n’est pas de contester systématiquement.
Il est de vérifier la cohérence du paramètre avec la situation réelle de la parcelle et avec la procédure qui a conduit à son adoption ou à son maintien.
Chez Fiscallia, nous appliquons régulièrement ce principe :
vérifier ne signifie pas contester.
Mais lorsqu’un coefficient augmente le tarif de 10, 20 ou 30 %, il est légitime de vouloir comprendre pourquoi.
Le coefficient de localisation est probablement l’un des paramètres les plus méconnus de la taxe foncière professionnelle
Un propriétaire connaît généralement la surface de son local.
Il sait s’il possède un commerce, un bureau ou un entrepôt.
Il connaît parfois son taux de taxe foncière.
Mais combien connaissent le coefficient de localisation de leur parcelle ?
Très peu.
Pourtant, ce coefficient peut modifier le tarif servant à calculer la valeur locative de –30 % à +30 %.
Et surtout, il repose sur une appréciation de la situation particulière de la parcelle par rapport aux autres parcelles du même secteur.
Ce n’est donc pas un paramètre purement mécanique.
C’est un paramètre qui doit être justifié.
La jurisprudence récente lui donne désormais une importance supplémentaire.
Le Conseil d’État a reconnu en 2025 que la modification d’un coefficient, son maintien et, dans les conditions précisées par sa décision, la réitération de l’absence de coefficient constituent des décisions susceptibles de recours.
En 2026, il a de nouveau précisé le cadre contentieux dans lequel ces paramètres doivent être contestés.
Pour les propriétaires de locaux professionnels, la question n’est donc plus seulement :
« Quel coefficient est appliqué à ma parcelle ? »
Il faut désormais poser trois questions :
Quel coefficient est appliqué ? Pourquoi ce coefficient a-t-il été retenu ? Et est-il encore possible de contester la décision qui le fixe ou le maintient ?
C’est particulièrement important en 2026, année d’application des coefficients mis à jour en 2025.
Une majoration de 30 % du tarif n’est pas une simple ligne dans un tableau administratif.
Elle peut modifier durablement la valeur locative du bien, sa taxe foncière et potentiellement sa CFE.
Avant de payer, il faut donc savoir où se situe sa parcelle, mais surtout comprendre pourquoi cette localisation vaut fiscalement 0,70, 1… ou 1,30.
David Dricourt, le 7 octobre 2026