

Quelles conséquences sur la taxe foncière et la CFE ?
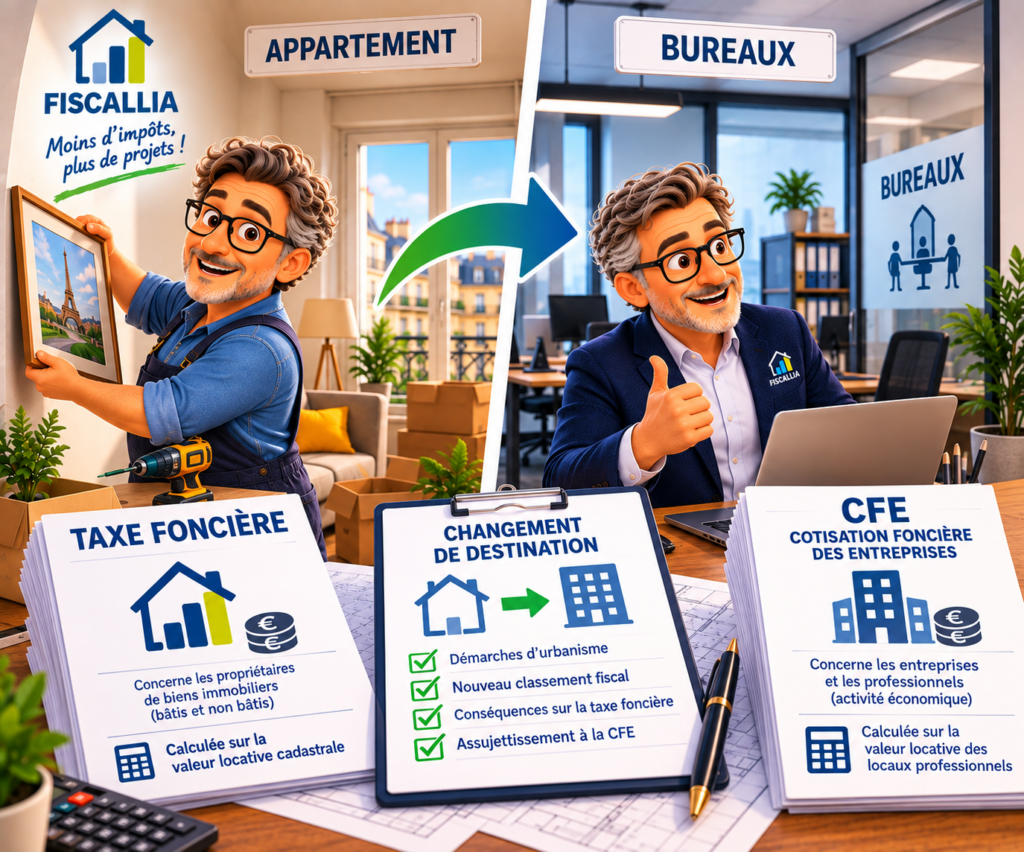
Transformer un appartement en bureaux peut sembler relativement simple. Quelques travaux intérieurs, une nouvelle organisation des pièces, l’installation d’une entreprise et le logement devient un espace professionnel.
Pourtant, juridiquement et fiscalement, l’opération est beaucoup plus importante qu’elle n’y paraît.
Le passage d’un logement à des bureaux peut nécessiter une autorisation d’urbanisme, éventuellement une autorisation de changement d’usage, une vérification du règlement de copropriété et, surtout, une modification de la situation connue de l’administration fiscale.
Car un appartement et un bureau ne sont pas nécessairement évalués selon les mêmes règles pour déterminer leur valeur locative cadastrale.
Le changement peut donc avoir des conséquences directes sur la taxe foncière du propriétaire et sur la cotisation foncière des entreprises (CFE) de l’entreprise qui occupe le local.
Plus problématique encore : la date du changement retenue par l’administration fiscale ne correspond pas toujours à la date à laquelle le local a réellement changé d’affectation.
Un appartement peut ainsi être exploité depuis plusieurs années comme bureau tout en restant enregistré fiscalement comme habitation.
La situation inverse peut également exister.
Pour comprendre les conséquences fiscales d’une transformation habitation → bureaux, il faut donc commencer par comprendre la procédure administrative.
Appartement transformé en bureaux : il s’agit d’abord d’un changement de destination
En droit de l’urbanisme, l’habitation et les bureaux n’appartiennent pas à la même destination.
L’article R.151-27 du Code de l’urbanisme distingue plusieurs grandes destinations de constructions. L’habitation constitue une destination, tandis que les bureaux relèvent à la destination regroupant les autres activités des secteurs primaire, secondaire ou tertiaire.
Transformer véritablement un appartement en bureaux constitue donc un changement de destination.
Ce changement est soumis à une autorisation d’urbanisme.
L’article R.421-17 du Code de l’urbanisme, dans sa version applicable depuis février 2026, prévoit que les changements entre les différentes destinations définies à l’article R.151-27 doivent être précédés d’une déclaration préalable lorsqu’ils ne sont pas soumis à permis de construire.
Dans le cas classique d’un appartement transformé intérieurement en bureaux sans travaux nécessitant un permis de construire, une déclaration préalable doit donc être envisagée.
Lorsque les travaux accompagnant le changement de destination entrent dans les cas soumis à permis de construire, notamment au regard des dispositions des articles R.421-14 à R.421-16, c’est cette autorisation plus importante qui devient nécessaire.
La première erreur serait donc de considérer que l’absence de travaux importants dispense de toute formalité.
Même lorsque l’immeuble ne change pratiquement pas extérieurement, sa destination juridique peut changer.
Avant de transformer l’appartement, il faut vérifier le PLU
Déposer une déclaration préalable ne signifie pas que la transformation sera nécessairement autorisée.
Le projet doit être compatible avec les règles d’urbanisme applicables à la parcelle.
Il faut donc examiner le plan local d’urbanisme, ou PLU, de la commune.
Le zonage peut autoriser certaines destinations et en limiter d’autres. Des règles particulières peuvent également concerner la préservation des logements, le stationnement, les accès, la configuration du bâtiment ou certaines zones protégées.
Cette étape doit intervenir avant les travaux.
Un propriétaire qui achète un appartement avec l’objectif de le transformer en bureaux ne devrait donc pas simplement se demander :
« Puis-je aménager cet appartement comme je le souhaite ? »
Il devrait d’abord demander :
« Le PLU m’autorise-t-il à transformer juridiquement ce logement en bureaux ? »
La différence est importante.
Changement de destination et changement d’usage : deux procédures à ne pas confondre
C’est probablement le point qui provoque le plus de confusion.
Le changement de destination relève du Code de l’urbanisme.
Le changement d’usage relève principalement du Code de la construction et de l’habitation.
Les deux notions sont différentes et peuvent se cumuler.
L’article L.631-7 du Code de la construction et de l’habitation encadre le changement d’usage des locaux d’habitation dans les communes entrant dans son champ d’application. Depuis sa modification de février 2026, le texte renvoie à une liste de communes déterminée dans les conditions qu’il prévoit et permet d’y soumettre le changement d’usage des logements à une autorisation préalable sur décision de l’organe délibérant compétent.
La règle est particulièrement importante lorsqu’un logement disparaît pour devenir un local professionnel.
Le Code va même plus loin : une autorisation d’urbanisme ayant pour conséquence de changer la destination d’un local à usage d’habitation ne constitue pas, à elle seule, une preuve valable du changement d’usage lorsqu’une autorisation de changement d’usage est requise.
Autrement dit :
avoir obtenu une autorisation d’urbanisme ne signifie pas nécessairement avoir réglé la question du changement d’usage.
Selon la commune et la situation du bien, il faut donc vérifier les deux régimes.
À Paris et dans certaines communes, le changement d’usage peut devenir déterminant
La question prend une importance particulière dans les communes où la protection du parc de logements est renforcée.
L’article L.631-7 définit largement les locaux à usage d’habitation : logements et annexes, logements de fonction, chambres de service, logements compris dans certains baux et autres locaux répondant aux critères du texte.
Dans les territoires concernés, transformer définitivement un logement en bureaux peut donc nécessiter une autorisation spécifique.
Des règles locales peuvent également prévoir des mécanismes de compensation.
Cette compensation peut rendre l’opération beaucoup plus complexe et coûteuse que la seule réalisation des travaux.
C’est pourquoi, avant d’acheter un appartement dans l’objectif de le transformer en bureaux, l’analyse ne doit pas se limiter au prix du bien et au coût des travaux.
Il faut déterminer si la transformation administrative est réellement possible.
La copropriété peut également empêcher la transformation
Il existe ensuite une troisième vérification, indépendante de l’administration fiscale et de l’urbanisme.
Le règlement de copropriété.
Une autorisation délivrée par la mairie ne supprime pas les obligations résultant des règles privées de l’immeuble.
Le règlement peut encadrer la destination des lots et les activités pouvant y être exercées.
Une clause d’habitation bourgeoise peut notamment limiter certaines activités.
Par ailleurs, lorsque les travaux affectent les parties communes ou l’aspect extérieur de l’immeuble, une décision de l’assemblée générale peut être nécessaire.
Il faut donc distinguer trois niveaux :
urbanisme, changement d’usage et copropriété.
Et ce n’est qu’une fois ces questions traitées que commence véritablement le sujet qui intéresse Fiscallia : la fiscalité locale.
Appartement transformé en bureaux : pourquoi la valeur locative cadastrale peut-elle changer ?
C’est ici que la transformation devient fiscalement particulièrement intéressante.
Un appartement à usage d’habitation et un bureau professionnel ne relèvent pas nécessairement du même système d’évaluation.
Pour les locaux d’habitation, la valeur locative cadastrale repose encore, en 2026, sur le système applicable aux propriétés bâties à usage d’habitation.
Pour les locaux professionnels entrant dans le champ de l’article 1498 du Code général des impôts, la valeur locative est déterminée selon le système issu de la révision des valeurs locatives des locaux professionnels.
Ce système repose notamment sur la surface pondérée du local, sa catégorie, son secteur d’évaluation, le tarif applicable et son éventuel coefficient de localisation.
Le changement d’affectation peut donc conduire à passer d’une méthode d’évaluation à une autre.
Et cette différence peut avoir une conséquence directe sur la taxe foncière.
Un appartement de 100 m² ne devient pas simplement un bureau de 100 m²
C’est un point essentiel.
Imaginons un appartement d’une superficie réelle de 100 m².
Tant qu’il constitue un logement, sa valeur locative est déterminée selon les règles propres aux locaux d’habitation.
Le propriétaire décide ensuite de le transformer définitivement en bureaux.
Après régularisation de la situation, le local peut entrer dans le régime d’évaluation des locaux professionnels.
Il faut alors déterminer sa catégorie fiscale.
S’agit-il d’un bureau classique ?
De bureaux présentant certaines caractéristiques particulières ?
Quelle est la surface principale ?
Existe-t-il des surfaces secondaires ?
Le local comporte-t-il des espaces dont l’utilisation justifie une pondération différente ?
Dans quel secteur d’évaluation se situe-t-il ?
Quel est le tarif au mètre carré applicable à sa catégorie dans ce secteur ?
Existe-t-il un coefficient de localisation sur sa parcelle ?
La valeur locative du nouveau bureau est donc reconstruite selon ses propres paramètres fiscaux.
Il serait faux de considérer que l’administration prend simplement l’ancienne valeur locative du logement et change son intitulé.
Le changement peut augmenter la taxe foncière… ou la diminuer
C’est une autre idée importante.
Transformer un appartement en bureaux ne signifie pas automatiquement que la taxe foncière augmentera.
Elle peut augmenter.
Elle peut diminuer.
Elle peut rester relativement proche de son niveau antérieur.
Tout dépend de la valeur locative obtenue après application des règles correspondant à la nouvelle situation du bien.
Il faut donc se méfier des raisonnements simplistes.
« Professionnel = plus taxé » n’est pas une règle fiscale.
Pour connaître l’incidence réelle du changement, il faut reconstruire les deux situations :
valeur locative avant transformation → valeur locative après transformation.
Cette comparaison peut d’ailleurs être réalisée avant le projet.
Un propriétaire envisageant de transformer un logement en bureaux peut ainsi estimer en amont l’incidence probable de cette décision sur sa fiscalité locale.
Et la CFE apparaît lorsque le local est utilisé professionnellement
La transformation fiscale ne concerne pas seulement la taxe foncière.
Lorsque le bureau est utilisé par une entreprise entrant dans le champ de la cotisation foncière des entreprises, sa valeur locative peut également intervenir dans le calcul de la CFE.
Nous retrouvons ici le lien entre les deux impôts.
La taxe foncière est principalement supportée par le propriétaire du bien.
La CFE est due par l’entreprise ou le professionnel exerçant une activité entrant dans son champ.
Si le propriétaire loue le nouveau bureau à une société, il peut donc recevoir la taxe foncière tandis que son locataire reçoit la CFE.
Si une société est elle-même propriétaire du bureau dans lequel elle exerce son activité, elle peut recevoir les deux impositions.
Le changement d’affectation d’un logement en bureau peut donc faire apparaître une nouvelle problématique de fiscalité professionnelle qui n’existait pas lorsque le bien était simplement utilisé comme habitation.
L’autorisation d’urbanisme ne suffit pas à mettre correctement à jour la fiscalité
C’est probablement le point le plus important de cet article.
Un propriétaire peut avoir parfaitement régularisé son changement de destination auprès de la mairie.
Cela ne signifie pas qu’il doit considérer sans vérification que l’évaluation fiscale du bien correspond automatiquement et immédiatement à sa nouvelle situation.
Urbanisme et fiscalité répondent à des procédures différentes.
L’autorisation administrative constitue naturellement un élément essentiel permettant d’établir la transformation.
Mais il faut également vérifier la situation connue de l’administration fiscale et les obligations déclaratives correspondant au changement réalisé.
C’est ici qu’apparaissent certains dossiers particulièrement intéressants.
Le propriétaire pense que son appartement est devenu fiscalement un bureau parce qu’il dispose d’une autorisation d’urbanisme.
L’administration fiscale possède encore des informations correspondant à l’ancien logement.
Ou, inversement, l’administration a enregistré une affectation professionnelle alors que la réalité physique et juridique du bien soulève une difficulté.
Dans ces situations, la taxe foncière peut être construite à partir d’une affectation cadastrale qui ne correspond pas à la réalité du bien pour l’année concernée.
La date réelle du changement devient alors essentielle
Imaginons un appartement transformé en bureaux en 2021.
Les travaux sont terminés cette année-là et une entreprise commence effectivement à occuper les locaux.
Pourtant, la modification de l’évaluation cadastrale n’intervient que plusieurs années plus tard.
Quelle est alors la date fiscalement pertinente ?
2021 ?
La date d’une déclaration ultérieure ?
La date à laquelle l’administration découvre la situation ?
La date à laquelle elle modifie son fichier ?
La réponse ne doit pas être recherchée uniquement sur l’avis d’imposition.
Il faut reconstruire la chronologie réelle du changement.
C’est là que les pièces deviennent essentielles.
Comment prouver la date réelle d’un changement d’affectation ?
Dans un dossier de ce type, Fiscallia rechercherait d’abord les documents administratifs relatifs à la transformation : déclaration préalable, permis éventuel, autorisation de changement d’usage lorsqu’elle était nécessaire, plans et déclarations fiscales.
Mais ces documents ne sont pas toujours suffisants pour déterminer la date à laquelle le changement est devenu effectif.
Il peut alors être nécessaire d’examiner d’autres éléments : factures de travaux, procès-verbal de réception, baux, date d’installation de l’entreprise, factures d’énergie, photographies, attestations ou documents comptables.
L’objectif consiste à reconstituer une chronologie cohérente.
Car trois dates peuvent être différentes :
la date de l’autorisation, la date de la transformation effective et la date de mise à jour fiscale.
Et c’est précisément cette différence qui peut devenir source d’erreur.
Attention aux transformations anciennes
Le problème devient encore plus intéressant lorsqu’un changement d’affectation remonte à plusieurs décennies.
Un local peut avoir connu successivement plusieurs utilisations :
habitation ;
bureau ;
commerce ;
retour à l’habitation ;
nouvelle activité professionnelle.
Au fil des propriétaires et des occupants, les documents disparaissent.
Le propriétaire actuel reçoit alors une taxe foncière construite sur une situation cadastrale dont il ignore parfois totalement l’origine.
Il peut penser que son bien a toujours été évalué de cette manière.
Pourtant, l’origine de l’évaluation peut remonter à un changement intervenu vingt ou trente ans auparavant.
Nous avons déjà rencontré ce type de problématique dans des dossiers de taxe foncière : l’erreur actuelle peut avoir une origine très ancienne.
La recherche historique devient alors une partie essentielle de l’audit.
Pourquoi vérifier l’affectation cadastrale avant d’acheter un local ?
Cette question ne concerne pas seulement les propriétaires qui souhaitent réaliser des travaux.
Elle devrait également intéresser les acquéreurs.
Imaginons que vous achetiez un appartement présenté comme ayant été transformé en bureaux plusieurs années auparavant.
Le vendeur vous indique que tout est en règle.
Avant l’acquisition, plusieurs vérifications sont utiles.
Quelle est la destination urbanistique du bien ?
Quel est son usage juridiquement établi ?
Que prévoit le règlement de copropriété ?
Et surtout :
comment le local est-il actuellement évalué par l’administration fiscale ?
Cette dernière question est rarement posée.
Pourtant, elle peut avoir une incidence financière importante.
Acheter un local sans vérifier sa valeur locative revient à accepter une future taxe foncière dont on ne connaît pas nécessairement la construction.
Changement habitation → bureaux : une fiscalité qui peut être anticipée
C’est précisément l’intérêt d’une étude réalisée avant la transformation.
Le propriétaire connaît généralement le coût de ses travaux.
Il connaît le prix d’achat du bien.
Il estime les futurs loyers.
Il calcule la rentabilité de l’investissement.
Mais combien anticipent la future taxe foncière et la future CFE ?
Très peu.
Pourtant, il est possible de rechercher la catégorie professionnelle susceptible d’être retenue, le secteur d’évaluation, le tarif correspondant et l’éventuel coefficient de localisation.
À partir de la surface et des caractéristiques du projet, une première estimation de la future valeur locative peut être réalisée.
L’investisseur dispose alors d’une vision beaucoup plus complète du coût de son projet.
La fiscalité locale ne devrait pas être découverte après les travaux. Elle devrait être étudiée avant l’investissement.
La taxe foncière reçue après transformation doit être vérifiée
Même lorsque toutes les démarches ont été correctement effectuées, il reste une dernière étape :
vérifier le premier avis de taxe foncière établi après la prise en compte de la nouvelle affectation.
Pourquoi ?
Parce que le passage au régime des locaux professionnels suppose que plusieurs paramètres aient été correctement enregistrés.
La surface doit être juste.
La catégorie doit correspondre à la réalité du local.
Le secteur d’évaluation doit être le bon.
Le tarif doit correspondre à cette catégorie et à ce secteur.
Le coefficient de localisation éventuellement applicable doit être correctement identifié.
Une erreur sur un seul de ces paramètres peut modifier la valeur locative.
Et puisque cette valeur peut également intervenir dans la CFE, l’erreur peut produire deux conséquences fiscales.
Vérifier également l’année N+1
Une correction obtenue une année ne garantit pas toujours que l’ensemble des données structurantes du local a été correctement actualisé pour les années suivantes.
C’est pourquoi Fiscallia recommande de contrôler également l’avis de l’année N+1 après une modification importante de l’évaluation cadastrale.
L’objectif n’est pas seulement d’obtenir une correction ponctuelle.
Il est de vérifier que la nouvelle valeur locative est durablement cohérente avec la situation du bien.
Cette distinction est fondamentale :
obtenir un dégrèvement corrige une imposition ; corriger la donnée cadastrale peut sécuriser les impositions futures.
Appartement transformé en bureaux : urbanisme et fiscalité doivent être traités ensemble
Transformer un appartement en bureaux n’est donc pas une simple opération d’aménagement intérieur.
Le projet peut mobiliser successivement le Code de l’urbanisme, le Code de la construction et de l’habitation, le règlement de copropriété et enfin les règles fiscales relatives à l’évaluation cadastrale.
Le parcours peut être résumé ainsi :
Appartement à usage d’habitation → vérification du PLU → vérification de la copropriété → vérification du régime de changement d’usage → déclaration préalable ou permis selon le projet → réalisation effective de la transformation → obligations déclaratives fiscales → nouvelle évaluation cadastrale → taxe foncière → éventuellement CFE → contrôle de l’année N+1.
L’erreur serait de considérer ces étapes comme totalement indépendantes.
Au contraire, les documents produits dans le cadre de l’une peuvent devenir des éléments essentiels pour établir la réalité et la date du changement dans l’autre.
C’est particulièrement vrai lorsqu’un désaccord apparaît plusieurs années après la transformation.
Pour Fiscallia, la vraie question est : depuis quand ce local est-il réellement un bureau ?
C’est probablement la question la plus intéressante lorsqu’une taxe foncière fait apparaître une affectation contestable.
L’administration considère le local comme professionnel.
Mais depuis quand ?
Sur quel document cette qualification repose-t-elle ?
Une autorisation d’urbanisme existe-t-elle ?
Le changement d’usage a-t-il été autorisé lorsqu’il était nécessaire ?
À quelle date les travaux ont-ils réellement été terminés ?
Quand l’activité professionnelle a-t-elle commencé ?
Quelle déclaration fiscale a été déposée ?
Et surtout :
la valeur locative utilisée pour calculer la taxe foncière correspond-elle réellement à la situation du bien pendant l’année imposée ?
Cette enquête peut parfois expliquer une anomalie qui paraissait incompréhensible à la seule lecture de l’avis.
Chez Fiscallia, nous considérons donc qu’une vérification de taxe foncière ne consiste pas uniquement à recalculer un montant.
Il faut parfois reconstruire l’histoire du bien.
Parce qu’entre la date à laquelle un appartement cesse réellement d’être un appartement et celle à laquelle les fichiers fiscaux le considèrent comme un bureau, plusieurs années peuvent parfois s’écouler.
Et lorsque cette chronologie est incorrecte, ce n’est pas seulement une question administrative.
C’est la taxe foncière et, potentiellement, la CFE qui peuvent être fausses.
David Dricourt, le 7 octobre 2026